


デジタルツインシミュレーションとシナリオモデリングにおける生成AI:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Generative AI In Digital Twin Simulation and Scenario Modeling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117597
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場の規模は、2025年の62億3,000万米ドルから2026年には98億米ドルに拡大し、2031年までに324億5,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR27.06%で成長すると見込まれています。
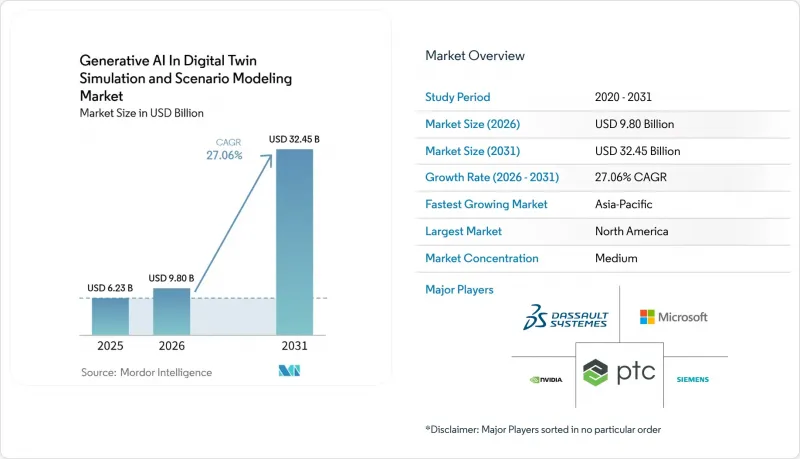
本レポートは、コンポーネント(ソフトウェアとサービス)、展開モード(クラウド、オンプレミス、その他)、企業規模(中小企業と大企業)、用途(予知保全、最適化、その他)、エンドユーザー(製造業、自動車、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
デジタルツインシミュレーションとシナリオモデリングにおける生成AIの世界市場動向と洞察
産業用プラットフォーム全体における生成AI機能の企業による急速な導入
デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場は、産業用ソフトウェアベンダーが、企業がすでに大規模に利用しているシミュレーション環境に生成モデルを追加しているため、急速に拡大しています。この変化により、設計案や運用シナリオの検証に必要な時間が短縮され、シミュレーションが専門のエンジニアだけでなく、より幅広いチームにとって有用なものとなっています。Siemensは2026年1月、Digital Twin Composerがペプシコにおいて、初期導入段階で設計検証率をほぼ100%に高め、スループットを20%向上させ、設備投資を10~15%削減するのに貢献したと発表しました。この変化により、独自に保有する運用データの価値が高まっています。なぜなら、AIが生成するシナリオの品質は、モデルの学習と更新に用いられるデータの深さと関連性に依存するからです。その結果、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場では、物理モデル、産業データ、高性能コンピューティングを単一のソリューションに統合できるベンダーが注目を集めています。
スケーラブルでシナリオベースの意思決定とリスクシミュレーションツールへの需要の高まり
デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場は、静的なシミュレーションツールでは対応しきれないほど頻繁に、サプライチェーンの混乱、メンテナンスリスク、エネルギーコストの変動、生産上のトレードオフを評価する必要性からも恩恵を受けています。企業は現在、現状を反映するだけでなく、妥当な運用シナリオを生成し、それを事業目標と比較検討できるデジタルツインを求めています。Airbusは2025年4月、同社のデジタルツイン環境が5万人以上のエンジニアによって利用され、航空機のライフサイクル全体にわたって摩耗の予測、メンテナンススケジュールの最適化、予期せぬダウンタイムの削減に役立てられていると発表しました。また、ダッソーシステムズとAirbusは2025年4月、将来の民間と軍事用航空機・ヘリコプタープログラム向けに、2万人以上のユーザーを対象に3DEXPERIENCEプラットフォームを展開するため、戦略的パートナーシップを拡大しました。これにより、デジタルツインシミュレーションとシナリオモデリング市場において、生成AIの役割がエンジニアリングチームにとどまらず、より広範な計画、リスク管理、運用上の意思決定機能へと広がっています。
高いモデル検証コストと技術的精度の障壁
デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場は、AIによって生成されたモデルが幅広い条件下で物理的現実を反映していることを実証するという点で、依然として大きな障壁に直面しています。高品質な検証には、センサデータ、物理的検証、反復テスト、実際の運用挙動との照合が必要であり、モデル生成が高速化しても、コストと時間は依然として高止まりしています。『Journal of Intelligent Manufacturing』誌に掲載された2025年の査読済み研究によると、生成AIによってデジタルツインの設計サイクルが加速されたとしても、検証は依然として企業全体での普及における主要ボトルネックであることが明らかになりました。これにより、難しいトレードオフが生じています。検証を省略する企業は運用上と法的責任上のリスクに直面する一方で、完全なチェックを行う企業は、大規模な導入における投資対効果(ROI)を正当化することが困難になる場合があります。そのため、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場では、検証プロセスをより高度に自動化し、より確固たる証拠をもって規制対象の使用事例をサポートできるベンダーが優位となっています。
セグメント分析
2025年、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場のシェアのうち、ソフトウェアが65.43%を占めました。これは、企業での導入において、シミュレーションエンジン、AIオーケストレーション層、ライフサイクルデータ管理ツールが中心的な役割を果たしていることを反映したものです。顧客は通常、コアプラットフォームから導入を開始し、その後、より付加価値の高いシナリオライブラリ、モデル管理、ワークフロー統合へと拡大していくため、ソフトウェアは引き続き収益の柱となっています。より多くの資産、生産ライン、設計履歴が同一環境に移行するにつれ、基盤となるプラットフォームは置き換えが難しくなり、時間の経過とともにその有用性が高まります。この動向により、価値の内訳が変化しているにもかかわらず、ソフトウェアはデジタルツインシミュレーションとシナリオモデリングにおける生成AI市場全体で主導的な地位を維持し続けています。
サービスは2031年までCAGR27.62%で成長すると予測されており、これは、微調整、継続的なモデル運用、システムレベルの統合に関する支援を、購入者がいかに急速に求めているかを示しています。競争優位性が、1回限りの導入作業から、稼働環境における継続的なモデル改善へと移行しつつあるため、この変化は重要です。PTCは2026年6月、PLM、ERP、CRM、IoT、EAM、FSMシステムを統合し、AIを活用した統一された資産記録へと結びつけるクラウドネイティブの資産インテリジェンスソリューション「PTC Orbit」を発表することで、この方向性をさらに強化しました。このような製品のリリースは、デジタルツインシミュレーションとシナリオモデリングにおける生成AIが、継続的なサービス収益の余地を拡大している理由を示しています。なぜなら、顧客は初期導入時だけでなく、導入後もサポートを必要としているからです。
2025年にはクラウドが62.45%のシェアを占め、これは企業がスケーラブルなGPUへのアクセス、初期コストの低減、AIモデル実行環境への容易な連携を好む傾向を反映しています。クラウドモデルは、生成シミュレーションに非常に適しています。これは、チームが大量のシナリオをバッチ処理したり、設計案を比較したり、複数の動作条件を並行してテストしたりする際、利用が突発的に集中することが多いためです。また、組織が独自のハイエンドなシミュレーションインフラを構築・維持する必要性も軽減されます。こうしたコスト面とアクセス面での利点により、産業全体で導入が拡大する中、クラウドはデジタルツインシミュレーションとシナリオモデリングにおける生成AIの中心的存在であり続けています。
ハイブリッドは、2026~2031年にかけてCAGR27.92%と、最も急速に成長している導入形態です。これは、多くのユーザーが物理資産の近くでリアルタイムの推論を必要としつつも、大規模なモデルトレーニングやレンダリングについては依然としてクラウドに依存しているためです。SiemensとNVIDIAは2026年1月、GPUアクセラレーションと産業環境全体にわたるシミュレーションと推論を組み合わせた「産業用AIオペレーティングシステム」を構築するため、提携関係を拡大しました。このモデルは、企業がレイテンシーの制約、データ居住規則、またはサイトレベルの制御要件に直面している場合に特に有効です。そのため、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場では、クラウドが最大の導入形態であり続ける一方、より複雑な産業オペレーションにおいてはハイブリッドが好まれるアーキテクチャとなる見込みです。
地域別分析
2025年、北米はデジタルツインシミュレーションとシナリオモデリングにおける生成AI市場の36.78%を占め、地域別では最大のシェアを占めました。同地域は、エンタープライズソフトウェアの導入が進んでいること、GPUやクラウドインフラへのアクセスが充実していること、産業用ソフトウェアベンダーと大企業ユーザーとの緊密な連携といった利点に恵まれています。米国は、Siemens、NVIDIA、PTC、その他のプラットフォームエコシステムをめぐる活発な開発活動に支えられ、依然としてこの分野の中心的な地位を維持しています。SiemensとNVIDIAは2026年1月、ペプシコなどの顧客がすでに「Industrial AI Operating System」の方向性に結びついた統合機能を利用していると発表しました。これは、生産に関連する使用事例がいかに迅速に実際の導入へと移行しているかを反映しています。
アジア太平洋は、2031年までCAGR28.34%で拡大すると予測されており、デジタルツインシミュレーションとシナリオモデリングにおける生成AI市場で、最も成長の速い地域セグメントとなります。中国、日本、韓国、インドがこの成長軸の中核を形成しており、各国の製造、エンジニアリング人材、技術サービスにおいて異なる強みを持っています。中国は主要な製造業セクター全体で産業のデジタル化を推進している一方、日本は高度なシミュレーションと自動化を活用して、労働力不足を補い、輸出競争力を維持しています。韓国は、プロセス品質やシナリオテストが極めて重要視される半導体や造船分野において、強力な使用事例を提供しています。インドは、ITサービスエコシステムが世界の顧客向けのマネージドシミュレーション提供を支えることができるため、デジタルツインシミュレーションとシナリオモデリングにおける生成AIの重要なサービス層の拠点として台頭しています。
欧州は2025年にも依然として大きなシェアを占めており、ドイツ、フランス、英国、イタリア、スペインが主導しています。これらの国々では、精密製造やプロセス産業が、高度なシミュレーション環境への需要を支え続けています。また、この地域では、GDPR(一般データ保護規則)やEU AI法への準拠要件を通じて導入形態の選択が形作られており、そのため、他の市場に比べてハイブリッドクラウドやソブリンクラウドモデルがより重要視されています。2025年11月、Schneider Electric、AVEVA、ETAPが「Alliance for OpenUSD」に加盟しました。これは、欧州の産業用ソフトウェア基盤全体における相互運用性基準への明確な推進を示すものです。南米では導入がまだ初期段階にありますが、ブラジルでは石油・ガスと農業機械製造を通じて、最も明確な需要の推移が見られます。中東・アフリカのへの浸透度は依然として低いもの、サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、エジプトでは、インフラ、エネルギー、産業近代化プログラムを通じて長期的な需要が醸成されており、基盤規模は小さいもの、デジタルツインシミュレーションとシナリオモデリングにおける生成AIの重要性は、これらの地域においても維持されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したシミュレーションワークフローの企業における急速な導入
- 複雑なシステム全体におけるシナリオテストへの需要の高まり
- クラウドネイティブのデジタルツインプラットフォームが導入の障壁を低減
- 製品、プロセス、資産に関する意思決定サイクルの迅速化の必要性
- IoT、PLM、運用システムからのデジタルツインデータの排出
- 自律運転と閉ループ最適化の進展
- 市場抑制要因
- 安全上極めて重要な使用事例における、モデル検証の負担の大きさ
- セグメント化されたデータアーキテクチャと相互運用性の低さ
- 高精度生成シミュレーションにおける演算コストの上昇
- トレーサビリティ、知的財産、AIの説明責任をめぐるガバナンスの課題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 中小企業
- 大企業
- 用途別
- 予知保全
- 設計とシミュレーション
- シナリオ/「What-If」モデリング
- 最適化
- エンドユーザー別
- 製造業
- 自動車
- 航空宇宙・防衛
- エネルギー・公益事業
- ヘルスケア・ライフサイエンス
- 通信・IT
- スマートシティとインフラ
- 小売・eコマース
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- Strategic Initiatives and Partnerships
- 市場シェア分析
- 企業プロファイル
- Siemens AG
- NVIDIA Corporation
- Microsoft Corporation
- PTC Inc.
- Dassault Systemes SE
- ANSYS, Inc.
- IBM Corporation
- SAP SE
- Autodesk, Inc.
- Amazon Web Services, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Bentley Systems, Incorporated
- Hexagon AB
- General Electric Company
- Oracle Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Altair Engineering Inc.
- AVEVA Group Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日

