


予測型営業インテリジェンスソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Predictive Sales Intelligence Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117587
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、予測型営業インテリジェンスソフトウェアの市場規模は、2025年の29億3,000万米ドル、2026年の33億6,000万米ドルから、2031年までに66億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は14.56%となる見込みです。
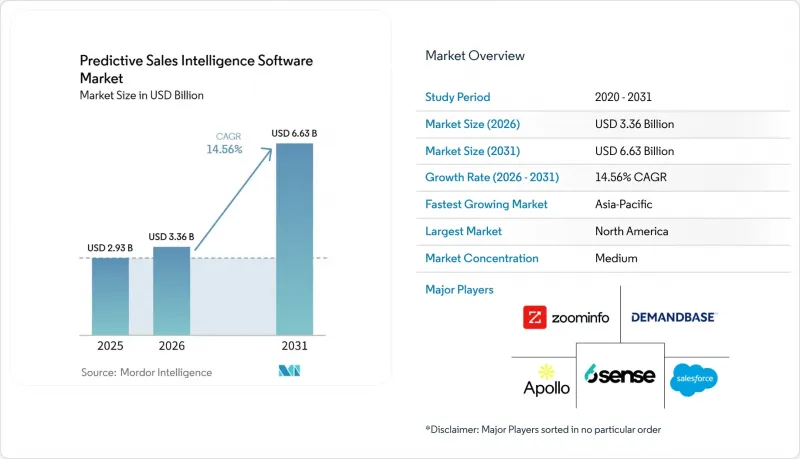
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(クラウドおよびオンプレミス)、組織規模(中小企業および大企業)、用途(リード生成および見込み客開拓、予測リードスコアリングなど)、エンドユーザー業界(IT・通信など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の予測型営業インテリジェンスソフトウェア市場の動向と洞察
AIネイティブのバイヤーシグナルスコアリングがコンバージョン経済学を一新
2026年には、B2B営業担当者の77%が、AIが見込み客の購入可能性を90%の精度で予測できるのであれば、AIに依存すると回答しており、これは2025年の37%から増加しています。この変化は、購買担当チームが、単なる好奇心から、モデル主導の優先順位付けへの実用的な依存へと、いかに急速に移行しているかを示しています。6senseの報告によると、2025年第2四半期から2026年第1四半期にかけて、6QAによって優先順位付けされたアカウントにおける商談価値は、優先順位付けされていないアカウントに比べて29%高く、成約規模も33%大きかったとのことです。最も優れた成果は、単純な活動シグナルではなく、成約(クローズド・ウォン)および失注(クローズド・ロスト)の結果に基づいてモデルが学習されている分野で見られています。CRM履歴が乏しい、あるいは偏りがある購買担当者については、システムが現在の需要状況よりも過去の成約パターンを反映してしまうため、依然としてスコアリングが低くなる傾向にあります。これに対し、ベンダー各社は学習サイクルの高速化を進めており、これにより予測型営業インテリジェンスソフトウェア市場において、最新の購買シグナルと営業アクションとの間のギャップを短縮できるようになっています。
RevOpsの標準化がもたらす新たなデータガバナンスの要請
収益運用(RevOps)の統合により、予測型営業インテリジェンスソフトウェアの役割は、リードの適格性評価から、予測、テリトリー計画、契約更新のモニタリングへと広がっています。Salesforceが22カ国の営業担当者4,050人を対象に実施した2026年の調査によると、ドイツの営業リーダーの44%が、サイロ化されたシステムがAI導入の妨げになっていると回答しました。また、同調査では、72%がAIの広範な活用に先立ち、データのクレンジングと標準化を優先していると回答しました。この傾向は、企業がすでに統一された運用モデルに基づいて顧客データを管理している場合、予測型営業インテリジェンスソフトウェア市場からの収益性が高まることを意味します。したがって、RevOpsの体制が整っている市場ほど、ベンダーにとっては、限定的な見込み客発掘用途にとどまらず、プラットフォーム全体の導入に向けたより大きな機会が生まれます。
データプライバシー規制がコンタクトデータのサプライチェーンを圧迫
欧州データ保護委員会(EDPB)は2026年7月、生成AIの文脈における個人データの大規模なウェブスクレイピングに関する合法的な根拠についての要件を厳格化するガイダンスを発表しました。専門家の連絡先情報やプロファイリングシグナルは、データエンリッチメントやスコアリングの中核となる入力要素であるため、これらの規則は予測型営業インテリジェンスソフトウェア市場に直接的な影響を及ぼします。多国籍企業の購入者がより広範な事業展開地域全体で同様の管理措置を適用しているため、コンプライアンスの負担は欧州内に留まるものではありません。小規模なベンダーは、コンプライアンスへの投資を大規模な顧客基盤に分散させることができないため、法務対応やワークフローの再設計にかかるコストが高くなります。これにより、製品ロードマップの進行が遅れ、予測型営業インテリジェンスソフトウェア市場において、規模の大きい既存企業がさらに優位に立つ可能性が高まります。この圧力は、アウトリーチの透明性、同意の取り扱い、監査対応が、単なるオプション機能ではなく、購入要件となりつつある分野で特に顕著です。
セグメント分析
2025年にはソフトウェアが62.43%のシェアを占め、これにより予測型営業インテリジェンスソフトウェア市場は、サービス主導型の実行ではなく、プラットフォーム主導型の提供形態に定着しました。この優位性は、購入者が単一の運用レイヤー内で、インテントダッシュボード、予測スコアリングエンジン、ワークフローの自動化、およびCRMに組み込まれたアラート機能を優先していることを反映しています。ソフトウェア側もSaaSの経済性の恩恵を受けており、ユーザー数が増えても追加の提供コストは低く抑えられ、機能アップデートも従来のエンタープライズリリースサイクルよりも迅速に行われます。一方で、予測型営業インテリジェンスソフトウェア業界では、複雑な導入過程においてモデルの調整やデータガバナンスに依然として専門家の関与が必要であるため、人的サポートの役割が縮小されることはありません。
サービス市場は2031年までCAGR16.82%で拡大すると予測されており、ソフトウェア市場が依然として規模で上回っているにもかかわらず、最も成長の速い構成要素となっています。これは、エンタープライズ環境において、ワークフロー設計、CRMのデータ整備、モデルのチューニング、および導入の監督に対するニーズが高まっていることを反映しています。サービスへの需要は、組織が予測、テリトリー計画、およびアカウントの優先順位付けのすべてにインテリジェンスを同時に組み込みたいと考える場合、特に強まる傾向にあります。2026年3月にApollo.ioがPocusを買収したことも、企業のシグナルインテリジェンスが統一されたプラットフォーム体験にさらに緊密に統合されつつあるという市場の方向性を示唆しています。この変化が進むにつれ、予測型営業インテリジェンスソフトウェア市場においては、パッケージソフトウェアの機能と、かつては個別のプロフェッショナルサービスプロジェクトに含まれていた要素との境界が曖昧になっていく可能性があります。
クラウドは2025年に予測型営業インテリジェンスソフトウェア市場シェアの63.81%を占めており、2031年までCAGR15.39%で最も急速な成長を記録すると予測されています。API主導の統合により、カスタム導入作業の必要性が低減するにつれ、その地位はさらに強固なものとなっています。このモデルは、現在の営業チームによるソフトウェアの購入方法と合致しており、ほとんどの商業環境において、インフラの所有権よりも導入のスピードがより重要視されているためです。オンプレミスは、金融サービス、防衛関連の顧客、および居住要件や内部セキュリティ規則が依然として厳格な請負業者エコシステムなど、規制の厳しい環境において依然として重要な役割を果たしています。とはいえ、予測型営業インテリジェンスソフトウェア市場は、共有されたシグナル層や連携されたデータフローが、孤立した環境よりもクラウド環境においてより効果的に機能する状況によって、ますます形作られつつあります。
現在、より大きな隔たりが生じているのは、クラウドネイティブのプラットフォームと、単にクラウドに移行されただけの旧来のシステムとの間です。クラウドネイティブのベンダーは、より多くのシグナルタイプを取り込み、モデルの再トレーニングを迅速に行い、運用上の摩擦を最小限に抑えながら、リアルタイムスコアリングのための演算リソースを拡張することができます。Apollo.ioが2026年にClaudeおよびChatGPTを通じてMCPベースのアクセスを展開した事例は、クラウドファーストの設計がエンドユーザーにとってワークフローの直接的な起動をいかに容易にするかを示しました。また、コンプライアンス要件の面でも、ガバナンスの確立されたクラウド環境では、文書化、ログ記録、監査管理の維持が容易であるため、オンプレミス展開の正当性を立証することが難しくなっています。そのため、予測型営業インテリジェンスソフトウェア市場において、クラウドは依然として最大かつ最も急速に発展している配信層であり続けています。
地域別分析
2025年、北米は予測型営業インテリジェンスソフトウェア市場シェアの34.56%を占め、引き続き最大の地域貢献者としての地位を維持しました。米国は、企業向けソフトウェアへの多額の投資、成熟したCRMの導入、およびGTMツールの高い利用率が相まって、依然として需要の中心地となっています。米国国勢調査局の報告によると、2026年5月の企業におけるAI利用率は19.8%に達しており、これはデジタル導入環境全般における広範な基準となりました。カナダでは、SaaSや金融サービスの購入者からの需要が増加しており、一方、メキシコでは、多国籍企業が標準化された収益管理スタックを現地事業に拡大するにつれて、市場が拡大しています。予測型営業インテリジェンスソフトウェア市場全体において、この地域的な優位性は、価格競争よりもインフラの成熟度に依然として支えられています。
欧州は、コンプライアンス上の負担が増大しているにもかかわらず、購買の洗練度が高いため、依然として重要な需要の中心地となっています。ドイツと英国は、特に企業チームがより強力な予測体制と優れたデータガバナンスを求める分野において、商業需要の基盤であり続けています。ウェブスクレイピングおよび関連するプライバシー義務に関する欧州データ保護委員会(EDPB)のガイダンスは、この地域にサービスを提供するベンダーの製品アーキテクチャの選択を再構築しつつあります。つまり、欧州の予測型営業インテリジェンスソフトウェア市場では、監査可能性、同意管理、そして透明性の高いAIを活用したアウトリーチをサポートできるプラットフォームが評価されることになります。
アジア太平洋地域は、2031年までCAGR19.42%で拡大すると予測されており、予測型営業インテリジェンスソフトウェア市場において最も急成長している地域となります。中国は企業の急速なデジタル化の恩恵を受けており、一方、インドはSaaSの導入拡大と、リード管理の効率性を当然のこととして重視する大規模なアウトソーシング基盤に支えられています。日本と韓国は、先進的な企業IT環境と、大企業内での本格的なAI導入の取り組みを通じて成長を牽引しています。南米、中東・アフリカのシェアは依然として小さいもの、クラウドベースのエントリーレベル製品が導入のハードルを下げるにつれ、ブラジル、アルゼンチン、サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカでは導入が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- AIネイティブのバイヤーシグナルスコアリングにより、コンバージョン優先順位付けが改善されます
- RevOpsの標準化が、部門横断的な予測の可視化を促進します
- クラウド型セルフサービス型広告の導入により、中堅企業市場への浸透が拡大しています
- CRMおよびマーケティングオートメーションとのインテントデータの融合により、シグナルの品質が向上します
- ワークフローの自動化により、SDRおよびAEの調査時間が短縮されます
- アカウントベースド・セリングの拡大により、予測的ターゲティングへの需要が高まっています
- 市場抑制要因
- データプライバシー上の制約により、コンタクトデータおよび購入意向データの収集が制限されています
- シグナルの減衰とデータの陳腐化により、モデルの精度が低下します
- CRM、MAP、CDPの各スタックにまたがる統合の複雑さが、導入の遅れを招いています
- 予算の精査により、中核収益チーム以外での全社的な展開が鈍化しています
- 業界バリューチェーン分析
- 価格分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- 用途別
- リードジェネレーションと見込み客開拓
- 予測型リードスコアリング
- 売上予測
- データ管理およびデータエンリッチメント
- 販売実績の分析とレポート作成
- その他の用途
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 製造業
- メディア・エンターテイメント
- 政府・公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ZoomInfo Technologies Inc.
- Salesforce, Inc.
- Apollo.io, Inc.
- 6sense Insights, Inc.
- Demandbase, Inc.
- LinkedIn Corporation
- Dun and Bradstreet Holdings, Inc.
- HubSpot, Inc.
- Oracle Corporation
- Cognism Ltd.
- Lusha Systems Ltd.
- SalesIntel LLC
- HG Insights LLC
- LeadGenius Inc.
- Outreach, Inc.
- SalesLoft, Inc.
- Clearbit, Inc.
- UpLead LLC
- Zoho Corporation Pvt. Ltd.
- Clari Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日


