


デスモイド腫瘍:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Desmoid Tumors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117516
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デスモイド腫瘍市場は、2025年に30億2,000万米ドル、2026年に32億米ドルとなり、2031年までに45億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.13%で成長すると見込まれています。
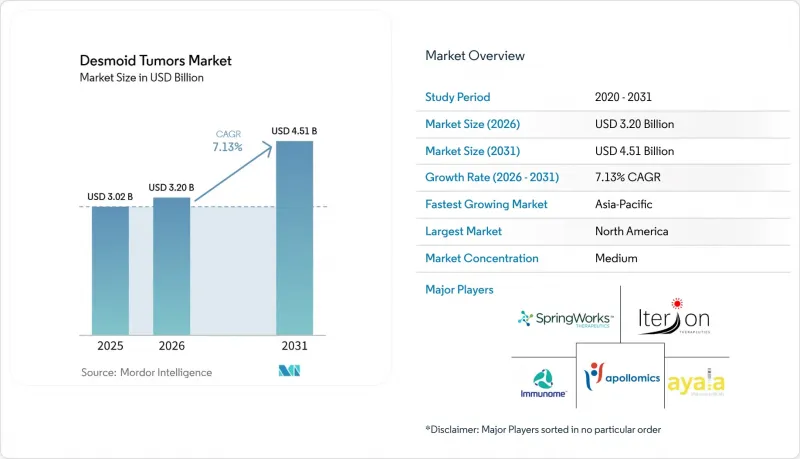
本レポートは、治療法別(標的療法、放射線療法、化学療法など)、腫瘍の種類および発生部位別(腹壁デスモイド腫瘍、腹腔内デスモイド腫瘍など)、エンドユーザー別(病院、専門クリニックなど)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデスモイド腫瘍市場の動向と洞察
希少軟部組織腫瘍の診断件数の増加
診断の特異性が向上したことで、デスモイド腫瘍市場において、患者が広義の線維性病変という分類に留まることなく、正式な治療経路に組み込まれるケースが増えています。デスモイド腫瘍ワーキンググループは、診断の確定と治療方針の決定を目的として、生検検体に対するCTNNB1変異解析をルーチンで行うことを推奨しており、この基準は北米および欧州の主要ながんセンターに広がりつつあります。軟部組織腫瘍クリニックにおける次世代シーケンシングパネルの利用拡大も、実際の発生率に変化がない場合でも、かつては非特異的な線維腫症と分類されていた症例を臨床医が特定するのに役立っています。デスモイド腫瘍市場にとって、これは患者数が本来限られている希少疾患の分野においても、診断対象となる患者層が拡大し得ることを意味します。
標的療法の臨床パイプラインの拡大
2026年のデスモイド腫瘍市場では、これまでにないほど活発な分子標的療法のパイプラインが形成されています。これには、承認済みの経口ガンマセクレターゼ阻害剤1剤、第III相臨床試験段階にある別の経口薬剤1剤、および異なるWntおよびB-カテニン標的アプローチを用いた複数の初期段階のプログラムが含まれます。Immunome社の報告によると、第3相RINGSIDE試験において、varegacestatはプラセボ群の9%に対し56%の客観的奏効率を示し、腫瘍体積の中央値は83%減少しました。この結果を受け、2026年4月に新薬承認申請(NDA)が行われ、2026年7月にFDAによる受理が決定しました。これらの結果は2026年のASCO年次総会でも発表され、2027年の承認決定に先立ち、処方医の認知度を高めることとなりました。この分野に参入する製品が増えるにつれ、デスモイド腫瘍市場は、医師からの注目度の高まり、症例発見の向上、そして専門の肉腫ネットワークを超えた幅広い治療に関する議論の活発化により、恩恵を受けるものと見込まれます。
高額な治療費と償還に関する課題
デスモイド腫瘍市場において、高価格な希少疾病用医薬品の価格は、特に希少疾患に対する充実した保険償還制度を持つ少数の国々以外では、依然として患者のアクセスを直接的に制限する要因となっています。米国では、2025年に施行されたメディケア・パートDの改革により、年間自己負担薬代の上限が2,000米ドルに設定され、給付ギャップが撤廃されたことで、高額治療を受ける対象患者のアクセスが改善されました。ブラジル、湾岸諸国のヘルスケア制度、インドなど多くの成長市場では、同様の支援体制が依然として不十分であるか、あるいは存在せず、その結果、資金力のある専門医療機関とそれ以外の患者との間でアクセスに格差が生じています。また、専門薬局を経由した事前承認は、事務処理の増加、数週間に及ぶ審査期間、そして多くの一般腫瘍科診療所が対応を望まない異議申し立てなどを伴うため、治療の普及を遅らせています。このため、処方箋は少数の専門センターに集中したままであり、デスモイド腫瘍市場が既存の紹介ネットワークを超えて拡大するスピードが制限されています。
セグメント分析
2025年、デスモイド腫瘍市場規模において、標的療法は41.23%のシェアを占め、この分野で承認された全身療法の選択肢がなかった長年の後、主要な治療カテゴリーとなりました。ニロガセスタットは依然として市場の柱であり、DeFi第3相試験の4年間の追跡調査では、客観的奏効率が1年目の34.3%から4年間の継続治療後に45.7%へと上昇し、長期にわたり治療を完了した患者における腫瘍サイズの最大縮小率の中央値は75.8%でした。また、これは、特定の患者にとっては経過観察が依然として重要であるにもかかわらず、標的療法がデスモイド腫瘍治療分野の大部分において標準治療となりつつある理由の一つでもあります。
化学療法は最も急速に成長する治療分野になると予想されており、このセグメントにおけるデスモイド腫瘍市場は、2031年までCAGR8.84%で拡大すると見込まれています。これは、従来の治療パターンへの回帰を意味するものではありませんが、メトトレキサートとビンブラスチンの併用といったメトロノミック療法が、小児症例、医療資源が限られた環境、および患者が新薬へのアクセスを待っている期間において、依然として真のニーズを満たしていることを示しています。放射線療法、凍結切除、高周波アブレーション、および塞栓療法は、依然として幅広い治療手段の一部であり、これはデスモイド腫瘍市場が、単一の治療経路モデルではなく、多様な治療構造を反映し続けていることを意味します。
地域別分析
2025年、北米はデスモイド腫瘍市場の46.22%を占めており、米国ではすでに全身療法が承認され、専門薬局による支援体制も整備されていることから、同地域は引き続き主要な商業拠点となっています。また、2026年には米国で1万人から1万1,000人の患者が積極的な治療管理下にあり、この地域は治療対象患者数が最も多く、希少がん治療薬に対する保険償還環境も最も確立されています。カナダでは依然として商業化の進展が緩やかであり、メキシコでは米国に匹敵する希少疾患向け保険償還制度が整備されていないため、経済的な制約に直面しています。
2025年、欧州はデスモイド腫瘍市場において依然として第2位の地域ブロックであり、最近の最も重要な出来事としては、2025年8月に欧州委員会が「オグシヴェオ」を同地域で初めてかつ唯一の承認治療薬として承認したことが挙げられます。ドイツは、肉腫専門の医療インフラが整備されており、DeFi開発プログラムに参画する臨床リーダーシップの比重も大きいため、早期の普及が見込まれます。EUのHTA(医療技術評価)枠組みに基づく共同評価アプローチは、各国での価格設定協議が開始され次第、加盟国全体における希少がん治療薬の評価を効率化する一助となる可能性があります。一方、英国はMHRA(医薬品医療製品規制庁)およびNICE(国立医療技術評価機構)による審査という独自のプロセスを踏むため、EUの承認経路と比較して、本格的な商業展開までに要する時間が長くなります。
アジア太平洋地域は最も急速に成長する地域になると予測されており、デスモイド腫瘍市場は2031年までCAGR9.44%で拡大すると見込まれています。日本が際立っているのは、国立がんセンターが2025年にニロガセスタットを「医療上の必要性が高い未承認薬」としてリストアップしたためであり、これは他の多くの地域市場に比べて規制上の道筋が明確であることを示唆しています。中国では、学術的な知見の蓄積や新たな臨床試験活動(2026年4月に開始予定のES014第2相試験など)を通じて、存在感を高めています。オーストラリア、韓国、インドも、腫瘍学のインフラ、希少疾患に対する認識、保険支援の改善に伴い、その重要性を高めていますが、同地域の市場浸透率は依然として北米や西欧よりも低い水準から始まっています。南米、中東・アフリカは引き続き長期的な機会であり、湾岸諸国は病院への投資に支えられ、ブラジルとアルゼンチンは公的医療制度や学術的腫瘍学センターを通じて、より限定的ながらも基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 希少な軟部組織腫瘍の診断件数の増加
- 標的療法の臨床パイプラインの拡大
- 経口・非外科的治療法の利用拡大
- 遺伝子プロファイリングと変異に基づく治療法の選択
- 希少疾患レジストリによる症例特定と紹介の改善
- 希少疾病用医薬品の革新に対する支払機関の受容拡大
- 市場抑制要因
- 承認済み治療法の数が限られている
- 高額な治療費と保険償還をめぐる摩擦
- 積極的監視により、当面の医薬品需要が減少しています
- 臨床的異質性と患者数の少なさ
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 標的療法
- 放射線療法
- 化学療法
- その他の治療タイプ
- 腫瘍の種類と発生部位別
- 腹壁デスモイド腫瘍
- 腹腔内デスモイド腫瘍
- 腹腔外デスモイド腫瘍
- 頭頸部のデスモイド腫瘍
- 胸部および胸壁のデスモイド腫瘍
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen Inc.
- Apollomics Inc.
- AstraZeneca PLC
- Ayala Pharmaceuticals, Inc.
- Bayer AG
- Bristol-Myers Squibb Company
- Eisai Co., Ltd.
- Eli Lilly and Company
- Immunome, Inc.
- Ipsen S.A.
- Iterion Therapeutics, Inc.
- Johnson and Johnson
- Merck KGaA
- Novartis AG
- Parabilis Medicines
- Pfizer Inc.
- PRISM BioLab Co., Ltd.
- Roche Holding AG
- SpringWorks Therapeutics, Inc.
- Takeda Pharmaceutical Company Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


