


セラミックス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ceramics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117504
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
セラミックス市場の規模は2025年に2,376億6,000万米ドルと評価され、2026年の2,529億3,000万米ドルから2031年までに3,448億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.39%となる見込みです。
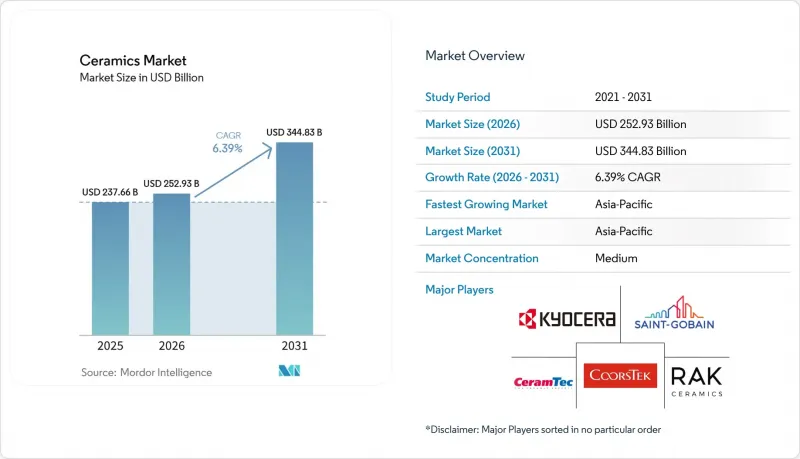
本レポートは、種類(従来型および先進型)、用途(タイル、衛生陶器など)、エンドユーザー産業(建築・建設、電気・電子など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のセラミックス市場の動向と洞察
世界の建設活動による需要の増加
建設分野において、セラミックス市場は住宅の竣工、改修工事、公共インフラの整備と密接に関連しており、主な用途にはタイル、衛生陶器、レンガ、パイプなどが含まれます。この傾向は、都市の拡大に伴い基本的な建築資材や内装仕上げ製品の安定した供給が求められる高成長経済国で特に顕著です。住宅建設計画、都市の拡大、商業開発が同時に進む場合、同じプロジェクトのパイプラインが、複数のセラミックス製品カテゴリーにわたる需要を同時に押し上げることがあります。データによると、インドでは高級タイルの需要が高まっており、これらの地域におけるセラミックス市場では、販売数量が増加しているだけでなく、より高付加価値な製品構成へと移行していることが示唆されています。この変化は、低価格帯の製品が価格競争に直面している場合でも売上高の成長を支えており、新たな用途が戦略的な注目を集めているにもかかわらず、セラミックス市場が建設業のファンダメンタルズに根ざし続けている理由を説明する一因となっています。
半導体およびAIインフラにおける先端セラミックの採用拡大
半導体およびAIインフラへの投資も、セラミックス市場の成長を牽引しています。これは、製造、パッケージング、および熱管理システムに高純度のセラミックス部品が必要とされるためです。NGKインシュレータ株式会社は2026年4月、半導体製造装置に使用されるセラミックスの生産能力を拡大するため、新工場に700億円(約4億8,000万米ドル)を投資すると発表しました。京セラは2026年4月、xPUやスイッチ用特定用途向け集積回路(ASIC)に使用される先進的なAI半導体パッケージ向けに、多層セラミックコア基板を導入しました。これは、セラミックス市場がデータセンターのハードウェア要件に深く浸透しつつあることを示しています。こうした動向は、セラミックス市場がもはや最終製品だけに限定されていないことを示しており、半導体生産を支える資本設備や基盤材料においても、その重要性がますます高まっていることを示しています。パッケージアーキテクチャの要求が厳しくなるにつれて製品の複雑性は高まっており、豊富なプロセス経験と管理された製造条件を備えたサプライヤーが有利となります。これにより参入障壁が高まり、セラミックス市場は、従来の建設分野が通常提供するよりも強力な技術基盤を備えることになります。
セラミックス製造における高いエネルギー消費
エネルギー集約的な焼成および熱処理プロセスは、セラミックス市場にとって明らかな操業上の制約となっています。2025年に『International Journal of Applied Ceramic Technology』誌に掲載された調査によると、セラミックタイルの生産では、生産量1平方メートルあたり32 kWhのエネルギーが消費されており、窯が同セクターの排出量の80%以上を占め、地球温暖化係数(GWP)は1平方メートルあたり14.4 kg CO2eに達することが明らかになりました。これらの数値が重要視される理由は、セラミックス市場には依然として大規模な伝統的な製造基盤が存在し、燃料費の変動が利益率を圧迫し、工場の稼働率を低下させる可能性があるためです。また、同調査では、電気式窯、水素焼成、廃熱回収といった脱炭素化の選択肢は技術的に実現可能であるもの、多額の設備投資を必要とし、小規模な生産業者にとっては資金調達が困難となる可能性があることも指摘されています。セラミックス市場は、燃料価格と、長期的に燃料依存度を低減するために必要な投資の両面から、コスト面での課題に直面しています。この制約は、規制の強化によりエネルギー多消費型工場の近代化コストが増加している欧州において、特に顕著です。
セグメント分析
2025年、従来型セラミックスは売上高の62.15%を占め、売上高ベースでセラミックス市場最大のカテゴリーとしての地位を維持しました。このシェアは、建設用途で依然として主要なセラミック製品であるタイル、レンガ、パイプ、衛生陶器、陶器との強いつながりを反映しています。これらの製品は大量に流通し、確立された流通システムに依存しており、継続的な交換・改修需要の恩恵を受けています。また、物流体制、施工業者の慣れ、仕様基準がすでに十分に確立されているため、従来型セラミックスは地域市場間での流通も容易です。このため、価格競争が激しい分野であっても、従来型セラミックスはセラミックス市場において最大のセグメントとなっています。したがって、住宅、インフラ、リフォーム活動の動向は、引き続き総売上高に広範な影響を及ぼし続けています。
ハイテクセラミックスは、2031年までにCAGR7.83%で成長すると予測されています。この成長は、電子機器、産業用機器、医療用インプラント、エネルギーシステムにおける機能性および構造的な用途によって支えられており、これらの分野ではコストよりも純度、寸法精度、性能が優先されています。NGKが2026年4月に実施した半導体装置用セラミックスの生産能力拡大や、京セラによるAIパッケージ基板の製品開発は、メーカーがより専門性の高い製品への投資を推進していることを反映しています。村田製作所が2026年2月に開設した新しいセラミックコンデンサ研究開発センターや、2026年4月に竣工した新生産棟も、同様に高付加価値のセラミックシステムに向けた動きを示しています。したがって、セラミックス業界における付加価値の創出は、従来の製品が依然として絶対的な売上高の大部分を占めているにもかかわらず、先端材料へとシフトしつつあります。これにより、セラミックス市場は、一方は建設需要に牽引され、もう一方は技術的な性能要件に牽引されるという、二本立ての構造を呈しています。
地域別分析
2025年、アジア太平洋地域は世界の売上高の46.27%を占め、セラミックス市場において最大の地域となりました。また、同地域は2031年までCAGR7.26%で拡大すると予測されており、セラミックス市場において最も成長の速い地域ブロックとなる見込みです。アジア太平洋地域は、世界最大の従来型セラミック生産拠点を有するとともに、日本や韓国に先端セラミックサプライヤーが集中しています。中国は依然としてタイル生産の中心地である一方、日本と韓国は高付加価値の電子機器用および精密セラミック分野においてより大きな貢献をしています。これにより、アジア太平洋地域は規模、コスト競争力、技術力、そして最終市場の深さのバランスを保っています。
北米と欧州は、セラミックス市場の中でもより成熟した地域であり、その成長は新築住宅建設への依存度が低く、リフォーム需要、産業用途、半導体関連材料、およびエネルギー転換関連機器に大きく左右されます。欧州では、改正された「産業排出指令」により、コンプライアンス対応や窯の近代化が、セラミックメーカーにとってより顕著な競合要因となっています。この政策環境は、安定した生産を維持しつつ設備更新の資金を調達できる大規模な事業者に有利に働いています。北米は、着実なリフォーム需要と、高度な製造用途における堅調な基盤の恩恵を受けています。モホーク・インダストリーズ社は、2026年第1四半期の純売上高が前年同期比8.0%増の27億米ドルとなったと報告しており、同地域における床材需要の堅調さを示しています。
南米、中東・アフリカの総売上高は比較的低いもの、その成長の可能性と地域多角化における役割から、セラミックス市場にとって依然として重要な地域です。中東では、貿易ルートの混乱が続く中でも、大規模な建設プロジェクトやホスピタリティ分野の開発が、セラミックスの需要を支え続けています。RAKセラミックスは2026年、地域情勢が輸出の流れに影響を与えたと報告しており、中東・アフリカ(MEA)地域のセラミックス市場が、プロジェクト需要と物流リスクの両方に左右されていることが示されています。南米は依然として住宅建設の景気循環や資金調達状況と密接に関連していますが、両地域における先端セラミックスの需要は、依然として主に輸入によって賄われています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 住宅および非住宅建設におけるセラミック材料の需要の増加
- 高性能産業用途における先端セラミックスの採用拡大
- 製造業全般における耐摩耗性セラミック部品の交換需要の拡大
- 都市化と住宅開発を背景とした、近代的な衛生陶器への需要の高まり
- 新興国におけるセラミックタイルの生産能力の拡大
- 市場抑制要因
- セラミック製造プロセスに伴う高いエネルギー消費量
- アルミナ、ジルコン、カオリンを含む原材料価格の変動
- 厳格な環境規制および炭素排出規制への遵守要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 従来型
- 高度
- 用途別
- タイル
- 衛生陶器
- レンガ・パイプ
- 耐火物
- 研磨材
- 電気・電子用セラミックス
- 陶器・食器
- その他の用途
- エンドユーザー産業別
- 建築・建設
- 電気・電子機器
- 工業製造
- ヘルスケア・医療
- エネルギー・ユーティリティ
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AGC Ceramics Co., Ltd.
- CeramTec GmbH
- CoorsTek Inc.
- Du-Co Ceramics Company
- Imerys S.A.
- Kajaria Ceramics Limited
- KYOCERA Corporation
- LIXIL Corporation
- Materion Corporation
- McDanel Advanced Ceramic Technologies
- MOHAWK INDUSTRIES, INC.
- Morgan Advanced Materials plc
- Murata Manufacturing Co., Ltd.
- NGK Spark Plug Co., Ltd.
- RAK CERAMICS
- Rauschert GmbH
- Saint-Gobain
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日