


顔料分散:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pigment Dispersion - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117501
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、顔料分散液の市場規模は、2025年の271億7,000万米ドル、2026年の292億4,000万米ドルから、2031年までに358億4,000万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR4.16%を記録すると見込まれています。
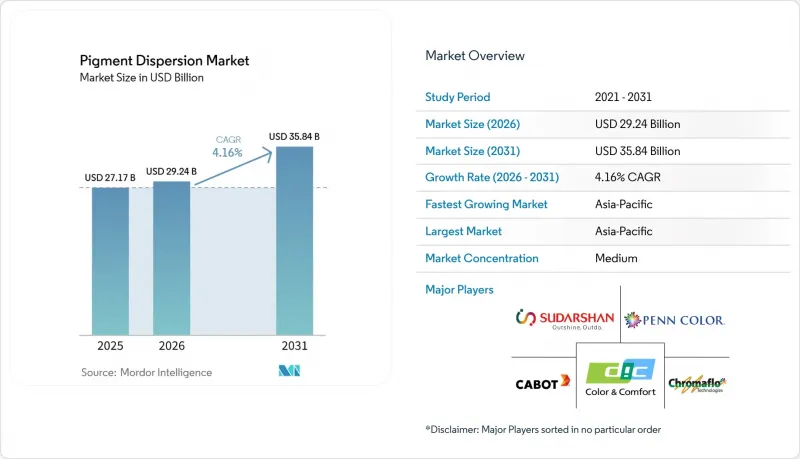
本レポートは、顔料の種類(無機顔料および有機顔料)、分散剤の種類(水性および溶剤系)、用途(印刷インキ、プラスチックなど)、最終用途産業(自動車、包装など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の顔料分散液市場の動向と洞察
水性顔料分散液システムへの需要の高まり
顔料分散市場における最も顕著な変化は、建築、自動車、および工業用コーティング用途において、溶剤系システムから水性系への切り替えが進行していることです。欧州委員会が2025年12月に決定したEUエコラベルの基準改定により、装飾用塗料および関連製品に対する基準が厳格化され、特定の室内用途におけるVOC(揮発性有機化合物)およびSVOC(半揮発性有機化合物)の閾値が引き下げられました。サプライヤーは多くの場合、世界の製品プラットフォームを主要な基準の中で最も厳しいものに合わせるため、この変更は欧州をはるかに超えて配合の選択に影響を与えています。エボニック社の「TEGO Dispers 780 W」は、規制に合わせて技術基盤がどのように進化しているかを示しています。この製品は無溶剤・非有害であり、高品質な水性顔料濃縮液向けに設計されており、関連するコンプライアンス枠組みの下での食品関連用途を含め、有機および無機顔料の両方に適しています。水性システムと溶剤系システムの性能差が縮小し続ける中、顔料分散市場では、再配合、試験、生産ラインの転換を通じて顧客を支援できるメーカーが優位に立つと見られます。従来の溶剤化学に依存している中小の配合メーカーは、設備やスキルの面で、より困難な移行に直面することになるでしょう。
建築・建設分野からの需要拡大
建築・建設セグメントは、顔料分散体市場の成長を支えています。この需要は、不透明性、耐久性、耐候性、および内外装表面における均一な外観を実現するために二酸化チタンや酸化鉄を使用する建築用塗料や建設資材によって牽引されています。需要が最も高いのはアジア太平洋地域および一部の中東市場であり、これらの地域では都市化、インフラ投資、住宅開発が、広範かつ継続的な塗料消費を支えています。これらの地域以外にも、グリーンビルディング基準や低排出型塗料への嗜好が高まることで仕様水準が引き上げられており、溶剤を多用する代替品に比べ、付加価値の高い水性分散液や技術的に洗練された分散液が支持されています。その結果、顔料分散液市場は、建設活動から2つの点で恩恵を受けています。1つは塗料への直接的な需要であり、もう1つは、より高度な技術的知見と一貫した品質管理を必要とする配合への段階的な移行です。
原材料価格の変動
無機顔料システムにおいて、二酸化チタンやその他の鉱物原料が生産コストの相当な割合を占めているため、顔料分散体市場は依然として原材料価格の変動リスクにさらされています。二酸化チタンは、無機顔料の生産コストの50%から70%を占める場合があり、これは、たとえ穏やかな原料価格の変動であっても、顔料メーカー、分散体メーカー、および下流の配合業者全体に利益率への圧力をもたらすことを意味します。Tinox Chemie社の報告によると、2026年半ばまでのルチル型二酸化チタンの価格は1トンあたり1,821~1,959米ドルの範囲と見込まれています。一方、硫黄関連の高騰によるコスト圧力は、硫酸塩法プロセスの採算性に引き続き影響を与えており、2026年においてもコストの不安定さが操業上の課題として続いていることを反映しています。これは顔料分散体市場にとっても重要な点です。なぜなら、建設および産業用途において無機系製品が売上高の大部分を占めており、性能、不透明度、耐候性に影響を与えることなくこれらの原材料を代替することは、メーカーにとって困難だからです。調達体制が堅固で、サプライヤーネットワークが広範、あるいは上流工程への統合が進んでいる企業は、利益率を守る上で有利な立場にありますが、小規模な事業者ほど、利益率の低下や顧客へのコスト転嫁の遅れというリスクに直面しやすくなります。
セグメント分析
2024年、無機顔料は57.42%のシェアを占め、顔料分散体市場において支配的なセグメントとなりました。この地位は、二酸化チタンや酸化鉄の実用的な性能によって支えられていました。これらは、建築用および工業用コーティング用途において、耐紫外線性、熱安定性、耐薬品性、不透明性を備えつつ、コスト効率も提供していたからです。これらの特性により、無機顔料分散液は、耐候性や耐用年数が重要な購入基準となる建築用外装塗料、保護システム、およびPVC系建材において広く使用され続けてきました。顔料分散液市場は、特に建設用および工業用塗料の年間消費量が膨大な地域において、無機化学に大きく依存していました。この集中傾向は、二酸化チタンの原材料価格の変動が、バリューチェーンの大部分において価格設定や利益率の動向に直接影響を及ぼした理由も説明しています。
2025年時点で、有機顔料が残りの市場シェアを占めており、2031年までCAGR5.13%で成長すると予測されており、これは同セグメント内で最も高い成長率となります。有機顔料の採用が最も進んでいるのは、彩度、輝度、デザインの柔軟性を重視し、重金属関連の懸念を回避する配合が求められる最終用途、特に印刷インキ、特殊繊維、および一部の化粧品システムです。2025年3月、Sudarshan Chemical Industries LtdはHeubach Groupの買収を完了し、事業拠点を世界19カ所に拡大するとともに、有機顔料、無機顔料、珠光顔料、液体分散液にわたる製品ポートフォリオを強化しました。この買収は、世界中の最終市場における特殊顔料への継続的な需要を反映したものです。顔料分散体市場において、この取引は規模とポートフォリオの幅広さを融合させ、より大規模なサプライヤーが単一のプラットフォームを通じて、汎用製品から高付加価値のカラーシステムまでを供給することを可能にしました。したがって、無機顔料は引き続き主要な収益源となる見込みですが、有機顔料は製品構成や利益率の向上に引き続き影響を与える見込みです。
水性分散液は2025年に55.76%のシェアを占め、2031年までCAGR4.82%で成長すると予測されており、顔料分散液市場において最大かつ最も急成長しているカテゴリーとなっています。その成長は、環境コンプライアンス要件の厳格化、サステナビリティ調達基準の拡大、および顔料の濡れ性、安定化、発色性、耐食性における技術的進歩によって牽引されています。水性システムへの移行は、建築用塗料、パッケージ用インク、および発色性や加工の一貫性を損なうことなく低排出システムを求める顧客が存在するその他の用途において、特に重要となっています。この移行には、新しい添加剤の化学的特性、粉砕制御の改善、そしてよりきめ細かな配合サポートが求められます。顧客による承認を得れば、水性システムは将来の規制動向とより密接に整合しているため、より長い商業的寿命を享受できる可能性があります。
BASF社は、「Dispex Ultra PX 4290」を、水性塗料、印刷インキ、接着剤における有機および無機顔料用の無溶剤・高分子量分散剤として位置付けており、顔料充填率の向上、粘度の低減、凝集安定性の向上、光沢の向上といった利点を備えています。エボニック社も同様に、「TEGO Dispers 780 W」を、高品質な水性顔料濃縮液向けの無溶剤ソリューションとして位置付けています。この製品は、バインダー含有およびバインダーフリーの着色剤の双方に適しており、食品用途に関連する要件にも準拠しています。溶剤系分散液は、接着性、耐薬品性、あるいは従来のプロセス条件から溶剤化学が好まれる、要求の厳しい工業用や特殊用途において、依然として一定の役割を果たしています。とはいえ、顧客の嗜好や規制が、揮発性有機化合物(VOC)の低減やコンプライアンス対応が容易な選択肢へとシフトし続けているため、顔料分散液業界では、こうしたシステムの一般市場における役割が着実に縮小しています。その結果、溶剤系製品は特定の用途において戦略的な重要性を維持しているもの、かつてのような広範な市場での地位は失われています。
地域別分析
アジア太平洋地域は、2025年に世界の売上高の37.55%を占め、2031年までCAGR5.42%で成長し、顔料分散体市場において最大かつ最も急速に成長している地域となりました。中国は、統合された顔料生産、幅広いコーティング需要、製造規模、および包装、プラスチック、工業用途にわたる大規模な顧客基盤に支えられ、この地位の中核であり続けました。インドも、住宅建設の拡大、都市開発、国内の製造業活動が塗料や着色剤の需要を支えたことから、重要性を高めました。アジア太平洋地域の市場は、主要な消費セクター全体で、より高仕様の水性および特殊システムへの段階的な移行によって、さらに後押しされました。東南アジアでは、電子商取引や消費財の流通に関連する包装需要が、複数の市場においてインクおよび関連する分散システムの需要を牽引し、同地域はさらなる成長の基盤を築いています。
日本と韓国は、顔料分散市場においてそれぞれ異なる役割を果たしています。日本は、地域最大の生産量というよりも、高仕様な需要を通じてより大きな貢献をしており、その重要性は、安定した粒子制御と一貫した配合性能を必要とする自動車OEM用塗料、エレクトロニクス関連用途、高度な工業用仕上げ、および精密印刷のニーズによって支えられています。北米と欧州は、新築建設の著しい成長というよりは、改修工事、包装材の転換、自動車の補修塗装、および工業用塗料に支えられ、引き続き大きな価値の源泉となっています。また、欧州は重要な規制上のベンチマークとしても機能しています。揮発性有機化合物(VOC)や、より広範な化学物質コンプライアンスの枠組みによって形作られる製品要件が、世界のサプライヤーの基準や輸出向けの配合戦略に頻繁に影響を与えているからです。米国およびカナダでは、建設・改修活動が建築用塗料の需要を支えている一方、包装品質への期待の高まりにより、信頼性が高く、低排出の分散技術へのニーズが高まっています。
DIC株式会社の子会社であるサン・ケミカル社は、「European Coatings Show 2025」において、水性エマルジョン、水性ポリウレタン分散液、VOC削減ソリューション、および低モノマー材料を重点的に紹介し、欧州および北米のサプライチェーンにおける高品質な配合への注力を示しました。南米は、アグリビジネス向け包装、消費財、住宅建設用塗料を通じて貢献しており、特にブラジルは、二酸化チタンおよび酸化鉄をベースとした建築用システムにおける重要な需要拠点として際立っています。中東およびアフリカは、付加価値の高い現地生産の規模では依然として小さいもの、建設プロジェクトや産業開発が、輸入顔料分散液および濃縮液への需要を引き続き支えています。これらの市場では、顧客が輸入されたシステムを現地の基材、気候条件、施工方法に適応させるためのサポートを頻繁に必要とするため、技術サービスや販売代理店との関係は価格と同様に重要となる場合があります。全体として、顔料分散液市場は地域ごとに多様性を保っており、その成長の中心はアジア太平洋地域にある一方、欧州と北米は引き続き技術基準やコンプライアンスの方向性を決定づけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水性および低VOC顔料分散液に対する需要の高まり
- 塗料・コーティング業界からの需要の高まり
- 包装・印刷インキ産業の拡大
- プラスチックおよびポリマー用途における顔料分散液の使用拡大
- 高性能および特殊顔料技術の進歩
- 市場抑制要因
- 二酸化チタンおよび特殊原料の原材料価格の変動
- VOC、REACH、および廃棄物処理に関する規制によるコンプライアンスの負担
- 顔料および石油化学系原材料の価格変動
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 顔料タイプ別
- 無機顔料
- 有機顔料
- 分散タイプ別
- 水性
- 溶剤系
- 用途別
- 塗料・コーティング
- 印刷インク
- プラスチック
- テキスタイル
- 紙
- コスメ
- その他の用途
- 最終用途産業別
- 建築・建設
- 自動車
- 包装
- 紙・印刷
- テキスタイル
- 消費財
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AArbor Colorants Corporation
- AUM Farbenchem Pvt. Ltd.
- Cabot Corporation
- Chromaflo Technologies
- Chromatech Inc.
- DCL Corporation
- Decorative Color and Chemical, Inc.
- DIC Corporation
- ECKART GmbH
- Flint Group
- Penn Colors Inc.
- Sudarshan Chemical Industries Limited
- Toyo Ink SC Holdings Co., Ltd.
- Trust Chem Co., Ltd.
- Vipul Organics Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


