


オートバイ:市場シェア分析、業界動向と統計、成長予測(2025年~2030年)
Motorcycle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117469
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のオートバイ市場規模は2025年に1,428億3,000万米ドルに達し、2030年までに1,665億5,000万米ドルに達すると予測されており、この期間におけるCAGRは3.12%となります。
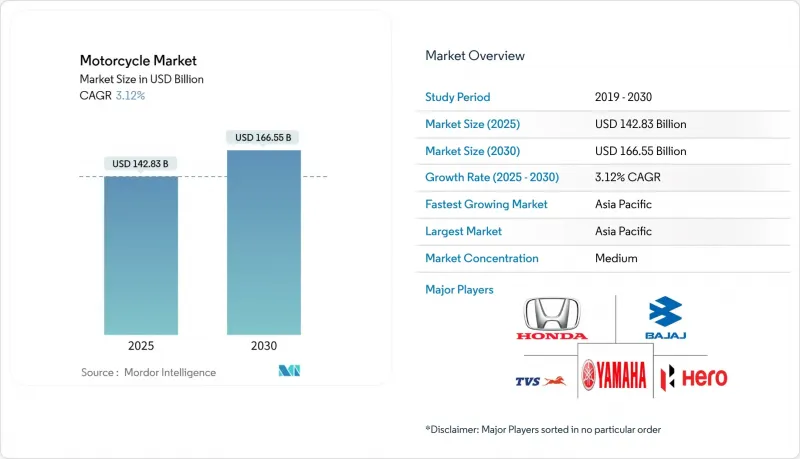
本レポートは、オートバイの種類(スタンダード、クルーザー、スポーツ、アドベンチャー、ツーリング、オフロード)、排気量(200cc以下、200~400cc、400~800cc、800cc以上)、駆動方式(内燃機関、電気)、用途(個人用、商用)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)および数量(台数)で示されています。
世界のオートバイ市場の動向と洞察
南アジアおよび東南アジアにおける都市部の中産階級の急速な拡大
東南アジアでは、都市部の中産階級の人口拡大に伴い、オートバイの普及が加速しています。タイは2030年までに温室効果ガスを20~25%削減することを目標としており、自動車生産の30%をゼロエミッション車とすることを義務付けています。この人口動態の変化により、従来の移動パターンと環境意識が交差する独自の市場力学が生まれ、従来型および電動の二輪車に対する需要を牽引しています。インドネシアは、中国、インドに次ぐ世界第3位のオートバイ市場です。2024年、インドネシアにおけるオートバイの販売台数は640万台を記録しました。同地域のインフラ整備は車両の普及に追いついておらず、混雑した都市環境を走行しつつ、新たな環境基準も満たす、手頃な価格で信頼性の高い移動手段を提供できるメーカーにとって、大きなビジネスチャンスが生まれています。
政府によるEV支援策が電動バイク普及を加速
直接的な購入補助金やインフラ投資を通じて、政策枠組みは電動二輪車の普及をますます後押ししています。インドネシアでは、二輪車市場の浸透を加速させるため、2024年8月に受給資格基準を拡大した700万ルピアの補助金プログラムを実施しました。欧州市場では、ユーロ5+排出ガス規制への適合が義務付けられており、メーカーが規制対応への投資と電動化開発プログラムのバランスを取る中で、意図せずして電動化の普及を加速させるコスト圧力が生じています。この戦略的な影響は、当面の販売への影響にとどまりません。政府は本質的に、長期的な市場での主導権を決定づける移行期のインフラに助成を行っているのです。タイにおけるOyika社を通じたバッテリー交換パイロットプログラムは、政策支援が、密集した都市環境において従来の充電インフラでは実現できないエコシステムの発展をいかに可能にするかを示しています。
ラストマイルのギグエコノミー配送車両の成長
Eコマースプラットフォームやフードデリバリーサービスが事業規模を拡大するにつれ、商用バイクの導入が急増しています。インドネシアのビジネスユーザーは、一般ユーザーの15~70キロメートルという走行距離に対し、通常1日あたり150~200キロメートルを走行しています。このような利用密度の高さにより、独自の市場力学が生み出されています。初期費用は高いもの、特にバッテリー交換インフラによって迅速な業務回転が可能となり収益性を最大化できる場合、総所有コスト(TCO)の計算上、電気自動車が有利となるのです。ポス・マレーシアの車両増強は、機関投資家が大量導入を牽引し、それがインフラ開発を加速させ、規模の経済を通じて単位当たりのコストを削減する仕組みを示しています。商用セグメントのCAGR11.26%という成長は、オートバイが個人の移動手段から、オートバイ市場において異なる性能、信頼性、サービス特性を必要とする不可欠なビジネスツールへと移行しているという、この根本的な変化を反映しています。
セグメント分析
スタンダードバイクは42.73%のシェアを占めていますが、アドベンチャーセグメントは2024年にCAGR10.12%と最も高い成長率を示しており、都市部の通勤やレクリエーション目的のツーリングなど、多様な用途に対応できる多目的プラットフォームに対する消費者の嗜好を反映しています。このセグメントの拡大は、富裕層のミレニアル世代やジェネレーションXのライダーが、高性能とプレミアムなポジショニングによって高価格帯を正当化する多目的車両を求めるという人口動態の動向と一致しています。クルーザーバイクは、ハーレーダビッドソンの戦略的な再ポジショニングの恩恵を受けており、同社は従来の愛好家と若年層の両方をターゲットとした「ストリートグライド・ウルトラ」や「パンアメリカST」を含む、2025年モデルの刷新版を発売しています。
スポーツバイクは、主要市場における保険料や規制上の制約という逆風に直面している一方、ツーリングモデルは、性能よりも快適性を優先する高齢層からの需要拡大を牽引しています。オフロードバイクは、レクリエーション用途や地方市場での実用的な利用に支えられ、安定した需要を維持しています。しかし、電気モデルは、航続距離の制限や遠隔地における充電インフラの制約により、依然として発展途上の段階にあります。アドベンチャーおよびツーリングカテゴリーへのセグメントシフトは、市場の成熟が進んでいることを示しており、差別化の要因は純粋な移動手段としての実用性よりも、ライフスタイルへの位置づけにますます依存するようになっています。
2024年においても、200cc以下のセグメントは50.86%の市場シェアを維持していますが、電動モデルが主流となっている200~400ccカテゴリーは、メーカー各社が従来都市部の通勤用途に供されてきた排気量カテゴリーに電動パワートレインを投入した結果、CAGR12.38%で急成長しています。この戦略的な位置づけは、電気モーターサイクルが持つトルク特性を反映したものです。これにより、より排気量の大きい内燃機関(ICE)エンジンに匹敵する性能を発揮しつつ、規制要件や都市部でのモビリティに対する消費者の期待に応えることが可能となっています。400~800ccセグメントでは、メーカーが性能への要求と燃費効率の要件とのバランスを図っていることから、緩やかな成長が見られます。一方、800ccを超えるカテゴリーは、ニッチな愛好家市場を対象としており、販売台数への影響は限定的です。
電動バイクメーカーは、バッテリー技術が一般的な使用パターンにおいて許容可能な航続距離と充電特性を提供する、200~400cc相当の性能範囲をますますターゲットにしています。Hero MotoCorp社の電動スクーター「VIDA Z」の発売や、TVS Motor社のコネクテッド機能は、従来のメーカーが独立した電動ブランドを立ち上げるのではなく、既存の製品ポートフォリオに電動モデルを統合していることを示しています。排気量区分におけるこの変化は、電動化の普及が加速するにつれ、将来の市場構造が従来の排気量区分ではなく、性能特性をより強く反映していくことを示唆しています。
地域別分析
アジア太平洋地域は、2024年に71.68%の市場シェアを維持し、2025年から2030年にかけてCAGR8.09%を維持すると見込まれています。これは、インドにおけるオートバイ生産の急増と、2024年に7%の販売成長率を記録し、168万台に達したフィリピン(ASEANで最高の成長率)に牽引されたものです。同地域の優位性は、都市化の動向、中産階級人口の拡大、そして混雑した都市環境において四輪車よりも二輪車の普及を後押しするインフラ整備を反映しています。東南アジアにおけるPowerPodとMamotorのようなパートナーシップを通じたバッテリー交換インフラの整備は、従来の市場では容易に再現できない競争上の優位性をもたらし、電動化が加速するにつれて、アジア太平洋地域の主導的地位をさらに強固なものにする可能性があります。
北米と欧州は、成長率は緩やかではあるもの成熟市場の特徴を示しており、一方でプレミアムセグメントの拡大や技術革新を牽引し、世界の製品開発の動向に影響を与えています。欧州市場は、ユーロ5+排出ガス規制による規制上の圧力に直面しており、これが電動化の導入を加速させる一方で、従来のメーカーにはコンプライアンスコストを発生させています。ハーレーダビッドソンがこれらの市場において、2025年モデルの発売やディーラーネットワークの拡大を通じて行っている戦略的な再位置づけは、プレミアムメーカーがブランドの位置づけを維持しつつ、変化する人口動態や規制要件にどのように適応しているかを示しています。アジア太平洋地域の販売台数による成長と、欧米市場の販売額による成長という地域間の対比は、世界の規模の拡大を目指すメーカーと、プレミアムな位置づけを目指すメーカーとで、異なる戦略的課題を生み出しています。
ラテンアメリカは成長機会として浮上しており、メキシコのオートバイ市場は、配送サービスや都市部のモビリティ需要が普及を後押しする中、2029年までに年間販売台数が600万台に達し、現在の水準から3倍になると予測されています。同地域の成長可能性は、経済発展、都市化の動向、そして従来の自動車による代替手段よりも二輪車ソリューションを有利にするインフラの制約を反映しています。2025年第1四半期のペルーの12.4%という成長率は、この地域の勢いを示しており、2024年上半期のブラジルにおけるスクーターセグメントの30.02%という拡大は、カテゴリー特有の機会を浮き彫りにしています。中東およびアフリカは、経済発展とインフラ需要が手頃で信頼性の高い交通手段への需要を生み出している新興市場ですが、市場の成長は依然として経済の変動やインフラの制約によって制限されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 南アジアおよび東南アジアにおける都市部の中産階級の急速な拡大
- 政府によるEV支援策が、電動バイクの普及を加速させています
- ADASとコネクテッド技術(IoT/テレマティクス)の統合
- OEM各社によるアフターセールス・サブスクリプション収益モデル
- ラストマイルにおけるギグエコノミー型配送車両の増加
- 新興市場における低コストのバッテリー交換ネットワーク
- 市場抑制要因
- 欧州におけるICEの段階的廃止規制により、コンプライアンスコストが増加しています
- リチウムイオン電池の原材料価格の変動
- マイクロモビリティの代替手段が、0~200ccクラスの需要を食い荒らしている
- 第1世代の電動バイクの再販価値は限定的です
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- モーターサイクルタイプ別
- スタンダード
- クルーザー
- スポーツ
- アドベンチャー
- ツーリング
- オフロード
- エンジン排気量別
- 200 cc以下
- 200~400 cc
- 400~800 cc
- 800 cc以上
- 推進タイプ別
- 内燃機関(ICE)
- 電動式
- 用途別
- パーソナル
- 商業
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honda Motor Co., Ltd.
- Yamaha Motor Co., Ltd.
- Hero MotoCorp Ltd.
- Bajaj Auto Ltd.
- TVS Motor Company
- Harley-Davidson, Inc.
- BMW AG
- KTM AG
- Suzuki Motor Corporation
- Kawasaki Heavy Industries, Ltd.
- Ducati Motor Holding S.p.A.
- Piaggio and C. SpA
- Triumph Motorcycles Ltd.
- Royal Enfield(Eicher Motors)
- CFMoto
- Husqvarna Motorcycles
- Zero Motorcycles, Inc.
- Energica Motor Company
- NIU Technologies
- Yadea Technology Group
- Benelli
- Mahindra(Classic Legends)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


