


コネクテッド鉄道:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Connected Rail - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117436
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コネクテッド鉄道の市場規模は2025年に958億3,000万米ドルと評価され、2026年の1,024億7,000万米ドルから2031年までに1,432億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.93%となる見込みです。
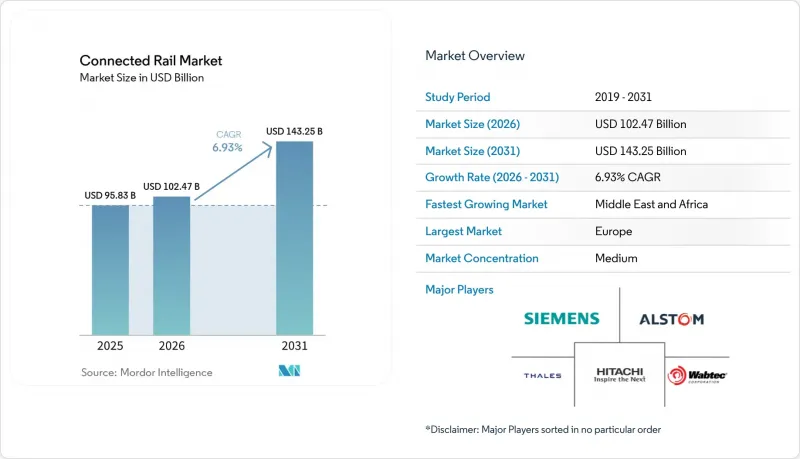
当レポートは、サービス別(乗客情報システムなど)、鉄道信号システム別(PTCなど)、車両の種類別(ディーゼル機関車など)、接続技術別(Wi-Fiなど)、用途別(リアルタイム乗客サービスなど)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のコネクテッド鉄道市場の動向と洞察
政府による資金提供とデジタル鉄道に関する規制
欧州の「コネクティング・欧州・ファシリティ(CEF)」は、レベル2のERTMSに対し、広範な路線キロメートル網をカバーする多額の資金を割り当てています。この動きは、調達サイクルを短縮するだけでなく、ベンダーに対し、モジュール式のソフトウェアスタックの標準化を促しています。一方、ネットワーク・レールは、タレスおよびシーメンスと長期の枠組み協定を締結しており、これにより、英国の幹線鉄道における標準としてデジタル連動装置が定着しつつあります。ブラジルでも同様の動向が見られます。サンパウロ州によるレベル2導入への多額の投資は、ラテンアメリカにおける大規模なETCS導入の第一歩となります。こうした統一された義務付けにより、独自規格の信号システムの市場は縮小しつつあり、同時に複数国での認証を取得しているベンダーが優位に立っており、その結果、旅客および貨物の国境を越えた移動が効率化されています。政府による共同資金提供が、従来型ソリューションとデジタルソリューションの間の資金格差を埋めることで、コネクテッド鉄道市場では入札件数が急増しており、その結果、収益認識が加速しています。
予知保全によるROIと稼働率の向上
鉄道事業者は、新たな車両を購入することなく資産の活用率を高めることを目指し、保有車両全体で状態監視システムの導入をますます進めています。日立レールがコペンハーゲン地下鉄の車両群に対して実施した取り組みでは、予期せぬ保守作業を大幅に削減することに成功し、重大な軸受故障に対する高度な早期警告システムを実証しました。インド鉄道は、数千台のディーゼル機関車に高度な分析技術を導入し、燃料消費量の著しい削減を実現しました。これは、富裕層以外の市場においても、こうした技術の進歩が世界的に重要な意義を持つことを浮き彫りにしています。近年、韓国のKORAILは、AIを活用したモニタリングを高速列車に統合し、線路の幾何学的形状と加速度計データの相関関係を分析することで、車輪セットの交換を大幅に削減することを目指しています。予知保全は、予備部品の在庫を削減し、設備の更新を先送りするだけでなく、フリーキャッシュフローの増加にもつながります。これにより、好循環が生まれ、デジタル投資がさらに拡大することになります。さらに、事業者はより明確なパフォーマンス指標の恩恵を受け、コネクテッド鉄道分野で急速に拡大している商業的動向である「成果連動型サービス契約」の導入を後押ししています。
高額な設備投資と長い投資回収期間
デジタル鉄道プロジェクトには、多くの場合、数年にもわたる取り組みと多額の資金投資が求められ、それが年間の保守予算を上回ることもあります。スイスのSBBは、デジタル連動装置およびFRMCSへの移行に、多額の長期投資を行っています。この投資は、同社の予想営業収益の相当な割合を占めており、長期的なリターンしか期待できません。一方、インドの「国家鉄道計画」では、今世紀末までにインフラ開発のために多額の予算が割り当てられています。しかし、そのうちのデジタルシステムに充てられるのはごく一部に過ぎず、技術のアップグレードと、電化や軌間変更プロジェクトといった他の優先事項との間で競合が生じています。新興市場では、通貨安により、輸入センサーやエッジコンピューティングのコストが増加しています。この課題をさらに深刻にしているのは、地元の金融機関が、担保価値のない資産への融資を躊躇することが多いという点です。こうした障壁により、投資回収期間は経営陣の任期が終了する時期まで延びてしまい、大規模な導入に対する社内の支持が弱まっています。ベンダー側は対策としてサブスクリプション方式の価格設定を導入していますが、バランスシート上の制約が、コネクテッド鉄道市場のいくつかの急成長分野における導入を依然として妨げ続けています。
セグメント分析
2025年時点で、乗客情報システムはコネクテッド鉄道市場のシェアの28.17%を占めており、リアルタイムの到着表示やプッシュ通知が、地下鉄や通勤利用客にとって「必須の要素」となっていることがうかがえます。予知保全は、2031年までのCAGRが6.95%と、最も急速に成長しているサービス分野です。これは、予備部品の在庫を最大20%削減し、多様な車両編成における予期せぬ稼働停止時間を削減できる能力を反映しています。乗客情報システムにおけるコネクテッド鉄道の市場規模拡大には、イタロ社が51両の高速列車にWi-Fi 6を後付け導入したことが寄与しました。これにより、利用者満足度が向上し、帯域幅の保証に連動したプレミアム運賃の正当性が裏付けられました。貨物分野では、1,000kmを超える路線における資産の可視化のため、列車の追跡および監視が依然として不可欠です。同時に、都市部システムにおけるAIを活用した人流分析は、現在、停車時間の超過を軽減するリアルタイムの負荷分散に活用されています。
日立の「HMAX」やワブテックの「EdgeLINC」といった予測プラットフォームは、エッジ側で振動、温度、電力消費のデータを取り込み、異常イベントのみをクラウドサーバーにアップロードすることで、帯域幅料金を70%削減しています。韓国鉄道公社(KORAIL)による車輪セット監視の試験運用は、通信データの主権を維持したいという事業者の意向に後押しされ、アジア太平洋地域の鉄道IT部門において分析人材の採用が急増していることを示す好例です。自動運賃収受システムは、ゲート付きネットワークの枠を超えて、バス、トラム、マイクロモビリティの区間まで拡張するアカウントベースのアーキテクチャへと収束しつつあります。この変化は、ドバイのNOLのアップグレードやリヤドのクラウドネイティブプラットフォームに見られます。旅客の移動やエンターテインメントの分野では、Nomad Digitalのようなティア2ベンダーが、乗客の速度テストで測定される路線別のサービスレベル契約を約束することで、大手複合企業を凌駕しています。このきめ細かな対応により、コネクテッド鉄道市場は、ソフトウェアと現場サービスを継続的な収益契約に組み込む専門家にとって魅力的な分野となっています。
2025年には、北米の貨物・旅客線路57,000ルートマイル以上を対象とする安全規制に支えられ、PTC (Positive Train Control) がコネクテッド鉄道市場の36.57%を占めました。しかし、2026年から2031年にかけては、高密度な都市鉄道ネットワークがインフラ拡張なしに運行間隔の短縮を求めることから、CBTC(Communication Based Train Control)が年率6.98%で成長すると見込まれています。アルストムがハンブルクで受注した28億ユーロ規模のCBTC契約では、運行事業者が90秒間隔での運行を約束しており、これによりピーク時の輸送能力が実質的に2倍となり、ソフトウェア定義の信号システムに組み込まれた運用上の利点が実証されています。シーメンスのベルリン向けパッケージでは、CBTCとエネルギー最適化された自動惰行機能を統合しており、他の欧州の首都が現在ベンチマークとしているモデルとなっています。
CBTCプロトコルと5Gバックホールを統合したハイブリッドアーキテクチャは、日立による日本でのパイロットプロジェクトで実証されたように、従来の沿線ネットワークと比較して設置コストを25%削減しています。一方、ETCSレベル2およびレベル3は、欧州における各国のATC基準を徐々に置き換えつつあり、ベンダー情勢を相互運用可能な製品ラインへと絞り込んでいます。PTCは、米国における危険物輸送路線では依然として主力システムですが、新しいシステムに組み込まれている動的なダイヤ最適化機能を備えていないため、その輸出の可能性は限定的です。こうした変化により、今後10年間、コネクテッド鉄道市場の成長を牽引するのはCBTCとETCSであることが確実視されています。
地域別分析
2025年、欧州はコネクテッド鉄道市場の収益の28.71%を占めました。これは、第3次ERTMS作業計画や、英国における大規模なデジタル連動装置契約などの取り組みに支えられたものです。さらに、ハンブルク~ベルリン路線では、次世代鉄道移動通信システム(FRMCS)のパイロット事業が展開されました。イタリアによる「イタロ」車両のWi-Fi 6へのアップグレードや、スイスによるデジタル連動装置への大規模な取り組みが相まって、同地域の投資環境はさらに強化されています。しかし、スイスにおける周波数帯の割り当て遅延により、FRMCSの全面導入は次の10年に先送りされており、コネクテッド鉄道分野における規制の明確化が極めて重要であることが浮き彫りになっています。
中東・アフリカ地域は、2031年までCAGR7.13%を記録すると予測されており、地域別で最も高い成長率を示しています。ドバイによるNOLシステムの近代化やリヤドのクラウド型発券システムといった取り組みは、初期段階からデジタル機能を組み込むことで、高額な後付け改修を回避しています。サウジアラビアが将来の高速鉄道線において5Gを優先する戦略は、同地域がGSM-Rから脱却しつつあることを示すだけでなく、レガシーシステムがほとんど存在しないアフリカの新興路線にとってもモデルとなっています。モザンビークにおけるファーウェイの契約や、エティハド・レールとVia社とのMaaS (Mobility as a Service) に関する提携などは、コネクテッド鉄道分野におけるサプライヤー環境の多様化を浮き彫りにしています。
アジア太平洋の動向には二つの側面があります。日本のJR各社は今後数年間で自動化や半自律型新幹線の運行を推進することを目指している一方、韓国のKORAILはAIを活用した車両診断や統一チケットシステムに注力しています。中国のCRRCは、輸出における競争優位性を確保するため、国産5G搭載の電気式多単位編成(EMU)の推進に力を入れています。インドは、壮大なインフラ目標と限られたデジタル予算のバランスを取りつつ、機関士の人材不足という大きな課題に直面しています。しかし、この人材不足が遠隔運転の導入を加速させており、人員不足という課題を克服する可能性を秘めています。北米では、PTCへの準拠が依然として焦点となっていますが、カルトレイン(Caltrain)のギガビットサービスに象徴されるように、乗客向けWi-Fiやエッジ分析への移行が徐々に進んでいます。一方、南米では、サンパウロがETCSレベル2の標準化を主導しており、欧州のサプライヤーにとって新たなフロンティアとして台頭しています。こうした地域ごとの多様な動向は、コネクテッド鉄道市場における豊富な機会の織りなす豊かな風景を描き出しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による資金援助およびデジタル鉄道導入の義務化
- 予知保全によるROIと稼働率の向上
- プライベート5G/FRMCS回廊の展開
- リアルタイム接続に対する乗客の需要
- 貨物輸送要員の不足が自動化を後押ししています
- MaaS対応のオープンAPIエコシステム
- 市場抑制要因
- 多額の設備投資と長い回収期間
- サイバーセキュリティ・コンプライアンスコストの高騰
- 不透明な各国の周波数利用計画(FRMCS)
- レガシーシステムの相互運用性における障壁
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- サービス別
- 乗客情報システム
- 予知保全
- 列車の追跡・監視
- 自動運賃徴収システム
- 旅客の移動・エンターテインメント
- 鉄道信号システム別
- PTC(Positive Train Control)
- CBTC(Communication Based Train Control)
- ATC(Automatic Train Control)
- 車両の種類別
- ディーゼル機関車
- 電気機関車
- EMU(電車)
- DMU(ディーゼル車)
- ライトレール/路面電車
- 地下鉄/メトロ車両
- 客車
- 貨車
- 接続技術別
- Wi-Fi
- セルラー(4G/5G)
- IoT・エッジコンピューティング
- V2X通信
- 用途別
- リアルタイム乗客サービス
- 安全性・セキュリティ
- 業務効率
- スマート発券
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens Mobility
- Alstom
- Hitachi Rail
- Thales Group
- Wabtec Corporation
- Cisco Systems
- Huawei Technologies
- CRRC Corporation
- Nokia
- Ericsson
- ABB Ltd.
- IBM Corporation
- Fujitsu Ltd.
- Indra Sistemas
- Toshiba Corp.
- DXC Technology
- Atkins(SNC-Lavalin)
- Nomad Digital
- Trimble Inc.
- SNCF Digital Services
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


