


溶接消耗品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Welding Consumables - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117354
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、溶接消耗品の市場規模は2025年に167億9,000万米ドルと評価され、2026年の177億米ドルから2031年までに230億8,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.45%となる見込みです。
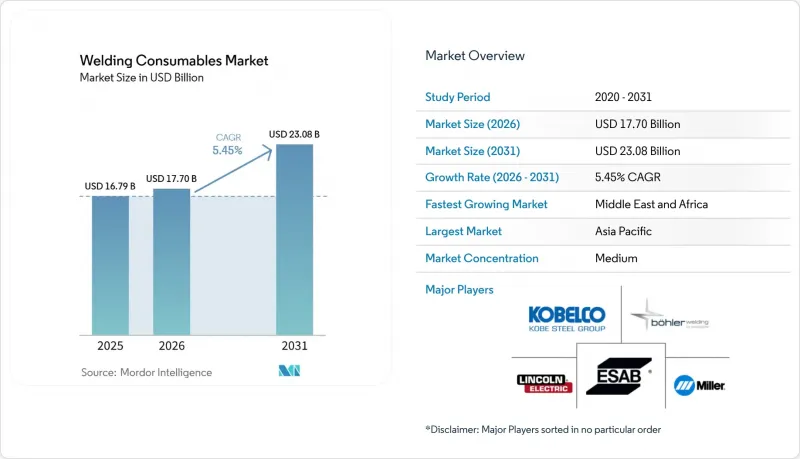
本レポートは、製品タイプ別(棒状電極、溶接棒、その他)、材料タイプ別(鋼、アルミニウム、ニッケル基合金、その他)、溶接工法(アーク溶接、抵抗溶接、その他)、最終用途産業(建築・建設、石油・ガス、その他)、地域(北米、欧州、その他)ごとに分類されています。本レポートでは、上記のすべてのセグメントについて、市場規模と金額(米ドル)の予測を提示しています。
世界の溶接消耗品市場の動向と洞察
アジア太平洋のインフラ整備が鉄鋼加工需要を牽引
アジア太平洋は、中国、インド、日本におけるインフラ、交通、産業施設、エネルギープロジェクトへの持続的な投資に支えられ、溶接消耗品市場において依然として最大の市場となっています。中国では、2025年に約8億9,200万トンの鋼材が消費されると予想されており、その需要は交通インフラ、エネルギープロジェクト、産業の近代化、先端製造によって牽引されています。インドの鋼材消費量は2025年に9.8%増加し、2025-26会計年度には1億6,370万トンに達すると予測されており、建設とインフラが国内の鉄鋼需要の68%を占めています。同国の「国家インフラパイプライン(NIP)」には、34のサブセクタにまたがる9,142件のプロジェクトが含まれており、構造用鋼材の製造に対する持続的な需要を支えています。一方、日本は引き続き交通インフラ、産業の近代化、洋上風力発電、災害に強い建設への投資を行っており、これが重構造物の製造や高品質な構造用途で使用される高性能溶接消耗材の需要を支えています。アジア太平洋の全体において、こうしたインフラと産業への投資により、厚肉構造物溶接用の低水素電極、フラックス入りワイヤ、サブマージアーク溶接(SAW)用消耗材の使用が増加しています。橋梁、鉄道、洋上構造物、産業施設に対する厳格な技術仕様により、従来型グレードよりも高品質な消耗材が引き続き選ばれています。
溶接の自動化がプレミアムワイヤとフラックスの需要を押し上げる
米国溶接協会(AWS)は、2029年までに米国で32万500人の溶接専門家が追加で必要になると予測しています。2025年時点で、溶接従事者の総数は77万1,000人でしたが、そのうち15万7,000人以上が定年または定年近くでした。この人手不足により、製造業者は再現性の高い接合設計を実現するため、ロボットによるMIG/MAG溶接やフラックス入りアーク溶接セルを採用するようになっています。自動化セルでは、ワイヤ径、アークの安定性、スパッタ性能を厳密に制御する必要があります。米国労働省は2025年、AWS(米国溶接協会)の「溶接自動化スペシャリスト見習い制度」を承認しました。これは、自動溶接の導入に向けた研修を支援するものです。HD現代重工業は、韓国の造船所でレール走行型溶接ロボットを導入しており、1人のオペレーターが最大8台のロボットを監督することができます。
原料価格の変動がコスト上昇を招く
ニッケルとモリブデンは、ステンレス、デュプレックス、ニッケル基溶接消耗材にとって重要な合金元素です。これらの供給源は地理的に集中しているため、コストは施策の変更、鉱山の生産量、下流の需要の影響を受けやすくなっています。ニッケル価格は2025年の大半において1トンあたり14,000~1万5,500米ドル前後で推移し、2026年1月23日には1トンあたり1万8,756米ドルに達しました。316Lステンレスや2205デュプレックスなどのグレードは、フェロモリブデン価格が上昇すると、合金割増料金が高くなります。長期供給契約を結んでいる生産者は、必ずしも定価の変更を通じてこうしたコスト上昇分を回収できるとは限りません。したがって、ステンレス需要が堅調な時期にニッケルとモリブデンのコストが同時に上昇すると、溶接消耗品市場は利益率の圧迫に直面することになります。
セグメント分析
2025年、溶接消耗品市場において棒状電極は34.20%を占めました。これは、その携帯性、比較的低い設備要件、AWS A5.1とISO 2560による幅広い承認に支えられたものです。棒状電極は、電源やシールドガスの供給が不安定になりがちな現場での修理、配管接合、耐震基準を満たすインフラプロジェクトにおいて、依然として広く使用されています。屋外や遠隔地での作業におけるその活用により、ワイヤ送給式プロセスの普及が加速しているにもかかわらず、大規模な導入基盤を維持しています。GMAWとMIG用途の溶接ワイヤは、自動車ボディの接合や軽量構造物の製造に支えられ、数量で第2位を占めました。サブマージアーク(SAW)のワイヤ・フラックス複合材は、厚肉部の海洋構造物や圧力容器の溶接に用いられるため、1キログラムあたりの売上高が最も高くなっています。認定済みSAWセットの溶接消耗品市場規模は、厚肉で重要な接合部に対する厳しい要件によって支えられています。
フラックス入りワイヤは、反復的な溶接においてロボットと半自動セルが手作業によるSMAWに取って代わるにつれ、CAGR8.20%を記録し、最も急速に成長している製品タイプです。ガスシールド型FCAWグレードは、高い堆積率、全姿勢での溶接が可能であること、アークモニタリングシステムとの互換性を備えているため、フラックス入りワイヤの出荷量でトップを占めています。自己保護型製品は、ガスの供給が困難な屋外での建設や補修作業において、依然として有用です。また、接続された溶接プラットフォームは、トレーサビリティのある溶接消耗品ロットの使用を促進しています。QRコード付きのワイヤリールを使用することで、溶接消耗品のバッチを溶接記録と紐付けることが可能となり、原子力や航空宇宙のバリューチェーンにおける調達要件をサポートします。この自動化、文書化、安定した送給性能の組み合わせが、溶接消耗品市場における高付加価値のフラックスコアード製品ラインを支えています。
2025年には、炭素鋼、高強度低合金鋼、ステンレス鋼が構造物、容器、パイプラインの製造において依然として中心的な役割を果たしているため、鋼製溶接消耗品は溶接消耗品市場の45.60%を占めました。電気アーク炉による製鋼への移行に伴い、厚肉微合金鋼部材用の低水素グレードの重要性が高まっています。炭素相当値が厳格化されると、溶接手順が適切に管理されていない場合、水素誘発割れのリスクが高まる可能性があります。したがって、低水素電極や認定されたワイヤ配合は、エコフレンドリー鋼材の製造において依然として重要です。ステンレス溶加材はEN ISO 14343とAWS A5.9の規格に準拠しており、ニッケル合金ワイヤはEN ISO 18274の対象となります。これらの規格要件は、既存のサプライヤーにとって切り替えコストを高める要因となります。
アルミニウム製品は、溶接消耗材市場において最も急成長している材料カテゴリーであり、9.50%のCAGRを記録しています。これは、EV用バッテリー筐体や車両の軽量化構造によるもので、認定された溶加材への需要を高めています。溶加材を用いたレーザー溶接は、特定のアルミニウム組立部品における気孔や熱間割れの抑制に役立ちます。ニッケル基製品は、取扱量は少ないものの、石油・ガス燃焼式熱交換器、原子力用蒸気発生器、航空宇宙用燃焼部品において、最も高い単価を誇っています。銅、チタン、コバルト製の溶接消耗品は、電気接合、航空宇宙構造物、溶射などのより限定的な用途で使用されています。これらの特殊製品は、資本プロジェクトや認定要件と密接に関連しています。こうした材料構成により、溶接消耗品産業全体で幅広い価格帯が形成されています。
地域別分析
2025年、アジア太平洋は地域別溶接消耗品市場の44.50%を占め、中国、インド、日本、韓国が牽引しました。インドの鉄鋼需要は2025年に9.8%増加し、2025-26会計年度の鉄鋼製品消費量は1億6,370万トンに達しました。中国は、2025年に世界で新設された9.3 GWの洋上風力発電容量のうち、6.6 GWを稼働させました。日本と韓国は、KR、NK、DNVの承認要件を満たす高品質な造船用製品を支援しています。インドネシア、ベトナム、タイ、フィリピンでは、製造業や商業建築を通じて需要が拡大しています。2025年1月、voestalpine Bohler Weldingは、インドにおける製造と応用技術セグメントでの事業展開を拡大し、ソリッドワイヤの生産能力を増強すると発表しました。
北米と欧州は、溶接消耗品市場において技術重視のセグメントを形成しています。AWSの労働力データによると、北米では溶接技能者の大幅な不足が見られ、これがロボット溶接システムや協働型溶接システムの導入を促進しています。カナダではパイプラインや水力発電所の建設が需要を支えており、メキシコでは米国と連携した自動車生産が需要を牽引しています。欧州の製造業者は、職業曝露に関する規制要件に直面しており、これが認定済みの低煙製品への需要を高めています。ドイツ、英国、イタリアは、自動車、航空宇宙、エネルギー機器の製造に注力しています。北欧における洋上風力発電や海底パイプラインの建設活動は、DNVとロイドレジスターの承認を受けた低温衝撃耐性認定溶接消耗品の需要を支えています。
中東・アフリカは、溶接消耗品市場において最も急成長している地域であり、GCC(湾岸協力理事会)諸国における製造、インフラ、土木建設プロジェクトに支えられ、CAGR 7.80%を記録しています。西アフリカとオマーン湾における深海プロジェクトでは、海底設備用に高ニッケル含有と耐食性製品が求められています。トルコは、北アフリカ、湾岸諸国、サハラ以南のアフリカ用被覆電極の主要な地域供給国です。南米では、ブラジルのプレソルト層オフショア開発、水力発電所の建設、自動車サプライチェーンなどにより、投資主導の安定した需要が見られます。アルゼンチンとペルーでは、鉱山設備のメンテナンスやパイプラインの製造を通じて需要が支えられています。輸入された高品質な製品は、公共部門の調達用にAWSまたはISO認証を取得したグレードを提供できるサプライヤーにとって、ビジネス機会となっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ整備が鉄鋼加工需要を牽引
- 溶接の自動化により、高品質ワイヤとフラックスの需要が高まっている
- 高靭性を必要とする洋上風力発電用基礎用消耗品
- 軽量車両の普及に伴い、アルミニウム溶加材の使用が増加している
- 低水素電極の革新を支えるグリーンスチール規制
- 航空宇宙と石油・ガスセグメントにおける高性能合金の需要
- 市場抑制要因
- 原料価格の変動がコスト上昇を招いています。
- 排ガス規制によりコンプライアンス関連費用が増加している
- 消耗品の使用量を削減する固相接合
- ニアネット形態の積層造形部品が、航空宇宙セグメントの溶接プロセスを削減している
- バリュー・サプライチェーン分析
- 技術展望
- 規制情勢
- 溶接需要の展望(2025~2031年)
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 棒状電極(SMAW)
- 溶接棒(TIG)
- サブマージアーク溶接(SAW)用フラックスワイヤセット
- フラックス入りワイヤ
- 溶接ワイヤ(GMAW/MIG/ソリッドワイヤ)
- その他(酸素燃料溶接棒、溶接用粉末、シールドガス、チップ、その他)
- 材料タイプ別
- 鋼(炭素鋼、ステンレス鋼)
- アルミニウム
- ニッケル基合金
- その他(銅、チタン、コバルト)
- 溶接工法別
- アーク溶接(SMAW、MIG、TIG、SAW)
- 抵抗溶接(スポット、シーム)
- 酸素燃料溶接
- その他(レーザー溶接、電子ビーム溶接)
- 最終用途産業別
- 建築・建設
- 自動車・輸送産業
- 造船・海洋
- 石油・ガス、エネルギーインフラ
- 重機・産業用機器
- 航空宇宙・防衛
- その他(鉄道、消費財)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Lincoln Electric Holdings Inc.
- ESAB Corporation
- Illinois Tool Works Inc.(Miller Welding)
- voestalpine Bohler Welding GmbH
- Kobe Steel Ltd.(Kobelco Welding)
- Hyundai Welding Co. Ltd.
- Tianjin Bridge Welding Materials Group Co., Ltd.
- Air Liquide S.A.(Welding Division)
- Ador Welding Ltd.
- Gedik Welding Inc.
- Welding Alloys Group
- Selectrode Industries Inc.
- Sandvik Materials Technology(Alleima)
- Panasonic Welding Systems
- TASETO Co., Ltd.
- Nippon Steel Welding & Engineering
- Oerlikon(CD&R-owned)
- Daihen Corporation
- Great Welding Ltd.
- Kiswel Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


