


木質繊維断熱材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wood Fiber Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117259
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、木質繊維断熱材の市場規模は、2025年に9億3,000万米ドル、2026年に9億9,000万米ドルとなり、2031年までに13億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.25%で成長すると見込まれています。
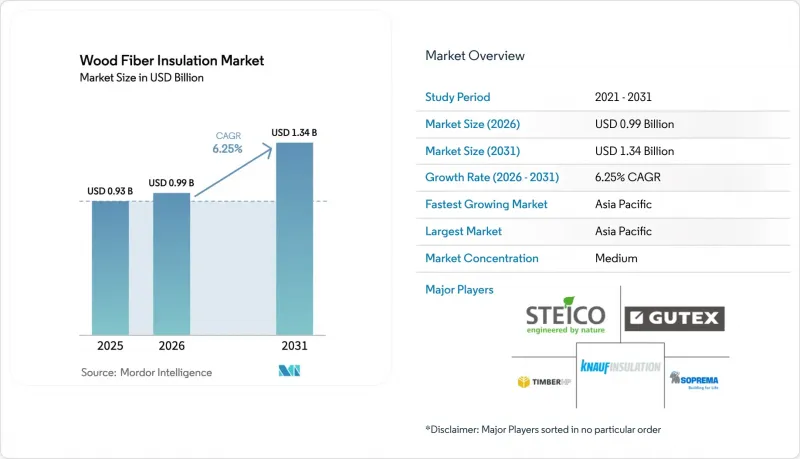
本レポートは、製品形態(硬質ボード、軟質バットなど)、用途(断熱、防音、電気・防火)、エンドユーザー産業(住宅、商業、公共施設、産業、インフラ)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の木質繊維断熱材市場の動向と洞察
より厳格なネットゼロ建築エネルギー基準
壁のR値および炭素予算の上限に関する義務的な引き上げにより、バイオベース断熱材の投資回収期間が短縮されています。カリフォルニア州の2025年版「タイトル24」改正により、壁のR値が15%引き上げられ、気候ゾーン3~16においては単層ガラス繊維が使用不可となり、建築家は透湿性要件を満たす連続的な外装用木質繊維ボードを採用するよう導かれています。ノルウェーの2025年版建築技術規則では、運用時および製造時の排出量の合計を年間1平方メートルあたり8 kgのCO2換算量に制限し、許可審査に明確な炭素予算が盛り込まれました。アイルランドやドイツのネットゼロ基準も同様に、適合性評価ソフトウェアにライフサイクル全体の炭素モジュールを組み込んでおり、設計の初期段階から木質繊維に含まれる生物由来の炭素を可視化しています。許可担当官やエネルギーシミュレーションコンサルタントが炭素排出上限について足並みを揃えるにつれ、木質繊維はニッチなエコ選択肢から、特に温帯および寒冷気候の建築外皮において、主流のコンプライアンス手段へと移行しつつあります。カリフォルニア州やニューヨーク州以外の米国各州が、ASHRAEがまもなく発表するCH-36炭素付録と建築基準を整合させれば、この動きの影響力はさらに強まると予想されます。
住宅向け大規模改修プログラムの急増
公的資金は過去最高水準に達しており、断熱と気密性を単一の作業工程で兼ね備えた壁体充填材に対する潜在的な需要が喚起されています。ニューヨーク州の「EmPower+」省エネ改修義務では、ブロワードア試験の性能基準を1平方フィートあたり0.25 cfm50と定めていますが、高密度充填の木質繊維は、ホルムアルデヒド系結合剤を使用せずにこの基準を満たしています。カナダの「Greener Homes Loan」は2025年に上限額を40,000カナダドル(2万9,600米ドル)に引き上げましたが、住宅所有者がヒートポンプと屋根裏の断熱材の張り替えを組み合わせた結果、申請件数は予測を40%上回りました。ドイツのBEG助成金は現在、「Efficiency House 55」改修工事の資材費の45%を補助しており、この目標の達成には、水蒸気透過性のある木質繊維が壁体内部の結露を防ぐことで貢献しています。助成金の支給要件により、施工業者はブロワードア試験やサーモグラフィーへの投資を余儀なくされており、検証された気密性能が将来の木質繊維仕様を確固たるものにするという好循環が生まれています。したがって、この改修工事の急増は、工事量の増加を促す要因であると同時に、技能開発を加速させる原動力でもあります。
ミネラルウールやガラス繊維との競合
米国およびアジア太平洋地域の住宅市場では、組み込み炭素によるコストプレミアムがまだ義務的な仕様には反映されていないため、納入コストは一般的なミネラルウールよりも10~20%高いままです。2025年の大型量販店チャネルにおけるガラス繊維・バットの小売価格は、R値1ボードフィートあたり0.45米ドルでしたが、これに対し、硬質木質繊維ボードは0.55米ドルでした。ミネラルウールは、不燃性であるASTM E136分類により追加のコーティングが不要であるため、耐火構造材としてのシェアを維持しています。一方、木質繊維ボードは、同じ耐火等級を満たすためにハイブリッド構造を必要とする場合があります。大規模改修における人件費の相乗効果によってその差の一部は埋まっていますが、多くの管轄区域における補助金制度では、償還額が商品価格水準に上限が設けられているため、住宅所有者はその差額を自己負担せざるを得ません。補助金制度が低炭素材料を直接報奨するようになるまでは、価格面での課題が、予算に制約のあるプロジェクトにおける普及率の上限となるでしょう。
セグメント分析
2025年の売上高のうち、硬質ボードが57.57%を占めており、寸法安定性が求められるレインスクリーンや連続断熱構造との適合性が際立っています。プレハブ工場では、構造用下地材を兼ねるボードが重視されており、これによりSKU数や施工工程が削減されています。柔軟なバットは、スタッドの隙間が不均一な場所ではニッチな存在にとどまっていますが、その分野では依然としてミネラルウールが支配的であるため、バットの採用率は控えめなままです。一方、ルーズフィルおよびデンセパック製品は、CAGR 6.97%で成長しています。これは、改修請負業者が、沈下リスクを伴わずに不規則な空間に材料を吹き込むことができ、その耐久性の優位性がカナダの実地調査で確認されているためです。木質繊維の表面材とミネラルウールまたはPIRコアを組み合わせた複合パネルは、最も急速に進化している製品群であり、膨張性スプレーを使用せずにEN 13501-2の耐火等級を満たすことが可能です。キングスパンとグテックスによる2025年の真空パネル合弁事業が成熟するにつれ、パッシブハウスの改修工事においてハイブリッドソリューションが硬質ボードのシェアを侵食していくでしょう。ただし、建築基準の最低要件を満たす住宅建設においては、単一素材のボードが引き続き主流となる見込みです。
第2世代の湿式製造ラインは、従来のシステムと比較して製造エネルギーを18%削減し、価格引き下げを可能にすることで、硬質ボードの市場での地位を強化しています。一方、ルースフィル(散布充填材)のメーカー各社は、嵩密度を12%向上させる繊維調整ミルに投資しており、これにより輸送コストを削減し、吹付け時の被覆性を均一化しています。したがって、製品形態の動向は二極化しつつあります。高性能な複合材製品は、壁の厚さが重要な要素となる商業施設の改修をターゲットとし、一方、合理化された硬質ボードは、住宅市場の中核となる販売量を維持しています。両チャネルにおいて、デジタルモデリングツールには現在、木材繊維の緩衝性能という利点を強調する湿熱モジュールが組み込まれており、建築家が基本設計の早い段階で透湿性のある層を指定するよう促しています。
地域別分析
アジア太平洋地域は、2025年の世界の木質繊維断熱材市場において51.19%という最大の売上シェアを維持しており、2026年から2031年にかけてCAGR6.19%を記録し、最も急速に成長する地域になると推定されています。同地域における木質繊維断熱材の採用は、施工者の研修が不十分であることや輸送コストの負担といった要因により、多くの市場でまだ発展途上段階にあります。日本の2025年建築基準法では、2,000 m2を超える公共建築物の埋め込み炭素量に上限が設けられており、積水ハウスはモジュラー式鉄骨フレームに欧州産のボードを採用する試験を行っています。オーストラリアの「2025年国家建築基準法」では、高山地帯における断熱性能(R値)の基準が引き上げられ、タスマニア州や標高の高いニューサウスウェールズ州においてニッチな需要が生まれています。輸送費がボードフィートあたり0.10~0.12米ドル上乗せされるため、地域に工場が設立されるまでは、木質繊維断熱材は高級なグリーンビルディングプロジェクトに限定される見込みです。
2025年には、ドイツ、フランス、英国を牽引役として、欧州が地域別シェアの大きな割合を占めました。2026年に施行される英国の「フューチャー・ホームズ・スタンダード」では、運用時の二酸化炭素排出量を75%削減することが求められており、パッシブハウス設計の建築家は、熱橋を排除するために連続した木質繊維層を採用しています。欧州では、アルプス地域や北欧の新築住宅における普及率が40%に近づいていますが、新築市場の上昇余地が縮小する中でも、改修プログラムが緩やかな成長を支えています。
北米では、カリフォルニア州、オレゴン州、ワシントン州が、エネルギー基準の遵守要件に「埋蔵炭素」の算定表を組み込んでおり、一方、ニューヨーク州は、ヒートポンプと連続外断熱を組み合わせた大規模な省エネ改修に資金を提供しています。カナダの「Greener Homes」ローンが40,000カナダドル(2万9,600米ドル)に引き上げられたことを受け、各州で一括購入プログラムが開始され、木質繊維ボードの価格が12~15%引き下げられました。メキシコのNOM-020-ENERの改訂により、木質繊維が満たす外皮要件が設定され、モンテレイやグアダラハラの高級プロジェクトにおいて、早期導入事例が相次いでいます。
南米、中東・アフリカではまだ遅れをとっていますが、ドバイの「アル・サファット(Al Sa'fat)」評価制度では、低炭素クレジットが付与されるため、高級ホスピタリティプロジェクトにおいて木質繊維断熱材の採用が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より厳格な「ネットゼロ」建築エネルギー基準
- 住宅の抜本的な改修プログラムの急増
- 公共調達における埋め込み炭素に関する規制
- オフサイトでのモジュール式建設の拡大が、透湿性素材の需要を牽引しています
- 循環型経済への対応に向けたサプライチェーンの現地化
- 市場抑制要因
- ミネラルウールおよびガラス繊維との競合
- 欧州以外では、設置業者による認知度が低い
- 嵩密度が低いため、物流コストが高くなります
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品形態別
- リジッド基板
- フレキシブル・バット
- ルースフィル/ デンセパック
- 複合パネルおよびハイブリッドパネル
- 用途別
- 断熱材
- 遮音
- 電気用/防火ライニング
- エンドユーザー産業別
- 住宅
- 商業
- 公共機関
- 産業・インフラ
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Beltermo
- BISCHOFF SCHAFER Holz GmbH
- DIEFFENBACHER GmbH
- EWI Pro Insulation Systems Ltd
- Gutex Holzfaserplattenwerk H. Henselmann GmbH+Co. KG
- ISOCELL GmbH & Co KG
- Kingspan Group
- Knauf Insulation
- Swiss Krono
- LIGNOTREND GmbH & Co. KG.
- Lime Green Products Ltd
- Schneider GmbH
- Soprema
- STEICO SE
- TimberHP
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

