


食品・農業向け試験・検査・認証:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food And Agriculture Testing, Inspection, And Certification - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117220
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、食品・農業向け試験・検査・認証市場の規模は、2025年の303億4,000万米ドルから2026年には322億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.36%で推移し、2031年には439億2,000万米ドルに達すると予測されています。
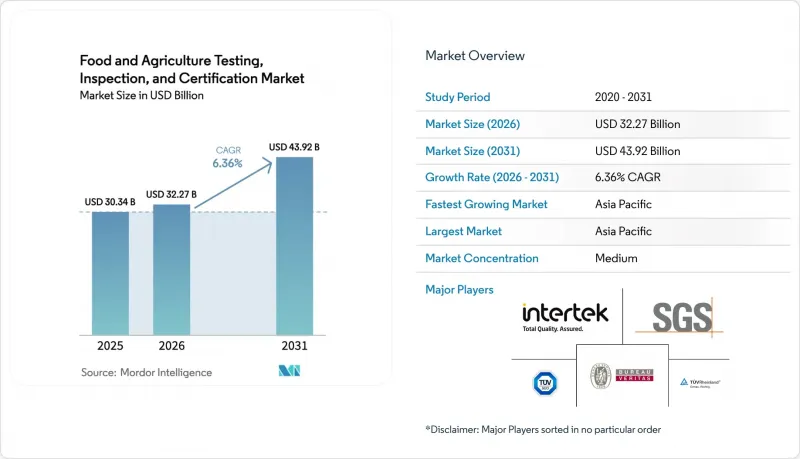
本レポートは、サービスタイプ別(試験サービス、検査サービス、認証サービス)、調達形態(社内実施および外部委託)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の食品・農業向け試験・検査・認証市場の動向と洞察
世界の食品安全規制の厳格化
米国のFSMA LAAFプログラムは2024年に本格運用が開始され、検査機関に対し、指定された分析項目について特定の認定を取得することが義務付けられました。これにより、コンプライアンスコストが増加し、食品企業は認定を受けた第三者プロバイダーを利用するよう迫られています。同様の規制強化は欧州連合(EU)でも見られ、EFSA(欧州食品安全機関)はリスク評価の枠組みを拡大し、より厳格な残留基準値を施行することで、必須の検査項目を拡充しています。ISO 22000や、BRCGS、IFS、FSSC 22000などのGFSI基準に基づくスキームは、規制のばらつきを軽減する一方で、技術的な最低基準を引き上げています。その結果、かつては基本的な社内検査に依存していた小規模な生産者も、現在ではより複雑な分析を外部委託せざるを得なくなり、食品安全検査・監査・認証市場が拡大しています。複数の規格への準拠が求められることで、安全性検証は固定運営費となり、通常の経済サイクルから支出が隔離されることになります。統合された検査機関ネットワークは、その認定範囲の広さを活かして長期契約を獲得し、価格プレミアムを確保しています。
増加する国境を越えた農産物・食品の貿易量
世界の食品貿易により、単一の貨物でも複数の規制体制の対象となるため、製品ごとに必要な検査項目数が倍増しています。ベトナムから欧州連合(EU)へ加工水産物を輸出する業者は、原産地および仕向地の農薬、重金属、微生物、表示に関する基準を並行して満たす必要があり、これが検査需要の増加につながっています。輸出業者が、世界中で受け入れられる証明書を発行できるプロバイダーに業務を集中させる中、複数の管轄区域で認定を受けた検査機関は有利な立場にあります。アジア太平洋地域は、製造拠点であると同時に消費市場でもあるため、成長の牽引役となっています。これにより双方向の物流が生じ、両端での検証が必要となります。相互承認協定により一部の書類手続きは簡素化されますが、皮肉なことに、小規模生産者が新たな市場に参入する障壁が低くなることで、総検査件数は増加しています。この動向により、特にタイやベトナムなどのハブ地域において、地域の検査機関の検査件数は二桁の伸びを維持しています。
新興市場における断片化したコンプライアンス体制
新興経済国における国ごとの規制は国際基準と乖離しており、輸出業者は重複し、時には矛盾する検査要件に対応せざるを得ない状況にあります。例えば、ベトナムやナイジェリアでは、GFSIスキームとまだ整合していない新たな残留基準や認証枠組みが導入され、再サンプリングや書類の二重作成を余儀なくされています。検査機関は複数の認定を維持しなければならず、これにより運営コストが増加し、検査の所要時間が長引いています。食品企業は、製品ラインを限定したり、特定の輸出先を避けたりすることで対応しており、規制の整合性が改善されるまで、それらのルートにおける検査需要の伸びが一時的に抑制されています。
セグメント分析
2025年、食品・農業向け試験・検査・認証市場において、試験サービスは57.62%を占めました。これは、すべての生産者が実施を義務付けられている病原体、化学物質残留物、および栄養分析を反映したものです。認証サービスは、ブランドがスーパーマーケットの棚で差別化を図るために第三者機関の認証マークを活用しているため、CAGR6.72%というより速いペースで成長しています。検査サービスは、労働集約的であることから規模は小さいもの、施設監査やプロセスバリデーションには不可欠な存在です。検査サービス分野では、次世代シーケンシングやLC-MS/MSへの需要が高まり、プレミアム価格設定を牽引している一方、SGS SMARTなどの統合データポータルが付加価値の高い分析を支援しています。予測期間中、検査と認証の融合により、コンプライアンス対応のバンドルソリューションが生まれ、プロバイダーにとって継続的な収益源が確保されることになります。
試験サービスは、アレルゲンの交差汚染閾値からマイクロプラスチック汚染の限度値に至るまで、あらゆる新規規制によって検査項目リストが拡大し続けるため、一定の規模を維持しています。認証サービスの勢いは、消費者に可視化された保証を求めるプライベートブランド小売業者に起因しています。両分野に投資する検査機関は、クロスセルを行い、長期契約を確保し、稼働率を80%以上に維持することができます。SGSのSMARTは、リアルタイムのダッシュボードが検査データと監査結果を統合し、クライアントに対して一貫したコンプライアンスのストーリーを構築する方法を示しています。このエンドツーエンドの可視性は、テクノロジーを駆使した大手プロバイダーへのアウトソーシングの重要性を裏付けています。
地域別分析
アジア太平洋地域は2025年に世界売上高の43.12%を占め、2031年までCAGR6.98%で成長すると予測されています。中国、インド、東南アジアでは、処理能力と消費者需要の両方が拡大しており、認定検査機関への投資が促進されています。インド政府は、国内の安全監視体制と輸出競争力を支援するため、2024年度予算において、NABL認定を受けた新規検査所100カ所への資金提供を行いました。北米は引き続き規制面でのイノベーションの中心地であり、FDAのLAAFプログラムが認定レベルの向上を促進し、外部委託される検体の流れを増加させています。欧州は成熟した市場ではありますが、持続可能性や動物福祉の基準に基づいた、新規汚染物質のスクリーニングやプレミアム認証サービスに対する安定した需要が見られます。
中東およびアフリカは、食品輸入の増加とインフラ開発により、最も急速に台頭している市場です。フィリピンは、地域における安全性の監督体制を強化するため、DOST(科学技術省)から500万フィリピン・ペソの資金提供を受け、カガヤン・バレーに初の食品品質検査機関を設立しました。湾岸協力理事会(GCC)加盟国は、コーデックス・アリメンタリウスをモデルとした統一残留基準を実施しており、これが分析法の調和を促進しています。ラテンアメリカは、複数の管轄区域にわたる証明書を必要とする大豆や食肉の輸出量に支えられていますが、国内規制の断片化が成長率を抑制しています。
地域間の比較からは、成長の原動力が異なることが浮き彫りになります。アジア太平洋地域の拡大は、製造規模の拡大と輸出志向に起因しているのに対し、北米および欧州は、厳格な法執行とプライベートブランドの普及に支えられています。アフリカの成長は、ドナーによる資金提供を受けた能力構築と輸入監視と密接に関連しています。世界の検査拠点網とデジタルデータネットワークを有するサービスプロバイダーは、こうした地域ごとの特徴をうまく活用し、高い稼働率を維持することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の食品安全規制の厳格化が進んでいます
- 国境を越えた農産物・食品の貿易量の増加
- 小売業のプライベートブランド食品の拡大
- 第三者検査機関の統合
- AIを活用した農場の予測リスクプロファイリング
- ブロックチェーンを活用したエンドツーエンドのトレーサビリティに関する義務化
- 市場抑制要因
- 新興市場における規制体制のばらつき
- 中小企業にとっての多規格認証にかかる高いコスト
- 有資格の食品毒物学者および監査人の不足
- 気候要因によるサンプリングの代表性の変動
- 業界バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ファイブフォース分析分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 業界内の競争
第5章 市場規模と成長予測
- サービスタイプ別
- 試験サービス
- 検査サービス
- 認証サービス
- 調達形態別
- インハウス
- 外部委託
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ALS Limited
- AsureQuality Limited
- Bioagri Certificadora S.A.
- Bureau Veritas SA
- BSI Group
- Control Union Certifications B.V.
- Cotecna Inspection SA
- DNV AS
- Eurofins Scientific SE
- Intertek Group plc
- Kiwa NV
- Lloyd's Register Group Limited
- Merieux NutriSciences Corporation
- NSF International
- Perry Johnson Registrars Inc.
- QIMA Limited
- RINA S.p.A.
- SGS SA
- SQI Services Inc.
- TUV NORD GROUP
- TUV Rheinland Group
- TUV SUD AG
- UL LLC
- VERT Laboratories Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


