


睡眠時無呼吸用口腔内用品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oral Sleep Apnea - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116941
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、睡眠時無呼吸用口腔内用品市場の規模は、2025年の7億8,000万米ドルから2026年には8億8,000万米ドルへと拡大し、2031年までに17億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR14.28%で成長すると見込まれています。
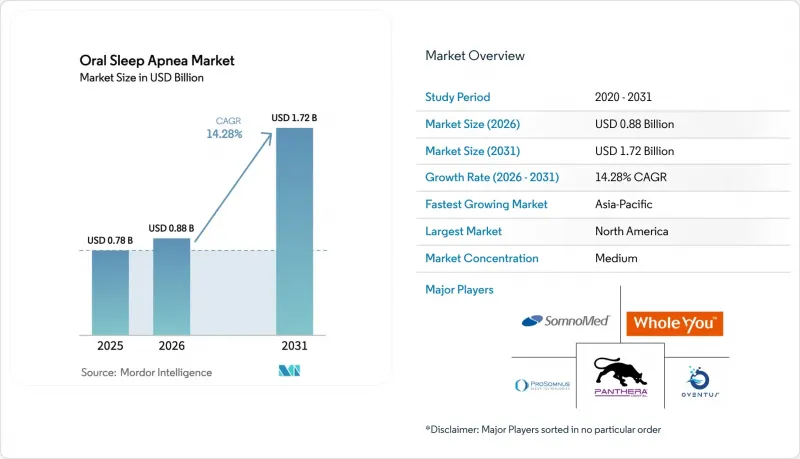
本レポートは、デバイスタイプ(下顎前突装置、舌固定装置、ハイブリッド/複合型口腔内装置、オーダーメイド3Dプリント装置)、エンドユーザー(病院、歯科医院・睡眠歯科センター、在宅ケア環境)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の睡眠時無呼吸用口腔内用品市場の動向と洞察
閉塞性睡眠時無呼吸症候群(OSA)の有病率の増加
2024年時点で、世界におけるOSAの有病者数は成人9億3,600万人に達し、そのうち4億2,500万人はすでに中等度から重度の疾患を患っており、これが口腔内睡眠時無呼吸市場の潜在顧客基盤を拡大させています。中国だけでも1億7,600万人の患者がいますが、睡眠検査施設の受け入れ能力が第1級都市に集中しているため、90%が未診断のままとなっています。日本では、65歳以上の人口におけるOSAの有病率が50%を超えており、これを受けて保険会社は心血管イベントを未然に防ぐ早期治療への保険適用を進めています。この疫学的負担は、低コストのスクリーニングを求める政治的圧力を強めており、数日以内に全国へ発送可能なデジタル製造デバイスへの需要を後押ししています。口腔内装置を「事後対応」ではなく「予防」として位置づけるメーカーは、断続的な介入よりもコスト削減を重視する現在の公衆衛生政策に、見事に合致しています。
在宅睡眠検査による診断の増加
FDAは2024年を通じて、SANSA社のウェアラブルパッチ、Huxley社のリング、Withings社のScanWatch 2といった一連の在宅睡眠時無呼吸検査(HSAT)を相次いで承認し、医師が睡眠ポリソムノグラフィー(PSG)を行わなくてもOSAを診断できるようになりました。2024年12月に英国のNICEが発表したガイドラインでは、在宅検査が推奨されました。これにより、患者1人あたり200~400ポンドの費用削減が実現し、診断までの待ち時間が数週間から数日に短縮されました。診断が迅速化されることで、患者は混雑した睡眠センターを避け、その週中に遠隔歯科診療の予約を入れることができるため、口腔内装置の処方箋発行も早まります。また、遠隔診療対応モデルは、地方住民へのアクセスも広げています。宅配便で送られるデバイスとビデオによる調整を組み合わせることで、診療所への度重なる通院が不要になるからです。したがって、消費者への直接配送体制やデジタル印象キットを備えたメーカーは、実店舗網を拡大することなく、販売量の増加を実現しています。
CPAPと比較した長期的な有効性の限界
メタ分析によると、重度のOSAにおいてCPAPは1時間あたりのAHIを25~30イベント削減する一方、MADは唾液分泌過多、顎関節痛、または咬合の変化を引き起こします。歯ぎしりがあったり、前突範囲が6mm未満であったりする場合、治療の中断がより頻繁に見られます。複数回の通院を要する調整には1回あたり100~200米ドルの費用がかかりますが、保険適用が不十分な地域では、これが治療中断を加速させています。CPAPとは異なり、口腔内装置では平均10~15のAHIが残存し、心血管疾患のリスクが残ります。毎晩の順守率が高まればその差は縮まりますが、保険者は依然として1夜あたりの有効性に基づいて治療を評価しています。ドイツとオランダでは現在、保険適用の拡大に先立ち、5年間のアウトカムデータの提出が義務付けられていますが、口腔内装置分野ではまだその証拠が提示されていません。この有効性の限界が、重症群における口腔内睡眠時無呼吸治療市場の浸透を阻んでいます。
セグメント分析
下顎前突装置(MAD)は、2025年の売上高の66.02%を占めており、これは堅調な保険償還と広範な臨床的検証を反映しています。価格が1,500~2,500米ドルのオーダーメイド3Dプリント製MADが、メディケアおよびドイツの公的医療保険(SHI)チャネルを支配している一方、300~800米ドルのセミオーダーメイド型(ボイル・アンド・バイト方式)は、ラテンアメリカや東南アジアの自費購入者に支持されています。舌固定装置は、MADの適応とならない無歯顎患者や前突が限られている患者層を牽引役として、2031年までにCAGR15.06%で成長する見込みです。Oventus Medical社の「O2Vent」のようなハイブリッド型製品は、鼻閉塞を回避する気道チャネルを追加することで、小規模ながらも戦略的なニッチ市場を切り開いています。
デジタルプリント式装置のサブセグメントが最も急速に成長しています。GoodSleepCo社の「hushd Pro Avera」およびAirway Management社の「Nylon flexTAP」は2024年から2025年にかけて承認を取得し、ナイロン素材の短期生体適合性が実証されたほか、熱成形では不可能な格子状のデザインが可能となりました。デバイスデータは、インド、メキシコ、東欧の委託製造業者に即座に送信され、リードタイムを短縮し、患者への同週内配送を可能にしています。SomnoMed社の「Avant」や「Classic」シリーズのように、プレミアムなカスタム製品と低コストのセミカスタム製品の両方を展開する企業は、利益率と販売数量のバランスを取っていますが、異なるサプライチェーンを調整する必要があります。全体として、こうした高付加価値製品とコストパフォーマンスに優れた製品の組み合わせにより、睡眠時無呼吸用口腔内用品市場は、プレミアムな保険償還を犠牲にすることなく、自己負担で購入する顧客層にも対応できる体制が整っています。
地域別分析
北米は、メディケアの償還制度と2,000名のAADSM認定医ネットワークに支えられ、2025年の売上高の38.18%を占めました。米国には中等度から重度のOSAを患う成人が約3,000万人いますが、治療を受けているのはわずか600万人にとどまっており、HSATの拡大に伴い、口腔内睡眠時無呼吸市場がこの浸透率のギャップを掘り起こす余地があります。カナダでは、州ごとに保険適用状況がまちまちで、オンタリオ州では800カナダドルの償還がある一方、ブリティッシュコロンビア州では支援がほぼゼロであるため、装置の段階的な価格設定が促進されています。メキシコでは、主に自己負担による支払い環境であるため、400~1,200米ドルのセミオーダーメイド型装置にビジネスチャンスが開かれています。
欧州の成長は着実ですが、償還制度のばらつきが足かせとなっています。ドイツでは特定のICDコードに基づいて償還が行われますが、50~150ユーロの自己負担が課されています。一方、英国のNHSは限られた症例のみをカバーしており、ほとんどの患者が800~1,500ポンドを自己負担せざるを得ない状況です。フランスでは定価の60%が償還されますが、事務処理の遅れにより最大8週間かかる場合があります。イタリアとスペインでは医療従事者が不足しており、潜在的な需要が未開拓のままとなっています。しかし、NICEによる2024年の在宅検査の推奨により、英国では診断までのプロセスが短縮され、経口睡眠時無呼吸症治療薬の市場浸透率が向上する見込みです。
アジア太平洋地域は成長の原動力であり、2031年までCAGR17.27%で拡大しています。中国の1億7,600万人の患者が、1,500~3,000人民元のセミカスタム装置の販売数量を牽引しており、NMPAはSomnoMed社およびProSomnus社製の輸入装置の承認を迅速化しています。日本では、高齢化社会と国民皆保険制度により高額な保険償還が行われていますが、PMDAの厳格な臨床試験により、製品発売が12~18ヶ月遅れています。インドは依然として市場が未成熟で、歯科睡眠専門医は200名未満ですが、企業向けウェルネスプログラムの増加や都市部での認知度向上により、将来の需要が育まれています。オーストラリアは、TGAによる円滑な承認プロセスと強制的な健康保険制度のおかげで、早期導入のテストベッドとしての役割を果たしています。
中東・アフリカおよび南米は、睡眠専門クリニックの不足や保険適用範囲の不備により、他地域に後れを取っています。GCC諸国では専門クリニックが建設されつつありますが、その普及は外国人居住者が多い民間部門に限定されています。ブラジルとアルゼンチンは経済の変動に直面しており、2024年から2025年にかけてANVISAの承認により輸入障壁が緩和されるもの、購入者は依然として低価格の機器を選ぶ傾向にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 閉塞性睡眠時無呼吸症候群(OSA)の有病率の増加
- 在宅睡眠検査による診断件数の増加
- 口腔内装置に対する有利な償還制度
- 非侵襲型CPAPの代替療法に対する患者の好み
- 3Dプリンティングにより、マス・カスタマイゼーションされたデバイスの実現が可能になります
- 企業の睡眠・健康プログラムが需要を後押ししています
- 市場抑制要因
- CPAPと比較した長期的な有効性の限界
- デバイスの装着不良および快適性の問題
- 認定歯科睡眠専門医の不足
- 複合医療機器に関する規制上のグレーゾーン
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 下顎前突装置(MAD)
- 舌固定装置(TSD)
- ハイブリッド/複合型口腔内装置
- 特注の3Dプリントデバイス
- エンドユーザー別
- 病院
- 歯科医院および睡眠歯科センター
- 在宅ケア環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Airway Management Inc(TAP)
- Allengers Medical Systems Ltd.
- Apnea Sciences Corp
- Dynaflex
- Erkodent GmbH
- Henry Schein Inc.
- Keller Laboratories
- Oventus Medical
- Panthera Dental
- ProSomnus Sleep Technologies
- ResMed
- Scheu-Dental GmbH
- SomnoMed Ltd
- Vivos Therapeutics
- Whole You(Mitsui Chemicals)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日