


航空宇宙用圧力計:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aerospace Pressure Gauge - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116857
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
航空宇宙用圧力計の市場規模は2026年に2,303万米ドルと推定されており、2025年の2,257万米ドルから拡大し、2031年には2,543万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 2.02%で成長すると見込まれています。
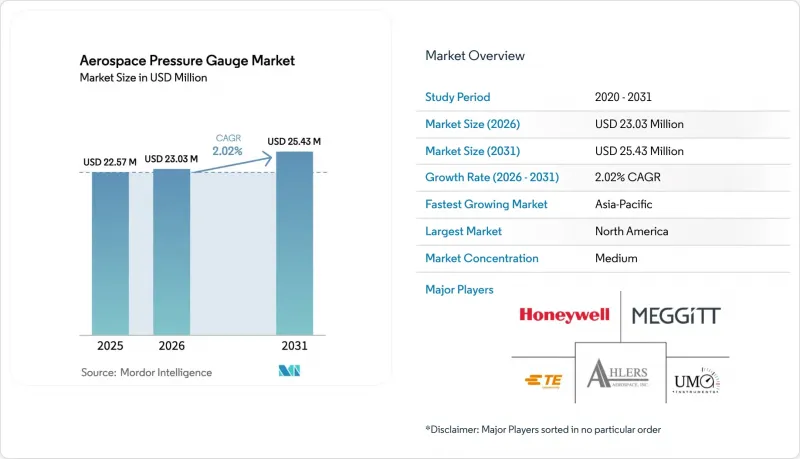
本レポートは、圧力計の種類(アナログ、デジタル、その他)、用途(航空および宇宙)、航空機システム(燃料システム、油圧システムなど)、圧力センサー技術(ピエゾ抵抗式、静電容量式、圧電式)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空宇宙用圧力計市場の動向と洞察
デジタルコックピット近代化の取り組みが加速
航空機メーカーは、機械式ダイヤルから、ガラスディスプレイ上に圧力データを統合表示する統合型フライトデッキへと移行しています。ハネウェル社が実施したアビアンカ航空のA320neo改修プロジェクトでは、14個のアナログゲージを6個のデジタルユニットに置き換え、コックピットの重量を8 kg削減するとともに、Skywiseアナリティクスによる状態監視を可能にしました。B787およびB777Xでは、燃料、油圧、環境システム全般にデジタルセンサーが必要とされており、MRO事業者には電子部品の予備品を保有するよう圧力がかけられています。エンブラエルのE2ジェット機では、CANバスを介して0.1%未満のフルスケール精度が求められていますが、機械式のブルドン管では広い温度範囲にわたってこの精度を維持することができません。リース会社は、リース料率を維持するためにナローボディ機の中期改修に資金を提供しており、これにより、残存耐用年数が10年ある機体であっても、アナログ機体の退役が加速しています。FAAアドバイザリーサーキュラー25-11Bにより、デジタル計器の承認手続きが簡素化され、導入サイクルがさらに加速しています。
民間航空機機隊におけるワイヤレス圧力監視システムの導入拡大
テレダイン社の2024年製Bluetooth Low Energyモジュールにより、1機あたり200 mの配線が不要となり、設置工数が40時間削減されました。ナローボディ機1機あたり約12kgの軽量化は、燃料消費量の削減と炭素排出料の低減につながります。エアバス社の「スカイワイズ(Skywise)」は、1万機以上の航空機からリアルタイムのセンサーデータを集約しており、2024年には、早期の異常アラートにより、アジアのA330機隊で飛行中のエンジン停止が3件未然に防がれました。EASAは、無線リンクについてDO-160Gの放射規格への準拠とフェイルセーフモードを義務付けており、これにより認証取得に最大9ヶ月を要する場合がありますが、信頼性は確保されます。運航会社は、地上点検時間を最大20分短縮し、トレッド剥離の発生を低減するタイヤ空気圧モジュールを優先的に導入しています。
機械式ゲージの信頼性に伴う性能上の制限
アナログ式のブルドン管式ゲージは、年間0.5%から1.0%のドリフトが生じ、2024年には地域路線用ターボプロップ機における予定外の整備事象の18%を占めました。温度感度により、巡航高度では3%を超える誤差が生じる可能性がありますが、デジタルセンサーではアルゴリズムによって補正されます。完全な改修には1機あたり1万5,000米ドルから2万5,000米ドルの費用がかかるため、旧式の機体を運用する航空会社にとっては障壁となっています。また、機械式ユニットは500時間ごとの点検が必要ですが、デジタル式では2,000時間ごとであるため、ライフサイクルコストが約40%増加します。運航事業者は、既知の欠点と設備投資を天秤にかけるため、機隊全体の更新ペースは鈍化しています。
セグメント分析
2025年、航空宇宙用圧力計市場においてアナログ計器は55.92%のシェアを占めており、これは旧式のナローボディ機やターボプロップ機における従来の普及状況を反映しています。統合アビオニクスに関する機体政策に支えられたデジタル計器は、2031年まで年率3.12%の成長が見込まれており、新規装備(ラインフィット)および後付け(レトロフィット)の両チャネルにおいて、機械式ユニットを徐々に置き換えていくものと予測されます。
デジタルアーキテクチャは配線を簡素化し、遠隔診断を可能にし、新たなサイバーセキュリティ規制に対応します。これにより、校正作業の削減や予定外の介入の減少を通じて3年での投資回収を実現し、総所有コスト(TCO)の面で優位性を発揮します。デジタル圧力計の市場シェアの拡大は、ソフトウェアベースのディスプレイに対するFAAの奨励策によって後押しされると見込まれています。アナログ式は、依然として機械式バックアップを規定している軍事プログラムにおいて重要性を維持していますが、機体の近代化が進むにつれて、その収益基盤は着実に縮小しています。
2025年の売上高のうち、航空分野が92.85%を占め、エアバス社とボーイング社が単通路機の生産を拡大していることから、商用航空輸送がユニット需要を牽引しています。軍事およびビジネス航空分野では、状態ベースのメンテナンス(CBM)のためのデジタルセンサーを組み込む近代化プログラムを通じて、需要が拡大しています。航空用途における航空宇宙用圧力計の市場規模は、2031年までにCAGR4.05%で成長すると予想されています。
宇宙船および衛星プラットフォームは、金額ベースでは規模が小さいもの、アルテミス月面探査ミッション、低軌道(LEO)コンステレーション、JAXAの探査プロジェクトにおいて耐放射線性ゲージが採用されることから、平均を上回る成長を示しています。SpaceXのドラゴンカプセルに搭載された冗長化された静電容量式センサーは、新たな性能基準を確立し、将来の軌道ステーションの仕様策定に道筋を示しています。宇宙分野は現在の売上高の7%未満を占めるに過ぎませんが、その高い利益率と技術の波及効果により、サプライヤーにとって投資を行う戦略的な動機となっています。
地域別分析
2025年には、ボーイング社の生産拠点、エアバス社のアラバマ州生産ライン、そしてティア1サプライヤーの密なネットワークに支えられ、北米が売上高の37.25%を占めて首位となりました。FAA(連邦航空局)やRTCA(航空機技術協議会)への近接性は認証プロセスを加速させ、国内ベンダーが新たな基準やプログラム枠に早期にアクセスすることを可能にしています。KC-46給油機やB-21爆撃機といった米国の防衛プロジェクトは、40Gの耐衝撃性能を備え、平均故障間隔(MTBF)が10,000時間のセンサーに対する需要を支えています。カナダはボンバルディア社の機体改修を通じて貢献しており、一方、メキシコの低コストなサブアセンブリ能力は現地の成長を支えています。
アジア太平洋地域は、COMACのC919の量産拡大、インドのC295輸送機生産ライン、およびLCC(格安航空会社)による急速な機材拡充に牽引され、CAGR5.59%で最も急速に成長しているクラスターです。中国における「国内部品比率70%」という義務付けは、サフランとAVIC Jonhonによる圧電抵抗型出力用洛陽工場などの合弁事業を促進しています。インドの「テジャス」および「HTT-40」プログラムは、国内需要をさらに高めています。一方、日本のJAXAは、極低温用および耐放射線性センサーの開発を推進しています。韓国および東南アジア諸国は、都市航空モビリティ(UAM)のパイロット事業を通じて、需要を徐々に拡大させています。
欧州は、トゥールーズ、ハンブルク、セビリアにおけるエアバスの組立拠点や、サフランやパーカー・メギットなどのサプライヤーを基盤として、堅調なシェアを維持しています。EASAの厳格なPart-21要件は市場投入までの期間を延長しますが、確立された企業に有利な高い品質基準を保証しています。エアバスの水素実証機「ZEROe」を含むサステナビリティのテーマにより、-253°Cで動作可能な計測器への需要が高まっています。中東では、ドバイやアブダビにおけるMROハブの成長を活かしつつあります。対照的に、アフリカや南米では、高信頼性センサーの製造が限られているため、市場規模は依然として比較的小さいままです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタルコックピットの近代化に向けた取り組みの加速
- 商用車両へのワイヤレス圧力監視システムの導入が拡大しています
- 世界の航空宇宙製造・組立能力の拡大
- 規制遵守の要件により、厳格な校正および保守サイクルが義務付けられています
- MEMSベースの小型圧力センサーにおける技術的進歩
- コンパクトかつ高精度な計測機器を必要とする無人航空システムの成長
- 市場抑制要因
- 機械式ゲージの信頼性に伴う性能上の制約
- 先進センサー技術における認証および規制承認にかかるコストの高騰
- 高品質なセンサー部品の供給に影響を及ぼしている材料調達上の課題
- サイバーセキュリティのコンプライアンス要件により、接続型計測システムの導入が遅れています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ゲージの種類別
- アナログ
- デジタル
- その他
- 用途別
- 航空
- 商用航空
- 軍用航空
- 一般航空
- 無人航空機システム
- 宇宙
- 衛星
- 宇宙機
- 航空
- 航空機システム別
- 燃料システム
- 油圧システム
- 客室圧およびECS
- エンジンおよびAPU監視システム
- 着陸装置およびタイヤ空気圧監視システム
- アビオニクス/ピトー・スタティック
- 空気圧システム
- 圧力センサー技術別
- ピエゾ抵抗型
- 静電容量式
- 圧電式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- UMA, Inc.
- Ahlers Aerospace, Inc.
- L3Harris Technologies, Inc.
- Davtron Inc.
- Honeywell International Inc.
- Parker Meggitt(Parker-Hannifin Corporation)
- TE Connectivity plc
- Baker Hughes Company
- CIRCOR International, Inc.
- Newbow Aerospace Ltd.
- PCB Piezotronics, Inc.
- Tronair Inc.
- WIKA Instrument, LP
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


