


呼吸困難治療:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Dyspnea Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116767
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、呼吸困難治療市場の規模は2025年に70億2,000万米ドルと評価され、2026年の74億6,000万米ドルから2031年までに101億4,000万米ドルに達すると推定されており、予測期間(2026~2031年)におけるCAGRは6.32%となる見込みです。
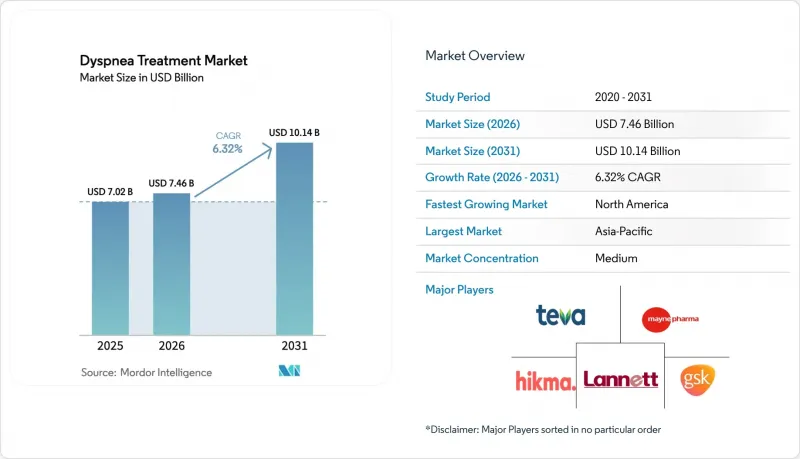
本レポートは、治療タイプ別(療法[補助酸素療法、リラクゼーション・ファン療法]、薬剤分類[抗不安薬、抗生物質、抗コリン薬など])、投与経路別(経口、吸入、その他)、エンドユーザー別(病院、在宅医療、その他)、地域別(北米、欧州、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の呼吸困難治療市場の動向と洞察
COPDの有病率の増加と新型コロナウイルス感染症後の呼吸困難の増加
COVID-19後の咳は、呼吸困難のある患者の48.1%に持続しており、これにより、慢性的な呼吸困難の管理に向けた臨床パスに入る新たな大規模な患者群が生まれています。バーチャル肺リハビリテーションプログラムは、酸素補給を必要とするCOPD患者の間で99%の安全な参加率を示しており、技術を活用した介入の実現可能性を証明しています。アジア太平洋では、粒子状物質による汚染に関連して、15~49歳の成人におけるCOPDの有病率が懸念されるほど増加しており、費用対効果の高い呼吸困難治療法に対する将来の需要が浮き彫りになっています。経済モデルによる推定では、2020~2050年にかけてCOPDに関連する直接・間接費用の総額は4兆3,260億米ドルに達すると見込まれており、投資の緊急性がさらに強調されています。
中所得国における家庭用酸素濃縮器の急速な普及
配管による酸素供給やシリンダーの物流体制が未整備な地域では、携帯型・太陽光発電式の酸素濃縮器が急速に普及しています。太陽光発電システムは、障害調整生命年(DALY)1年当たり20米ドルの追加コストで酸素を供給でき、資源が限られている病院にとって極めて費用対効果の高い比率となっています。OXFOバルブは、臨床試験において酸素飽和度を低下させることなく92.3%の酸素を節約し、運用コストを直接削減しました。ケニア、ルワンダ、エチオピアで実施された包括的な酸素エコシステムプログラムは、治療を受けた患者1人あたり7.34米ドルのコストで調達量を最大220%増加させ、拡大可能な供給ハブモデルの有効性を実証しました。FlexO2などの患者制御型流量調節装置は、自己管理スコアを14点から92点へと向上させ、患者のエンパワーメント効果を浮き彫りにしました。
低・中所得国(LMIC)の病院における高流量酸素システムの高い資本コスト
高度酸素供給インフラには多額の設備投資が必要であり、これが資源が限られた医療システムにおける市場浸透の大きな障壁となっています。高度高流量酸素装置は1台あたり5万米ドル以上かかり、資源の乏しい施設の予算を上回っています。パルスオキシメトリーの導入においても、調達、研修、維持管理コストが課題となっており、ガイドラインの普及を妨げています。太陽光発電式酸素濃縮装置は費用対効果に優れていますが、初期資金調達が依然として障壁となっています。200米ドル以下の低コストなSpO2統合型新生児用CPAP装置のような代替アプローチは有望ですが、導入をさらに遅らせる広範な検証と規制当局の承認プロセスが必要となります。
セグメント分析
補助酸素療法は、2025年の売上高の68.74%を占めており、これは確立された臨床プロトコルと確実な保険償還を反映しています。大規模なCOPDコホート研究によるエビデンスは、特に外来と夜間低酸素血症の管理において、持続的な需要があることを裏付けています。しかし、無作為化検査によって症状の緩和が実証され、価値による医療が非薬剤療法を奨励していることから、リラクゼーション療法とファン療法はCAGR5.98%で拡大しています。目標飽和度を維持しつつ酸素消費量を92.3%削減するOXFOなどのコスト削減型デバイスの登場により、呼吸困難治療市場におけるリラクゼーション・ファン療法の市場規模は、着実に拡大する見込みです。
薬剤の分類は、精密医療と環境的持続可能性へと移行しつつあります。長年使用されてきたコルチコステロイドや抗コリン薬のカテゴリーは依然として幅広い有用性を維持していますが、デペモキマブのような生物製剤は年2回の投与で済み、疾患修飾の可能性も秘めています。携帯型ファンの臨床試験では、視覚的アナログ尺度(VAS)において有意な改善が示されており、医療機関での採用が加速しています。こうした動向から、低コストでエビデンスに裏付けられた代替療法が世界的に普及するにつれ、呼吸困難治療市場において酸素療法のシェアが徐々に低下していくことが予想されます。
地域別分析
北米は、充実した保険適用範囲、確立されたリハビリテーションネットワーク、新規治療に対する迅速な規制承認を背景に、2025年の売上高の37.66%を占めました。CPT 94625と94626により、肺リハビリテーションの報酬格差が是正され、オンラインプログラムの導入が促進されました。OHTUVAYREのFDA承認は、この地域がイノベーションをリードしていることを裏付けています。ベーリンガーインゲルハイム社の35米ドルという上限など、医薬品の自己負担額の上限設定は、そうでなければ普及を妨げる可能性のある経済的負担の格差を解消しています。
アジア太平洋はCAGR7.78%と、最も急速に成長しています。日本では、気流閉塞のある人のわずか8.4%しか正式な診断を受けていないというCOPDの診断不足が、潜在的な需要を浮き彫りにしています。太陽光発電式濃縮器やPSAプラントは、新興経済国に適した、DALYベースコスト効率に優れた酸素を供給します。中国では、学術的な呼吸療法プログラムと三次医療機関を連携させる人材育成イニシアチブが、高まるサービス需要に応えることを目指しています。
欧州では、国民皆保険制度と厳格なエビデンス基準により、着実な進展が続いています。欧州呼吸器学会(ERS)のガイドラインは、有効性が実証された介入策の統一的な導入を促進しています。環境規制により推進剤の改革が進められており、同地域は低GWP吸入器への移行を牽引する役割を担っています。ラテンアメリカ、アフリカ、中東は規模は小さいもの戦略的に重要な地域であり、太陽光濃縮器や地域酸素ハブなどの革新技術を活用して、従来型インフラの障壁を乗り越えようとしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- COPDの有病率の増加と新型コロナウイルス感染症後の呼吸困難の増加
- 中所得国における家庭用酸素濃縮器の急速な普及
- 1日1回投与の3剤配合吸入器のパイプライン状況
- AIを搭載した早期警告機能付きウェアラブル端末による救急外来への呼吸困難搬送の減少
- 遠隔肺リハビリテーションの保険適用拡大
- 市場抑制要因
- 低・中所得国(LMIC)の病院における高流量酸素システムの高い資本コスト
- 医薬品・医療機器の規制の不整合による併用療法製品の発売遅延
- 非医薬品系呼吸困難評価ツールの臨床医による採用率の低さ
- 確立された治療法に対する特許満了による圧力
- 規制情勢
- パイプライン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 療法
- 補助酸素療法
- リラクゼーション・ファン療法
- 薬剤分類
- 抗不安薬
- 抗生物質
- 抗コリン薬
- コルチコステロイド
- その他
- 療法
- 投与経路別
- 経口
- 吸入
- その他
- エンドユーザー別
- 病院
- 在宅医療
- 専門・呼吸器リハビリテーションセンター
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- GlaxoSmithKline plc
- AstraZeneca plc
- Novartis AG
- Teva Pharmaceutical Industries Ltd.
- Boehringer Ingelheim International GmbH
- Pfizer Inc.
- Viatris Inc.(Mylan N.V.)
- Sun Pharmaceutical Industries Ltd.
- Hikma Pharmaceuticals plc
- Lupin Limited
- Amneal Pharmaceuticals LLC
- Lannett Company Inc.
- Mayne Pharma Group Limited
- Bausch Health Companies Inc.