


電気薬学/生体電気医療:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Electroceuticals/Bioelectric Medicine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116573
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電気薬学(エレクトロシューティカルズ)/生体電気医療(バイオエレクトリックメディシン)の市場規模は2025年に256億3,000万米ドルと評価され、2026年の274億6,000万米ドルから2031年までに387億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.12%となる見込みです。
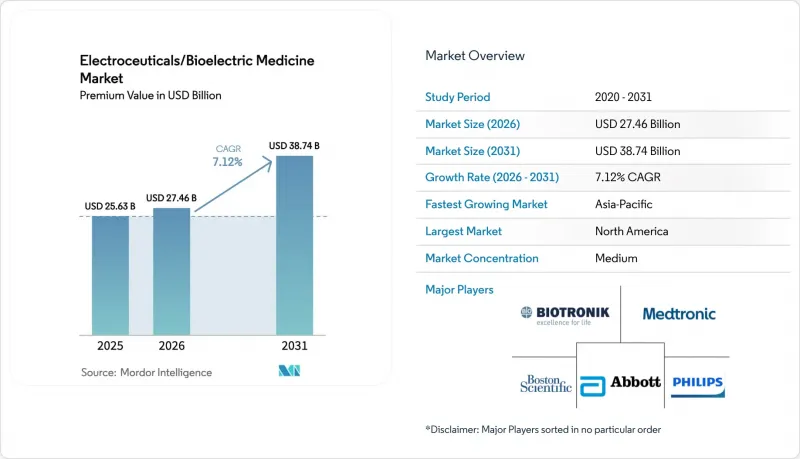
当レポートは、機器の種類(埋め込み型電気薬学機器、非侵襲型電気薬学機器)、製品(除細動器、ペースメーカーなど)、用途(不整脈など)、エンドユーザー(病院など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電気薬学/生体電気医療市場の動向と洞察
慢性神経疾患および心血管疾患の負担の増大
難治性てんかん、パーキンソン病、心リズム障害の有病率の悪化により、臨床医は薬物療法の限界を克服できる生体電気的介入療法へと注目を移しています。実世界データによると、迷走神経刺激療法は、治療抵抗性うつ病患者の71%に有意な症状緩和をもたらし、入院日数を大幅に短縮しました。閉ループ式脊髄刺激療法は、慢性症例において93%の疼痛軽減成功率を達成し、従来の治療法を上回る成果を示しました。先進国における人口の高齢化に伴い、複数の疾患を抱える患者は、全身的な副作用の少ない治療法を求め、これにより病院および外来診療の双方において需要が高まっています。
埋め込み型および非侵襲型デバイスにおける継続的な技術革新
最新世代の刺激装置は、1秒間に50回出力調整が可能であり、治療を「事後対応型」から「予防的ケア」へと転換しています。メドトロニック社の閉ループ式脊髄刺激装置「Inceptiv」は、2024年4月にFDAの承認を取得し、自動的な投与量最適化を通じてすでに優れた治療成果を実証しています。小型化における画期的な進歩により、米粒よりも小さいペースメーカーモジュールが実現しました。また、ノースウェスタン大学の光活性化ペースメーカーは、有効性を維持しつつ、リードに関連する合併症を排除しています。集束超音波および経皮的プラットフォームは、現在、手術を伴わずに埋め込み型と同等の精度を提供しており、これまで侵襲的な処置を受けることができなかった、あるいは受けたくなかった患者への適応範囲を広げています。
電気治療の高額な初期投資と施術費用
初期費用は、クリニックでの経皮的施術の310米ドルから、複雑な埋め込み型パルスジェネレーターの6万米ドル近くまで幅があり、コストに敏感な医療システムでは予算を圧迫しています。CMS(米国医療保険センター)の償還上限により、耳介迷走神経刺激療法は依然として限定された適応症に留まっており、医療提供者は費用の一部を自己負担せざるを得ない状況です。機器の費用に加え、病院は画像診断、プログラミングコンソール、専門スタッフへの追加費用を負担することになります。また、患者はリード線の位置ずれや電池の消耗により、追って修正手術を受ける可能性もあります。こうした初期費用の負担は、長期的な薬剤費の削減によって相殺されることが多々ありますが、資金繰りが厳しい市場では、導入の進展を遅らせる要因となっています。
セグメント分析
2025年、埋め込み型システムは電気薬学/生体電気医療市場で79.88%のシェアを占めました。これは、神経組織や心臓組織の深部に対して、継続的かつ高精度な刺激を供給できる比類のない能力を反映したものです。リードレスペースメーカー、注入型電極、およびマイクロバッテリーの進歩により、切開部位のサイズが縮小され、感染リスクも低減されたため、重症例においても埋め込み型デバイスは依然として魅力的な選択肢となっています。2025年4月にFDAの承認を受けた初の埋め込み型連続脳波(EEG)モニターであるEpiminder社の「Minder」は、センシングと治療が単一のプラットフォーム内で共存するようになったことを示しています。
非侵襲型デバイスは、外来治療に適したソリューションに対する保険者側の関心の高まりや、針を使わない治療を求める患者の需要に後押しされ、2031年までCAGR9.32%で成長しています。集束超音波、経皮的磁気刺激、および次世代ウェアラブル機器は、いくつかの精神疾患や疼痛の適応症において、インプラントとの有効性の差を縮めています。予測期間を通じて、研究開発パイプラインは両者の収束を示唆しています。すなわち、インプラントは侵襲性が低くなる一方で、表面デバイスは適応型波形モデリングを通じて標的深さを獲得し、中程度の侵襲性の領域が混雑していくでしょう。
ペースメーカーは2025年に製品売上高の34.10%を占め、数十年にわたる臨床的エビデンスと明確な保険償還コードに基づいた確固たる地位を築いています。アボットの「AVEIR DR」のようなデュアルチャンバー・リードレスモデルが97%の房室同期を確保し、植込みワークフローを簡素化しているため、ペースメーカーの電気薬学/生体電気医療の市場規模は着実に拡大しています。一方、迷走神経刺激装置は、うつ病、関節リウマチ、さらには肥満に対する新たな治療プロトコルに後押しされ、CAGR 9.46%で市場を拡大しています。
除細動器や深部脳刺激装置は、より高度な不整脈検出や適応型周波数出力によって進化を続けていますが、現在、イノベーションのペースをリードしているのは迷走神経刺激プラットフォームです。薬剤抵抗性うつ病において71%の奏効率を示した研究結果が、新たな臨床ガイドラインへの採用を後押ししています。ソフトウェア定義型治療が拡大する中、メーカー各社はハードウェアによる差別化よりも、アルゴリズムの精度、クラウド分析、機械学習による投与量の調整といった点で差別化を図っています。
地域別分析
北米は、イノベーションに友好的な規制体制、高い可処分所得、および医療機器を用いた疾患管理に対する保険者側の受容性を背景に、2025年においても42.10%の市場シェアを維持しました。2025年4月にFDAがEpiminder社の「Minder」を承認したことは、画期的な承認プロセスが、他のほとんどの地域よりも迅速に、センサーを多数搭載したインプラントを臨床現場にもたらすことを示しています。医療従事者の神経調節療法に対する理解が深まっていることから、ペースメーカーや脊髄刺激装置の導入台数は増加を続けており、一方、退役軍人向け医療プログラムにより、閉ループ型疼痛管理ソリューションの普及が加速しています。
欧州は、エビデンスに基づく導入の基盤であり続けています。調和化されたCEマークプロトコルにより単一の参入ポイントが確保されていますが、医療機器規則(MDR)により臨床データへの要件が厳格化され、申請書類の分量は増加したもの、患者の信頼は高まっています。ボストン・サイエンティフィック社の「FARAPULSE」は、欧州での展開に続き、2024年9月に日本の承認を取得しました。これは、パルスフィールドアブレーションにおける欧州の「実証の場」としての役割を実証するものです。
アジア太平洋地域は、CAGR8.38%が見込まれる成長の原動力となっています。日本の400億米ドル規模の医療機器市場では、承認の遅れが依然として続くもの、神経調節療法に対する保険償還の自由化が進み続けています。2024年10月に施行された中国の改正医療機器法は、リスクベースの審査を取り入れつつも、提出書類の詳細度を高めており、現地企業と国際企業の合弁事業体が、申請手続きの複雑さに対処することを余儀なくされています。インドや東南アジアにおける慢性疾患の有病率の上昇と民間保険加入者の急速な拡大は、将来的なユーザー層をさらに拡大させるでしょう。
中東・アフリカおよび南米は売上高は小さいもの、将来的な成長余地は大きいと言えます。湾岸協力会議(GCC)加盟国では、専門的な心臓リズム管理プログラムに資金を提供しており、入札の採択基準として植込み手術の成功率を重視しています。ブラジルでは、慢性疼痛に対する遠隔刺激療法のパイロット事業が連邦立教育病院で評価されており、現地で有効性と費用対効果が実証されれば、より広範な導入につながる可能性があります。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性神経疾患および心血管疾患による負担の増大
- 埋め込み型および非侵襲型デバイスにおける継続的な技術革新
- 複数の治療領域にわたる臨床適応症の拡大
- 医薬品よりも医療機器を用いた治療法への選好が高まっています
- 医療費の増加と政府による好意的な施策
- 小型化およびバッテリー技術の進歩
- 市場抑制要因
- 電気薬物療法に伴う高い資本コストおよび手続きコスト
- 複雑かつ厳格な規制当局の承認手続き
- 発展途上地域における保険償還範囲の限定
- コネクテッドデバイスにおけるデータセキュリティおよび患者のプライバシーに関する懸念
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 機器の種類別
- 埋め込み型電気薬学機器
- 非侵襲型電気薬学機器
- 製品別
- 除細動器
- ペースメーカー
- 刺激装置
- 人工内耳
- その他
- 用途別
- 不整脈
- 疼痛管理
- パーキンソン病
- うつ病
- その他の用途
- エンドユーザー
- 病院
- 外来手術センター
- 在宅医療
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Abbott Laboratories
- Boston Scientific Corporation
- Cochlear Ltd.
- LivaNova PLC
- Biotronik SE & Co. KG
- Nevro Corp.
- ElectroCore Inc.
- NeuroPace, Inc.
- Sonova
- Koninklijke Philips N.V.
- SetPoint Medical
- Sky Medical Technology
- Cala Health
- WEINMANN Emergency Medical Technology GmbH+Co. KG
- Galvani Bioelectronics
- Stimwave Technologies
- BioSig Technologies
- Stryker Corporation
- Nexeon MedSystems
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日