


マグネシウム化合物:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Magnesium Compounds - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119562
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マグネシウム化合物市場の規模は、2025年の138億7,000万米ドル、2026年の145億8,000万米ドルから、2031年までに187億2,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.13%となる見込みです。
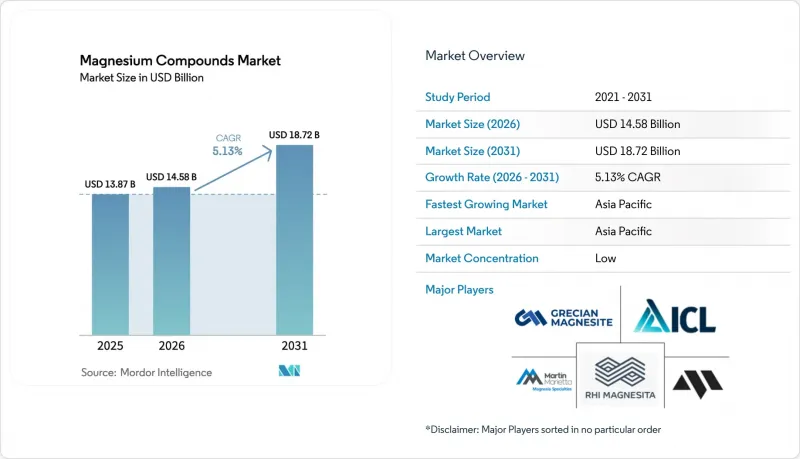
本レポートは、原料別(海水、天然塩水、その他の原料)、製品タイプ別(無機化学品および有機化学品)、エンドユーザー産業別(農業、電気・電子、自動車、航空宇宙、建設、耐火物、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマグネシウム化合物市場の動向と洞察
世界の鉄鋼生産の回復に伴う耐火物需要の急増
2025年初頭、粗鋼生産量は前年比で増加しました。しかし、2024年には、遼寧省における在庫の高止まりが要因となり、耐火物用マグネシアの価格が下落しました。インドにおける生産能力の増強は2024年に承認されましたが、通常18~24ヶ月の遅れを経て、耐火物の受注に反映され始めるものと予想されます。世界の鉄鋼生産の大部分を占める電気アーク炉(EAF)は、ライニングの寿命を短縮することが知られており、その結果、耐火レンガの交換頻度が高まります。RHIマグネシタ社は、欧州での消費量が横ばいであるのに対し、アジアにおける耐火物の消費量が増加傾向にあると報告しています。マグネシアレンガは、EAFの稼働に伴う激しい熱衝撃に耐えるために不可欠であるため、マグネシウム化合物市場は恩恵を受ける見込みです。
厳格な排水・排ガス規制がMg系環境用試薬の需要を後押し
2024年4月、米国環境保護庁(EPA)は一次マグネシウム精錬業者に対し、二酸化硫黄回収規則を義務付け、各工場に対し、製品回収システムとしても機能する酸化マグネシウムスクラバーの導入を義務付けました。2025年には、欧州が都市下水に対するリン排出制限を厳格化し、汚泥量を削減できるという利点から、石灰よりも水酸化マグネシウムの使用が推奨されるようになりました。2025年、イスラエル・ケミカルズ社は、EUの公益事業会社向け水酸化マグネシウムスラリーの販売増加を発表し、その成功要因としてISO 14001認証を取得した製品を挙げました。アジアでも同様の政策が打ち出されつつあることから、環境対応グレードのマグネシウム化合物がプレミアム価格を獲得し、さらなる市場シェアを獲得するとの期待が高まっています。
いくつかの最終用途における、価格に敏感なCaまたはAl化合物への代替
炭酸カルシウムは、軽焼マグネシアの約半分のコストであり、難燃性が優先されない場合には、定番の充填剤として用いられています。2025年には、長年にわたる認証実績に支えられ、水酸化アルミニウムが世界の難燃剤市場で圧倒的なシェアを占めました。一方、インドや東南アジアの建設予算では、水処理用に輸入された水酸化マグネシウムよりも現地産の石灰が優先的に採用される傾向にありますが、これには性能面でのトレードオフが指摘されています。こうした経済的な選択により、ベースラインのCAGRは下方修正されることになります。
セグメント分析
天然塩水は2025年の生産量の44.38%を占めており、死海での操業を基盤として、汎用マグネシアの低コストな供給源であり続けています。海水由来の生産量は、現在は10%台半ばのシェアにとどまっていますが、電解コストの低下や、ESG監査において低炭素フットプリントが評価されることから、年率6.18%の成長が見込まれています。
マグネシウム化合物市場は、この二重構造の恩恵を受けています。なぜなら、大規模な塩水蒸発設備を置き換えることなく、海水から高純度製品を調達できるからです。Magrathea Metals社のパイロット試験では、海水の操業コストがすでにグレートソルト湖の塩水よりも低いことが示されました。沿岸部のプロジェクトが規模を拡大して再現されれば、汎用サプライヤーは余剰の塩水生産能力を耐火物用グレードに転換し、一方で海水プラントはエレクトロニクスや製薬業界のバイヤーに供給することになるでしょう。
地域別分析
アジア太平洋地域は2025年の市場規模の53.28%を占めており、遼寧省の生産能力凍結にもかかわらず、2031年までに5.94%の成長が見込まれています。インドの新規鉄鋼プロジェクトと日本の特殊グレード製品の輸出が、中国の建設需要の鈍化を相殺しています。
グレートソルト湖での操業停止後、北米では供給が逼迫しましたが、依然として大きな市場シェアを維持しています。輸入関税が課されているにもかかわらず、買い手は中国産以外の供給に対して割高な価格を支払うことを厭いません。この状況は、太平洋沿岸における海水マグネシウム事業の繁栄への道を開いています。
欧州の市場シェアは、主にオランダにおけるネドマグ社の事業と、今後稼働予定のヴェルデ・マグネシウム社のプラントに左右されます。今後数年のうちに操業開始が予定されているこのプラントは、欧州の輸入依存度を低減させるものと見込まれています。一方、ブラジルの肥料需要や湾岸協力会議(GCC)諸国における塩水プロジェクトに牽引される南米と中東は、合わせて市場の相当な割合を占めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の鉄鋼生産の回復に伴う耐火物需要の急増
- 厳しい排水および排ガス規制が、マグネシウム系環境用試薬の需要を後押ししています
- 土壌中のマグネシウムの枯渇により、肥料用Mg塩の使用が加速しています
- 海水淡水化・塩水有効利用による超低コストのマグネシウム原料の実現
- 建設分野における低炭素マグネシウム・リン酸塩セメントの急速な普及
- 市場抑制要因
- いくつかの最終用途における、Ca/Al化合物による価格感応的な代替
- 中国中心の生産体制とエネルギーコストに起因するサプライチェーンの変動
- ピジョン・ルートにおけるカーボンフットプリントに対するESGの精査が、新規設備の導入を抑制しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソース別
- 海水
- 天然塩水
- その他のソース
- 製品タイプ別
- 無機化学品
- 有機化学品
- エンドユーザー産業別
- 農業
- 電気・電子機器
- 自動車
- 航空宇宙
- 建設
- 耐火物
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オセアニア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Alliance Chemical
- Baymag Inc.
- Dashiqiao Huamei Group Co., Ltd.
- Grecian Magnesite
- Haicheng Huayu Group
- Imerys
- Israel Chemicals Ltd.(ICL)
- KUMAS Manyezit
- Liaoning Jinding Magnesite Group(JDMG)
- Magnezit Group
- Martin Marietta Magnesia Specialties
- Nedmag B.V.
- Premier Magnesia, LLC
- RHI Magnesita
- Tateho Chemical Industries Co.,Ltd
- TIMAB Magnesium(Roullier Group)
- Ube Material Industries
- US Magnesium LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日