


産後出血用デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Postpartum Hemorrhage Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 136 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116561
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の産後出血用医療機器の市場規模は10億8,000万米ドルと推定されており、2025年の10億3,000万米ドルから成長し、2031年には13億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.05%となる見込みです。
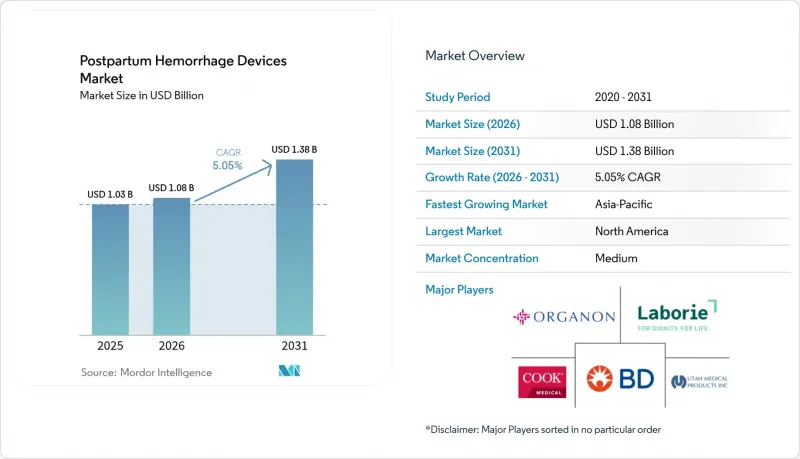
本レポートは、製品タイプ(子宮タンポナーデデバイス、非空気圧式抗ショックガーメント(NASG)、プレフィルド子宮収縮促進注射システムなど)、エンドユーザー(病院、産科クリニック・出産センターなど)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の産後出血用医療機器市場の動向と洞察
真空式出血制御デバイスがFDAおよびEUの承認を取得
米国および欧州連合(EU)の規制当局は、真空誘導式システムの審査期間を短縮し、かつては実験的な概念であったものを、バルーンタンポナーデを補完または置き換える主流の選択肢へと変えました。FDAの510(k)承認経路では、現在、閉ループ式圧力センサーと自動安全弁を組み込んだ設計が認められており、これにより臨床医は組織外傷のリスクについて安心感を得られ、大規模な産科病棟での導入が促進されています。EU医療機器規則に基づく並行調整により、CEマーク取得までの平均期間が18~24ヶ月から8~12ヶ月に短縮され、無作為化試験の証拠を提示できる企業にとってのファーストムーバー優位性がさらに高まっています。病院の技術評価委員会は、これらのデータを医療費指標と併せて検討しており、バルーン法と比較して、処置時間が短縮され、輸血率が低下していることをしばしば確認しています。その結果としての調達決定は、共同購入組織を通じて波及し、対象となる市場規模を拡大させ、産後出血用医療機器市場全体を強化しています。
EUおよび米国におけるバクリ/EBBバルーンの保険適用拡大
2024年に発表された保険適用決定により、子宮内バルーンに関する長年の財政的障壁が解消されました。メディケアは現在、予防的使用だけでなく緊急使用についても保険適用を行っており、この医療機器は病院にとってコストセンターから収益に貢献する介入手段へと変化しました。ドイツの法定保険者や英国のNHSを筆頭とする欧州の主要な保険者は、この方針に追随し、1症例あたり200~450ユーロ(210~475米ドル)の手術料を設定しています。米国の民間保険会社は現在、対象となる分娩の78%をカバーしており、これにより予測可能な収益源が生まれ、スタッフの研修予算や在庫の積み増しを正当化できるようになりました。医療機器メーカーは、この政策の追い風を活かし、成果連動型契約を導入しています。これは、初期費用なしで医療機器を導入し、その代わりに処置ごとの支払いを受けるという仕組みです。このようなモデルにより、産後出血用医療機器市場は病院の薬剤リストにおいてさらに確固たる地位を築いています。
900米ドルを超える医療機器の定価が、第2級病院での導入を制限しています
中規模の医療機関では通常、医療機器の予算を18~24か月前に配分しており、投資収益率(ROI)の基準を満たすためには、月間少なくとも15件の使用実績が求められます。900米ドルを超える高価格帯のシステムは、この基準を満たせないことが多く、その普及は症例数の多い都市部の医療機関に限定されています。リースやレンタルプログラムはコスト分散を図ろうとするものですが、メンテナンス費用がセットになっているため、総所有コストを押し上げてしまうことがよくあります。その結果生じる二極化した技術環境により、地方の医療現場は、圧力センサーなどの高度な安全機能を備えていない可能性のある低コストのバルーンキットに依存せざるを得なくなっています。この状況は普及を遅らせ、規模は大きいもの予算に制約のあるセグメントにおける産後出血用医療機器市場の成長を鈍らせています。
セグメント分析
子宮タンポナーデ用デバイスは、確立された臨床プロトコルと有利な保険償還を背景に、2025年の産後出血用デバイス市場の39.92%を占めました。バクリ(Bakri)やEBBのバリエーションを含むバルーンシステムは、産科医の広範なトレーニングと数十年にわたる治療成績データにより、市場を独占しています。真空式デバイスは、最近の510(k)認可により、処置時間の短縮と輸血量の削減が実証されたことを受け、シェアを拡大しています。非空気圧式抗ショックガーメントは、病院到着前の現場において迅速な状態安定化の選択肢を提供する一方、熱安定型オキシトシン注入器は、コールドチェーンの信頼性が低い状況における薬理学的ギャップを埋めています。政府施設での入札件数が増加するにつれ、バルーン製品に関連する産後出血用医療機器市場の規模は、2031年までCAGR4.05%で拡大すると予測されています。
AI搭載の検出プラットフォームは、11.72%のCAGRを記録しており、これはすべての製品ラインの中で最も高い数値です。これは、予測分析が、合併症の回避に対して報奨を与える支払者のインセンティブと合致しているためです。ベンダー各社は、アルゴリズムによるリスクスコアを、クラウドベースのダッシュボード、サブスクリプションによるサポート、および定期的なモデルの再トレーニングとセットで提供しています。これらのモジュールを産科の電子カルテ(EHR)ワークフローに統合した病院では、処置に関連するコスト削減が実現し、ライセンシング費用を相殺していると報告されています。局所止血シーラントは、外科補助製品のニッチ市場を占めており、多くの場合、帝王切開キットに同梱されています。今後の製品ロードマップは、モニタリング、機械的介入、薬物送達を組み合わせた統合プラットフォームを指向しており、産後出血用デバイス市場では、単一用途のデバイスよりも統合されたエコシステムがますます重視されるようになることを示唆しています。
地域別分析
北米は2025年に売上高の35.02%を占め、手厚い保険適用範囲、迅速な規制承認、そして充実した臨床試験インフラに支えられています。メディケアによる予防的バルーン使用の広範な償還は経済的な障壁を取り除いており、民間保険会社も確立された適用基準に従っています。大規模な共同購入組織が数量割引を交渉することで、単位当たりの処理量が向上しています。学術コンソーシアムは、査読済みの治療成績に関する研究を継続的に発表しており、エビデンスに基づく調達を後押ししています。カナダの州別処方薬リストは米国の動向を反映しており、大陸全体での均一性が生まれ、技術の普及を加速させ、産後出血用医療機器市場を確固たるものにしています。
アジア太平洋地域は、CAGR8.28%と最も急速に成長している地域です。中国の「健康中国2030」計画では、妊産婦死亡率の削減に向けて各省に多額の予算が割り当てられており、バルーンおよびNASGシステムの大規模な調達を牽引しています。インドの「国家保健ミッション」は、2024年に産科医療の向上に向けて1,920億インドルピー(23億米ドル)を割り当てており、その一部は、各地区の病院におけるAIを活用したモニタリングのパイロット事業に充てられています。ASEANの規制調和により、マレーシア、インドネシア、タイでの医療機器の同時発売が可能となり、スケールメリットがもたらされることで、価格下落が加速し、アクセスが拡大しています。可処分所得の増加と都市部での出生数の増加に伴い、産後出血対策機器市場は、中産階級世帯を対象とする民間の産科チェーンにさらに深く浸透しています。
欧州では、EU医療機器規則による厳格化されながらも調和のとれたコンプライアンス体制の下、1桁台半ばの着実な成長を記録しています。北欧諸国は、電子カルテ(EHR)のデジタル化率が高いため、AIリスクスコアリングツールの1人当たり導入率でトップを走っています。中東欧諸国は、医療機器の更新にEUの結束基金に大きく依存しており、中堅メーカーにとって集中した入札機会が生まれています。中東およびアフリカ地域では、産科病院の建設に対する政府投資やWHOが後援する研修プログラムを契機として、長期的な成長が見込まれています。南米のメルコスール(Mercosur)における関税引き下げにより、国境を越えた医療機器の輸送が円滑化され、ブラジルやメキシコでの民間保険適用範囲の拡大が、選択的な予防的使用を後押ししています。これらの動向が相まって、産後出血用医療機器市場の地理的範囲は拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 真空式出血制御装置がFDAおよびEUの承認を取得
- EUおよび米国におけるバクリ/EBBバルーンの保険適用拡大
- WHOの支援による、低・中所得国における低コストのコンドーム・UBTキットの導入
- AIを活用したPPHリスクスコアリングのEHRプラットフォームへの統合
- 病院のESG要件が、NASGの再利用可能な衣類を後押ししています
- 気候変動に強いコールドチェーンの課題が、充填済みで熱安定性のあるオキシトシン製剤の需要を後押ししています
- 市場抑制要因
- 900米ドルを超える機器の定価が、第2級病院での普及を制限しています
- 地方におけるPPH研修を受けた産科医の不足
- ハイブリッド型医薬品・医療機器複合注射器の分類に関する規制上の曖昧さ
- AIを活用した子宮画像診断ツールをめぐるデータプライバシーへの懸念
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 子宮タンポナーデ用デバイス
- バルーン式タンポナーデ
- 真空式デバイス
- 非空気式耐衝撃衣類(NASG)
- プレフィルド子宮収縮促進注射システム
- 局所用止血・シーラント塗布器
- AIを活用した早期発見・モニタリングツール
- 子宮タンポナーデ用デバイス
- エンドユーザー別
- 病院
- 産科クリニックおよび出産センター
- 外来手術センター
- 在宅出産および地域医療提供者
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Cook Medical
- Utah Medical Products, Inc.
- Organon & Co.(Alydia Health)
- Laborie
- Becton, Dickinson and Company
- Teleflex Incorporated
- Sinapi Biomedical
- 3rd Stone Design, Inc.
- Boen Healthcare Co., Ltd.
- Pregna International Ltd.
- Go Medical Industries Pty Ltd.
- Celox PPH
- CooperSurgical
- Matria Health Technologies(HemoSquid)
- Zoex NIASG
- Maternova Inc.
- Blue Fuzion Group
- MedGyn Products Inc.
- Ferring Pharmaceuticals
- PATH(Every Second Matters-UBT)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 136 Pages
- 納期
- 2~3営業日