


リポソーム薬物送達:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Liposome Drug Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116552
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のリポソーム薬物送達の市場規模は63億9,000万米ドルと推定されており、2025年の59億1,000万米ドルから成長し、2031年には94億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは8.19%となる見込みです。
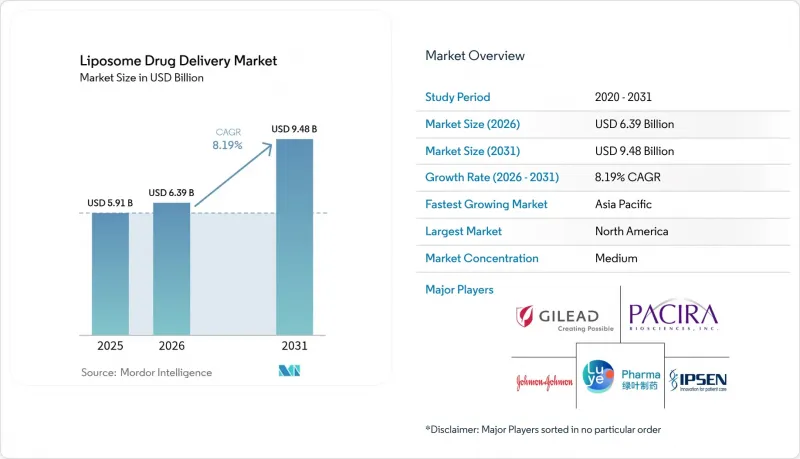
当レポートは、製品別(リポソーム型パクリタキセル、リポソーム型ドキソルビシン、リポソーム型アムホテリシンB、その他)、技術(PEG化(ステルス)、非PEG化従来型、デポフォームなど)、適応症(がん治療薬、真菌感染症など)、投与経路(静脈内、眼内など)、および地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界のリポソーム薬物送達市場の動向と洞察
がんおよび真菌感染症の有病率の上昇
標的指向性リポソームが化学療法薬を腫瘍部位に集中させ、全身性毒性を軽減するため、がんの発生率の上昇がリポソーム薬物送達市場の成長を支えています。PEG化リポソームドキソルビシンは55時間にわたり血中循環を維持しますが、遊離ドキソルビシンの場合は10分未満です。また、免疫不全患者における真菌感染症においても、腎毒性を低減しつつ抗真菌効果を維持するリポソーム型アムホテリシンBが好まれています。これら2つの負担の大きい疾患群が、長期的な販売量の成長を支え、パイプラインへの投資を後押ししています。
実証済みの安全性と従来の製剤との比較
全体生存期間の延長や重篤な毒性の低減を示すデータが蓄積されるにつれ、規制当局はリポソーム製剤をより積極的に承認するようになっています。FDAが2024年に下したイリノテカン・リポソームに関する決定は、標準治療の生存期間中央値が9.2ヶ月であるのに対し、11.1ヶ月という結果から、そのリスク・ベネフィットプロファイルが広く認められていることを示しています。現在、医師は多くのリポソーム製剤を第一選択として処方しており、これが需要を押し上げ、安全性に対する好循環をさらに強めています。
厳格なCMCおよび無菌性規制
FDAは、粒子径、封入率、放出プロファイルに関する完全なデータセットを要求しており、これにより開発期間と予算が圧迫されています。リポソームは最終滅菌に耐えられないため、無菌処理がコスト増につながります。中小規模の企業では、コンプライアンスに必要な分析プラットフォームやGMP対応施設が不足していることが多く、その結果、リポソーム薬物送達市場は大手既存企業に偏った状況となっています。
セグメント分析
リポソーム薬物送達の市場規模は2025年に21億2,000万米ドルに達し、総売上高の35.92%を占めました。心毒性を低減するという長年の実績により、特に卵巣がんや多発性骨髄腫の分野において、このブランドは確固たる地位を築き続けています。最近開発された温熱療法で放出が誘発される製剤は、全身的な薬物動態プロファイルを変えることなく局所的な薬物放出を高め、臨床的意義を維持しています。リポソーム型パクリタキセルは、固形がん治療センターがクレモフォールに関連する過敏症を回避するためにこのナノ製剤を採用したことから、11.09%という最も高いCAGRを記録しました。アムホテリシンBリポソームは感染症治療分野で安定した需要を維持しており、新たに承認されたイリノテカンリポソームは、転移性膵がんに対する新たな第一選択薬としての選択肢を提供しています。開発中の候補薬は、温度感受性小胞内に細胞毒性物質を封入し、高い負荷量(89.5%の封入率)とオンデマンド放出を両立させることを目指しています。
現在進行中の製剤改良プログラムにより、成熟した化学療法薬の特許期間が延長され、価格下落が回避されています。そのため、リポソーム薬物送達市場は依然としてがん治療が主流ですが、製剤開発者は耐性菌の増加を抑制するため、抗菌剤を二重に搭載したリポソームの実験を進めています。成長率から見て、現在の普及傾向が続けば、2030年以降、パクリタキセルリポソームがドキソルビシンを首位から追い落とす可能性があります。
リポソーム薬物送達市場では、2025年にPEG化ステルスコーティングが売上高の60.65%を占め、30年にわたる安全性データと十分に確立されたGMP手法の恩恵を受けています。しかし、過敏症の症例報告が相次いだことを受け、臨床医の警戒感が高まっているため、メーカー各社は補体活性化を回避できるガングリオシドや双性イオン性の代替素材への転換を進めています。CAGR10.42%で成長しているキューボソームベースのLNPは、優れたエンドソーム脱出能と遺伝子編集用ペイロードの送達を約束しています。
DepoFoamの多小胞構造は、ブピバカインを最大96時間にわたり放出し、術後疼痛における徐放性の価値を実証しています。連続流製造はコスト削減の手段として台頭しており、AIが脂質比率を選択することでバッチ間のばらつきを低減しています。予測期間中、技術構成はキューボソームやその他の先進的な粒子に有利な形で再調整される見込みですが、大量生産される腫瘍学ブランドにおいては、PEG化が依然として主力技術として位置づけられるでしょう。
地域別分析
北米は、ナノ医薬品の保険償還における平等な取り扱いと、充実した臨床試験ネットワークを背景に、2025年のリポソーム薬物送達市場において40.78%を占めました。承認プロセスは依然として予測可能であり、革新的な企業は、毒性の低減や生存期間の延長を証明できれば、プレミアム価格を設定することが可能です。製造業者は、国内供給を確保し、国内生産を求める高まる政治的圧力に応えるため、米国の連続製造設備に多額の投資を行っています。
欧州では、EMA(欧州医薬品庁)の手続きにより27カ国をカバーする集中型販売承認が可能であるため、堅調な普及が続いています。ドイツ、フランス、英国では、リポソーム併用療法を試験的に導入している専門のがん治療センターが主導的な役割を果たしています。また、EUの政策では、コールドチェーンを必要としない脂質ナノ粒子ワクチンを対象とした「ホライズン・欧州」助成金が提供されており、技術的なマイルストーンを達成すれば、量産化への道筋が円滑になります。
アジア太平洋は、2031年までに10.57%という最も高いCAGRを達成する見込みです。中国の受託開発機関(CDO)は、多国籍企業と連携して低コストでGMP準拠のバッチを生産しており、一方、シンガポールと韓国は先進治療製造パークへの助成を行っています。胃がん、肝臓がん、肺がんの地域的な発生率の高さが需要を後押ししており、官民の保険制度を通じてヘルスケアへのアクセスが拡大しています。インドとインドネシアは、特許満了後のジェネリックリポソーム抗がん剤に注力しており、これが地域の販売量の成長を支えています。
ラテンアメリカおよび中東・アフリカでは、保険適用リストが限定的であり、コールドチェーン物流体制が脆弱であるため、普及のペースは緩やかです。とはいえ、湾岸協力会議(GCC)加盟国では、イリノテカン・リポソームを採用した標的がん治療センターの試験運用が行われています。ブラジルでは、連続流式製造ラインをリースし、輸入コストを大幅に削減するための官民パートナーシップの検討が進められており、南アフリカでは、学術機関において吸入型リポソーム結核治療薬の試験が行われています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん・真菌感染症の有病率の上昇
- 実証済みの安全性を重視した処方と従来の処方との比較
- ペグ化およびステルス技術の急速な普及
- 特許期限切れがリポソーム製剤の再配合を後押ししています
- キューボソームおよびその他の非球形LNPが薬物取り込みを促進
- AI/MLを活用した脂質組成の最適化
- 市場抑制要因
- 厳格なCMC/無菌性に関する規制
- 製造分野における高い設備投資額とスケールアップの複雑さ
- 保存期間の短さとコールドチェーンへの依存
- 抗PEG抗体による過敏症事象
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 製品別
- リポソーム型パクリタキセル
- リポソーム型ドキソルビシン
- リポソーム型アムホテリシンB
- Vyxeos(ダウノルビシン+シタラビン)
- リポソーム型イリノテカン
- その他
- 技術別
- PEG化(ステルス)
- 非PEG化従来型
- デボフォーム(DepoFoam)
- キューボソームベースLNP
- 適応症別
- がん治療薬
- 真菌感染症
- 疼痛管理
- ウイルスワクチン
- 中枢神経系疾患
- 投与経路別
- 静脈内
- 脊髄腔内投与/脳室内投与
- 外用/経皮
- 眼科
- 経肺/吸入
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Gilead Sciences
- Pacira BioSciences
- Spectrum Pharmaceuticals
- Takeda Pharma
- Luye Pharma
- Johnson & Johnson
- Ipsen Pharma
- Celsion Corporation
- Teva Pharmaceutical
- Novartis AG
- Sun Pharma
- Acrotech Biopharma
- Bristol Myers Squibb
- Pfizer Inc.
- Merck KGaA
- Astellas Pharma
- Acuitas Therapeutics
- Arcturus Therapeutics
- Evonik Health Care
- NanoCarrier Co.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日


