


製薬管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pharmaceutical Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116520
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、製薬管理ソフトウェアの市場規模は、2025年に33億2,000万米ドル、2026年に36億7,000万米ドルとなり、2031年までに63億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.67%で成長すると見込まれています。
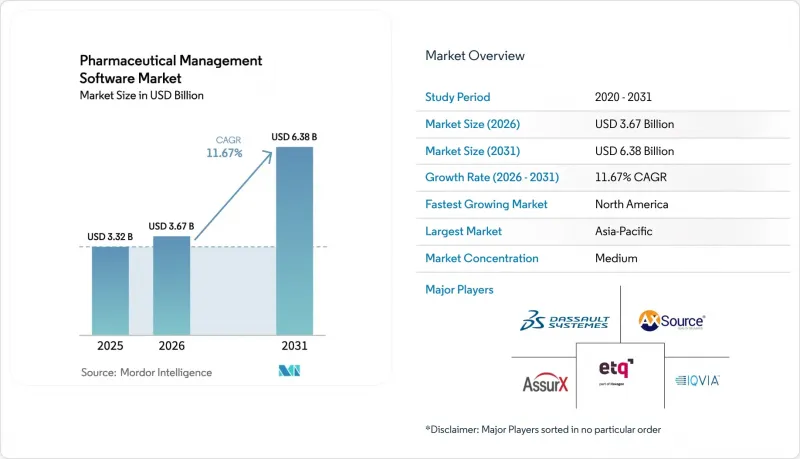
本レポートでは、業界をソリューションタイプ(ERPおよびエンタープライズスイート、在庫・倉庫管理など)、展開モード(オンプレミス、クラウドベースなど)、エンドユーザー(製薬メーカーなど)、機能(サプライチェーン・ロジスティクスなど)、および地域(北米など)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の製薬管理ソフトウェア市場の動向と洞察
世界の厳格なコンプライアンス要件が、ソフトウェアのバリデーションへの投資を加速させています
2025年に公表された欧州医薬品庁(EMA)の草案では、附属書11が5ページから19ページに拡大され、製造業者は監査証跡ロジック、サプライヤー適格性評価プロトコル、およびデータ完全性試験のアップグレードを余儀なくされています。米国では21 CFR Part 11の厳格な施行が続いており、2024年の警告書では、検査対象の23%でバリデーション上の不備が指摘されています。WHO技術報告書シリーズ1033では、ALCOA+の原則が明文化され、バッチデータに対する事後編集が事実上禁止されています。中国の国家薬品監督管理局は現在、外国製ソフトウェアに対して国内でのホスティングまたは規制当局によるリアルタイムアクセスを義務付けており、多国籍プラットフォームに対する監督を強化しています。これらの規制が相まって、バリデーション予算が拡大し、製薬管理ソフトウェア市場は、設定可能でコンプライアンス対応済みのスイートへと向かっています。
クラウド/SaaSプラットフォームへの急速な移行が、俊敏性とデータ主権のバランスを実現
クラウドの導入は増加していますが、ワークロードによってその傾向は異なります。北米の企業は、より厳格な管理のためにバッチ記録をオンプレミスで保持しつつ、商用分析機能をパブリッククラウド環境に移行しています。Veevaの報告によると、2025年にはVault QMSの新規顧客の78%がマルチテナント型SaaSを選択しましたが、64%は居住要件に準拠するため、Vault Manufacturingをプライベートインスタンスに導入しました。欧州連合(EU)のGDPRや審議中のAI法により、組織がソブリンクラウドの統制措置を追加するにつれて、15~20%のコスト増が生じています。2025年10月にSAPがS/4HANA Life Sciencesのソブリンクラウド版をリリースしたことは、同ベンダーが地域ごとのコンプライアンス対応へと軸足を移していることを示しています。SaaSの価格上昇(年平均8~12%)により、中堅企業の購入担当者はライフタイムコストの再検討を迫られており、インフレ下にある経済圏では、純粋なクラウドへの移行が鈍化しています。
高い導入・検証コストが中堅企業の採用を制約
プロジェクトの総予算は、単一拠点のQMSで150万米ドルから、企業全体のMES-ERP導入では1,000万米ドル以上に及びますが、これは設置、運用、および性能の適格性確認によるものです。欧州のAnnex 11に基づくサプライヤー監査は、規制対象外の導入と比較して、ベースラインコストに25%を上乗せする可能性があります。外部のバリデーションコンサルタントの料金は1日あたり1,200~2,500米ドルであり、社内の専門知識が限られている企業では、プロジェクト期間が長期化する要因となります。CDMOはターンキー方式で事前バリデーション済みの環境を提供していますが、顧客はスピードを優先して設定の柔軟性を犠牲にするため、ベンダーロックインへの懸念が高まっています。
セグメント分析
2025年、製造実行システム(MES)は、無菌室全体におけるリアルタイムのバッチ実行、設備統合、およびロット系譜の管理を調整する能力に支えられ、製薬管理ソフトウェア市場シェアの36.12%を占めました。eBRを含む品質・コンプライアンス管理プラットフォームは、改ざん不可能な監査証跡およびサプライヤー適格性に対する規制当局の重視を反映し、2031年までCAGR13.06%を記録すると予測されています。企業が、広範囲にわたるトランザクション型ERPの刷新よりも、モジュール式でコンプライアンス対応済みのレイヤーを好む傾向にあることから、製薬管理ソフトウェア市場の規模構成は変化し続けており、これは、エンタープライズ・リソース・プランニング(ERP)の成長が、新しい品質管理モジュールの成長に遅れをとっていることからも明らかです。
また、米国の「医薬品サプライチェーンセキュリティ法」やEUの「偽造医薬品指令」に基づくシリアル化ルールを組み込み、原薬(API)の調達から小売での調剤に至るまでの完全な保管履歴(チェーン・オブ・カストディ)を可能にする、サプライチェーンおよび在庫管理スイートへの需要も高まっています。顧客および商業向けアプリケーションは、患者への直接提供プログラムや価値ベースの契約を試験導入している企業の間で、早期に支持を集めています。知識・データ管理ハブは戦略的資産として台頭しており、AIを活用したシグナル検出や実世界エビデンスのスナップショットをサポートする統合リポジトリを提供しています。2025年までに、上位20社の64%がVeeva Vault RIMを採用する見込みです。
地域別分析
北米は2025年においても41.18%のシェアを維持しました。これは、堅調な生物製剤のパイプライン、厳格なPart 11の施行、およびバリデーションサイクルを短縮するSaaS型品質管理スイートの早期導入に後押しされたものです。米国には、世界の大半の商業規模の細胞・遺伝子治療製造施設が立地しており、リアルタイムの設備統合やコールドチェーンにおける系譜追跡に対する需要を牽引しています。カナダのCDMOセクターは、ニアショアリングの動向により成長していますが、専門知識の不足によりバリデーションの所要期間が長引いています。メキシコは米国市場への近さを活かしていますが、主にプラント規模が小さく資本予算が限られているため、高度なソフトウェアの導入では遅れをとっています。Change Healthcareのインシデントのような注目度の高い情報漏洩事件により、この地域全体でISO 27001およびNISTフレームワークの導入が進んでいます。
欧州では、2025年に発行された附属書11の草案により、データ完全性およびサプライヤー監査の基準が引き上げられたため、レガシープラットフォームの再バリデーションが進められています。ドイツ、フランス、英国は、インダストリー4.0プログラムに連動したMES-ERP統合のパイロットプロジェクトを主導している一方、GDPRやAI法により、主権型クラウドの構築が義務付けられており、これにより、パブリッククラウドのみのアーキテクチャと比較して、導入コストが15~20%増加しています。中堅製造企業は、検証済みのシステム導入に150万~1,000万米ドルのコストを要するため、ターンキーシステムを提供するCDMOへのアウトソーシングが進んでいます。
アジア太平洋地域は、2031年までCAGR14.71%で成長しており、その背景には、中国がデータ完全性管理を徹底し、国内でのホスティングと規制当局によるリアルタイムアクセスを義務付けていることが挙げられます。インドのCDMOセクターは2024年に生産能力拡大のために21億米ドルを投資し、輸出承認を確保するためにMESプラットフォームを導入しました。日本では電子バッチレコードの導入が進んでいますが、オンプレミス型ソリューションを好む文化的な傾向により、SaaSの導入は抑制されています。韓国とオーストラリアでは、リアルタイムのプロセス調整のために高度なMESスイートを活用し、バイオ医薬品の生産能力を拡大しています。一方、中東および南米では、各国政府が医薬品の自給自足を追求していることから、製薬管理ソフトウェア市場が勢いを増していますが、工場の規模が比較的小さく、スキルギャップが存在するため、成長の勢いは緩やかになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の厳格なコンプライアンス要件
- クラウドへの急速な移行/SaaSプラットフォーム
- バイオ医薬品および個別化医療の成長により、プロセスの複雑さの増加
- 電子バッチ記録の導入義務化
- 分散型およびバーチャル臨床試験への移行
- バイオ医薬品の製造における複雑さが、MESとERPの統合を促進
- 市場抑制要因
- 導入および検証コストの高さ
- サイバーセキュリティおよびデータ主権に関する懸念
- 規制のばらつきが、頻繁な再検証サイクルを引き起こしている
- インフレ局面におけるSaaSサブスクリプションのTCO上昇
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューションタイプ別
- エンタープライズリソースプランニング(ERP)
- 製造実行システム(MES)
- 品質/コンプライアンス管理(QMSおよびeBR)
- サプライチェーン/ 在庫管理
- 顧客/ 法人向け(CRM、PBM)
- ナレッジ・データ管理
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- CDMO/CMO
- CRO
- 病院・クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AssurX, Inc.
- AXSource
- BatchMaster Software
- Dassault Systemes SE
- EtQ Management Consultants, Inc.
- Emerson Electric Co.
- Epicor Software Corp.
- Honeywell International Inc.
- Infor
- IQVIA Inc.
- Korber AG(Werum IT)
- MasterControl Inc.
- Microsoft Corporation
- Oracle Corporation
- Rockwell Automation Inc.
- Sage Group plc
- SAP SE
- Schneider Electric SE
- Siemens AG
- Veeva Systems Inc.
- Yokogawa Electric Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日