


製品設計および開発:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Product Design And Development - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116515
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、製品設計および開発市場の規模は、2025年の134億9,000万米ドルから2026年には142億7,000万米ドルへと拡大し、2031年までに186億1,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR5.45%で成長すると予測されています。
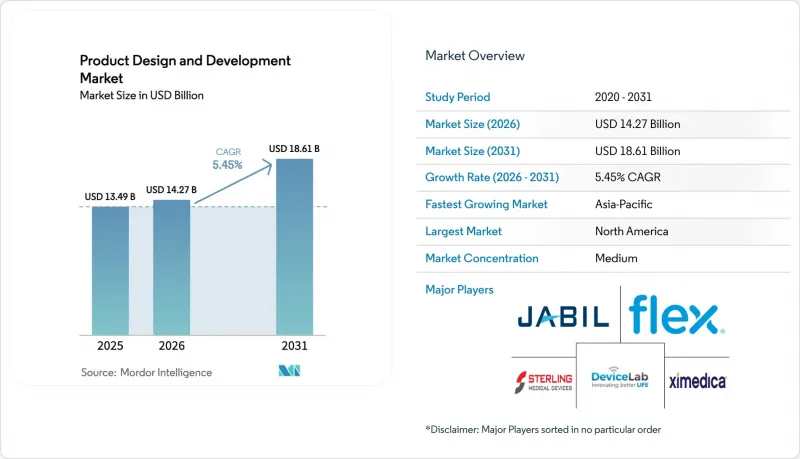
本レポートは、サービスタイプ別(調査、戦略・コンセプト策定、コンセプト・要件策定など)、用途(診断機器、治療機器、臨床検査機器など)、エンドユーザー(医療機器メーカーなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の製品設計および開発市場の動向と洞察
AIを活用した設計自動化プラットフォームが、コンセプトからプロトタイプまでのサイクルタイムを短縮
生成アルゴリズムは数時間のうちに数千もの形状を反復処理し、かつては数週間にわたる手作業によるCAD作業を必要としていた強度、生体適合性、製造性を最適化します。510(k)承認の迅速化を求める病院は、初回試作品のリードタイムを最大35%短縮できるサプライヤーを好んで選んでいます。小規模なスタートアップ企業は、社内にエンジニアリング部門を丸ごと設立する代わりに、クラウドシミュレーションを活用して製品設計および開発市場に参入するようになっています。このアプローチにより、材料の無駄を20%以上削減できるほか、ISO 14971に基づくリスク管理の下での早期検証も支援します。規制当局は、AIによって生成された設計根拠をどのように文書化すべきかについて、まだ明確な規定を設けておらず、設計履歴ファイル(DHF)の要件に不確実性が生じています。
埋め込み型およびウェアラブルデバイスの小型化には、高度なシステムエンジニアリングが求められています
連続血糖モニター、ループレコーダー、神経刺激装置では、現在、マルチセンサーアレイ、アンテナ、充電式バッテリーが10g未満の筐体に収められています。精密マイクロアセンブリでは、半導体技術と医療グレードの封止技術が組み合わされており、設計会社はRFエンジニア、材料科学者、人間工学の専門家を採用するようになっています。遠隔患者モニタリングの償還モデルをサポートするパッチ型バイオセンサーの登場により、この需要はさらに高まっています。ISO 14708の能動型インプラント規格では、電磁両立性(EMC)および電池安全性の要件が追加されており、多くのOEMメーカーはこれらの業務を外部委託することを好んでいます。保険者が早期の介入に対して報酬を支払うようになったことで、ウェアラブルデバイスの出荷台数は拡大しており、製品設計および開発市場にとって長期的な追い風となっています。
サイバーセキュリティに関する法的責任の高まりが、設計IPの共有に対する消極的な姿勢を招いています
2025年には、医療分野におけるランサムウェア攻撃が前年比19%増加し、そのうちのいくつかの事案はサードパーティ製ファームウェアの脆弱性に起因していました。OEM各社は現在、エアギャップ方式の開発環境を義務付け、請負業者によるコードの保持を禁止しており、これにより各イテレーションに数週間の遅れが生じています。設計会社の賠償責任保険料は30~40%上昇しており、保険引受会社は現在、ISO 27001認証に加え、年1回のペネトレーションテストを義務付けています。コンプライアンスコストは小規模なコンサルティング会社に負担をかけ、協業を遅らせ、製品設計および開発市場の成長を鈍化させています。FDAのガイダンス案では、ソフトウェア部品表(SBOM)と脆弱性開示プロトコルが義務付けられており、すべての関係者にとって文書化の負担が増大しています。
セグメント分析
規制当局がユーザビリティ、ソフトウェアの妥当性確認、および実世界エビデンスに対する監視を強化する中、サービス構成は引き続き検証へとシフトしています。設計およびプロセスの検証は、2031年までCAGR6.96%で成長すると予測されています。FDAの人間工学に関するガイダンスでは、現在、代表的なユーザーを対象とした形成的および総括的調査が義務付けられており、これにより、一般的な検証予算に15万~30万米ドルが追加されています。これと並行して、設計業界ではAIを活用したテスト自動化が導入されており、固定されたスケジュール内で反復回数を増やしつつ、1回あたりのコストを削減しています。そのため、ソフトウェアを多用する医療機器では、市販後も継続的なリスクモニタリングが必要となることから、検証サービスにおける製品設計および開発市場の規模は拡大する見込みです。
2025年には、設計・プロセス検証セグメントが売上高の34.81%を占め、初期段階のアイデア創出、実現可能性評価、および初期アーキテクチャ定義に対する堅調な需要を反映しています。しかし、OEM各社は資金調達が確実になるまで大規模なコンセプトプログラムを先送りすることが多く、これにより売上にばらつきが生じますが、設計会社は発売後のライフサイクル最適化に取り組むことでこれを補っています。例えば、Jabil社は、2025年にライフサイクルサービスが医療機器関連売上高の18%を占めたと報告しています。顧客が生産を低コスト地域に移管する際、パイロット生産から量産への移行は依然として極めて重要であり、ISO 14644クリーンルーム規格に基づくプロセスバリデーションには高額な手数料が課されます。規制当局の期待が高まる中、統合された品質管理システムを有するサービスプロバイダーは、検証と移行のループをより効率的に閉じることができ、それによって製品設計および開発市場における競争力を強化することができます。
地域別分析
北米は2025年の売上高の39.24%を占めており、OEM本社の密集したエコシステム、ベンチャー資金、そして設計パートナーが効率的に進めることができる透明性の高いFDA承認プロセスがこれを支えています。顧客は、高度に複雑なインプラントやクラスIIIロボット機器に対する現地での設計サポートを重視しており、その結果、プロジェクトの平均契約額は世界平均を25%上回っています。また、米国の製品設計および開発市場の規模は、遠隔モニタリング機器の普及を加速させ、在宅利用を目的とした設計刷新プロジェクトを促進するメディケアの償還制度の恩恵も受けています。
アジア太平洋地域は、2031年までCAGR8.73%で成長すると予測されており、これは地域別で最も高いペースです。中国の規制当局は、国内の知的財産に対する迅速な審査プロセスの支援を受け、2025年に87件の革新的なクラスIII医療機器を承認しました。APAC地域の複数の拠点でISO 13485認証を取得している設計会社は、顧客が重複する書類作成を伴わずに米国、EU、中国への同時申請を求める中、構造的な優位性を獲得しています。
欧州では、医療機器規則(MDR)および体外診断用医療機器規則(IVDR)によるボトルネックが、成長の足かせとなっています。認定機関の案件待ちにより、2025年にはCEマーク取得までのリードタイムが24ヶ月に延び、一部のOEMは米国またはアジア太平洋地域での発売を優先せざるを得なくなっています。それにもかかわらず、事前に認証を受けた品質管理システムを有する専門コンサルティング会社は、MDRの厳格な要件を効率的にクリアすることで市場シェアを拡大しています。中東・アフリカおよび南米では、病院の収容能力拡大が、診断機器および外科用器具に対する緩やかな需要を牽引しています。ブラジルのANVISAがFDAおよびEUの基準に準拠していることで、申請書類の再利用が簡素化され、国境を越えた設計プロジェクトが促進されています。GCC諸国は、現地調達を条件とした設計パートナーシップを奨励する医療機器産業団地に資金を提供しており、これにより製品設計および開発市場の長期的な対象市場が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した設計自動化プラットフォームにより、コンセプトからプロトタイプまでのサイクルタイムが短縮
- 埋め込み型およびウェアラブルデバイスの小型化での高度なシステムエンジニアリングの要求
- ロボット工学および循環器用医療機器分野におけるメディカルテックVC資金調達の急増
- OEM各社は、研究開発費の抑制を図るため、設計業務を外部委託する「アセットライト型モデル」への転換を推進
- 規制の調和が専門設計パートナーに有利に働く
- サステナビリティに関する規制が、エコデザインおよび循環型経済サービスを後押し
- 市場抑制要因
- サイバーセキュリティに関する法的責任の高まりが、設計知的財産の共有に対する消極的な姿勢を招いている
- ISO 13485システムにおける人材不足--エンジニア不足がプロジェクトコストを押し上げている
- データ相互運用性基準のばらつきが、ソフトウェアを多用するデバイス開発プログラムの進展を遅らせている
- 金属・電子部品の価格高騰が、コスト削減による利益向上を損なう
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 調査、戦略策定、コンセプト創出
- コンセプトおよび要件の策定
- 設計・プロセス開発
- 設計およびプロセス検証
- パイロット生産から量産への移行
- ローンチ後のライフサイクル最適化
- 用途別
- 診断機器
- 治療用機器
- 臨床検査機器
- 外科用機器
- 消耗品および使い捨て製品
- デジタル・コネクテッド・ヘルス・ソリューション
- エンドユーザー別
- 医療機器メーカー
- 製薬・バイオ医薬品企業
- 受託研究・製造機関(CRMO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aran Biomedical
- Cambridge Consultants
- Cambridge Design Partnership
- Celestica Inc.
- Cirtec Medical
- Delve
- DeviceLab Inc.
- Donatelle
- Exponent Inc.
- Flex Ltd.
- Integer Holdings Corp.
- Jabil Inc.
- Nordson Medical
- Planet Innovation
- Plexus Corp.
- StarFish Medical
- Sterling Medical Devices
- TE Connectivity
- TTP plc
- Viant
- Ximedica(Veranex)