


GVHD治療(移植片対宿主病治療):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Graft Versus Host Disease Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116450
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のGVHD治療(移植片対宿主病治療)市場規模は33億2,000万米ドルと推定されており、2025年の30億8,000万米ドルから拡大し、2031年には48億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.91%で成長すると見込まれています。
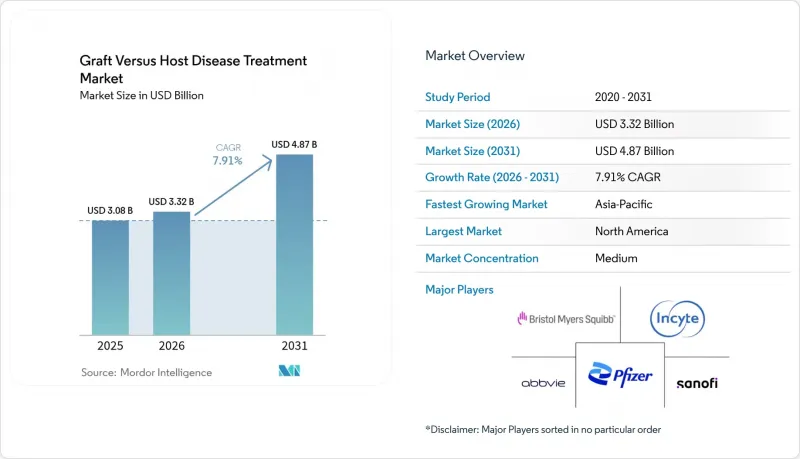
本レポートは、疾患別(急性GVHDなど)、製品カテゴリー別(コルチコステロイドなど)、治療モダリティ別(低分子医薬品など)、治療ライン別(第1選択など)、投与経路別(経口など)、エンドユーザー別(病院薬局など)、患者年齢層別(小児など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のGVHD治療市場の動向と洞察
適応範囲の拡大が同種造血幹細胞移植(HSCT)の実施件数を押し上げ
CMSは2024年3月、骨髄異形成症候群に対する同種造血幹細胞移植(HSCT)のメディケア適用範囲を拡大し、高齢患者や併存疾患のある患者への移植を許可しました。これにより、GVHDを発症する可能性のある患者層が直接拡大しました。現在、病院では以前は適格とみなされなかった候補者も治療対象としており、非骨髄破壊療法による混合キメラ状態のデータも、この包括的なアプローチを裏付けています。施術件数の増加は、予防療法の使用増加や反復治療の必要性につながり、GVHD治療市場の勢いを維持しています。
FDA承認の波
小児のステロイド抵抗性急性GVHDに対するレメステムセル-L、慢性GVHDに対するアクサティリマブのFDA承認は、新たな治療の切り口と高価格設定の機会をもたらします。それぞれの承認は、類似した作用機序を持つ治療法への投資を促進し、臨床試験の被験者募集を加速させるとともに、アンメットニーズに対応するという規制当局の取り組みを強調するものです。これらの資産の迅速な商業化は競争を激化させ、GVHD治療市場における製品ラインナップを充実させます。
バイオ医薬品・細胞療法の高コスト
レメステムセル-L・アクサティリマブの定価は、特に医療技術評価の枠組みにおいて費用対効果が重視される場合、支払者の予算を圧迫します。新興市場では特に大きな障壁に直面しており、明確な臨床的利益があるにもかかわらず、導入が遅れています。事前承認規則やステップセラピーのプロトコルにより、臨床医が次世代薬剤の採用を躊躇することがあり、短期的には成長の可能性を抑制する要因となっています。
セグメント分析
急性GVHDは、2025年のGVHD治療市場シェアの61.12%を占め、移植後の早期炎症の臨床的発生頻度が依然として高いことを反映しています。一方、慢性GVHDは、2031年までにCAGR11.17%で成長する見込みであり、疾患セグメントの中で最も高い成長率を示しています。この成長加速は、移植後の生存期間の延長により慢性期の患者数が増加していること、線維化、B細胞の活性化、あるいはROCK2シグナル伝達を特異的に標的とするJAK阻害薬やモノクローナル抗体といった新たな治療選択肢が登場していることに起因しています。ベドリズマブを用いた下部消化管予防療法により、180日生存率はすでに85.5%に達しており、これにより急性事象は減少する一方で、慢性症状を発症するまで生存する患者数が増加しています。
現在、多職種連携クリニックでは、慢性GVHDを全身性自己免疫疾患と同様に治療しており、標準的な免疫抑制療法に加え、肺リハビリテーション、眼用潤滑剤、ルクソリチニブの局所投与が行われています。重症の腸管症例におけるテドゥグルチドの64.7%という全体奏効率は、臓器特異的な生物学的製剤がいかに寛解率を向上させ得るかを浮き彫りにしています。その結果、慢性期治療は2031年まで毎年、GVHD治療市場におけるシェアを拡大すると予想され、革新的な製薬企業にとって持続的な対象市場を創出することになります。
2025年、コルチコステロイドはGVHD治療市場で38.12%のシェアを占めました。これは主に、ガイドライン作成者が依然として急性発作に対する第一選択療法としてメチルプレドニゾロンを推奨しているためです。しかし、JAK阻害薬はCAGR12.44%で拡大しており、これはルクソリチニブが小児において94.1%の総合有効率を示していることや、ステロイド抵抗性疾患における成人患者での使用経験が増えていることが後押しとなっています。現在、低用量メトトレキサートはステロイドと併用され、1年無再発生存率をステロイド単独療法の41%に対し69%にまで押し上げており、ステロイドの有用性を維持する漸進的な革新が際立っています。
JAK阻害に加え、アクサチリマブなどのモノクローナル抗体が慢性GVHDの市場シェアを拡大しており、BTK阻害薬はがん治療プログラムから転用されています。細胞・遺伝子治療は、現時点ではまだ市場シェアは限定的ですが、高額な価格設定でありながら、長期にわたる薬物療法に取って代わる可能性のある持続的な奏効をもたらします。これらの動向が相まって、GVHD治療市場におけるステロイドのシェアを徐々に削りつつ、治療法の多様性を拡大していくものと予想されます。
低分子医薬品(コルチコステロイド、JAK阻害薬、カルシニューリン非依存性薬剤)は、2025年のGVHD治療市場規模の43.98%を占めました。細胞・遺伝子治療は、小児急性GVHDに対するレメステムセル-LのFDA承認や、タベクレルセルなどの後期臨床開発プログラムに後押しされ、CAGR11.66%で最も急速に成長しています。生物学的製剤は依然として安定した中堅の地位を維持しており、CSF-1R、CD38、α4B7インテグリンに対する抗体製剤は、適応症を徐々に拡大させています。
閉鎖型バイオリアクターや社内プラズミド製造設備の稼働に伴い、間葉系幹細胞やウイルスベクターの製造におけるギャップは縮小しており、スポンサー各社は商業的な需要に応えることが可能になっています。また、プラットフォームの進歩により、患者ごとに必要なリードタイムを回避できる同種「オフ・ザ・シェルフ」製品の提供も可能になっています。今後、治療法の構成は、GVHDの持続的かつ治癒の可能性を秘めた制御を約束する細胞ベースのソリューションへとシフトし続け、それによってGVHD治療市場における細胞療法のシェアが拡大していくと見込まれます。
地域別分析
北米は、新規承認を迅速化するFDAの環境と、高額な薬剤の保険償還に前向きな保険会社の姿勢に支えられ、2025年の売上高の41.82%を占めました。メディケアが2024年に移植適応症の拡大を承認したことで、国内の患者層はさらに拡大しています。米国の移植センターでは、遠隔医療による経過観察や在宅輸液サービスを統合しており、これにより入院期間を短縮するとともに、外来患者による経口剤の採用を支援しています。
アジア太平洋地域は、中国と日本が移植能力を拡大し、新たな抗ウイルス療法やGVHD治療法を承認していることから、世界最速となるCAGR10.54%が見込まれています。細胞処理施設への官民投資により、輸入ベクターへの依存度が低下し、供給の安定性が向上しています。血液悪性腫瘍の発生率の上昇と、保険制度の拡充が相まって、同地域は世界のGVHD治療市場の成長における主要な牽引役としての地位を確立しています。
欧州は安定しており、市場浸透度も高い状態が続いていますが、厳しい予算管理により、高価格な治療法の導入は抑制されています。共同臨床試験ネットワークによりエビデンスの創出は加速していますが、保険者による精査により、最先端製品の保険適用は遅れています。南米、中東・アフリカは依然として市場が形成され始めたばかりであり、これらの地域のGVHD治療市場の長期的な潜在力を引き出すためには、技術移転契約やドナー登録機関との連携が不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 適応範囲の拡大が同種造血幹細胞移植(HSCT)の実施件数を押し上げている
- FDAによる承認の相次ぐ波
- 拡大する生物製剤・細胞療法のパイプライン
- 血液悪性腫瘍の発生率の増加
- マイクロバイオーム調節療法が新たなニッチ市場を切り拓く
- 移植後のシクロホスファミド投与により、ハプロタイプ一致造血幹細胞移植が可能に
- 市場抑制要因
- 生物製剤・細胞療法の高コスト
- 重度の免疫抑制に伴う感染リスク
- MSC・ウイルスベクター製造における供給制約
- 救急医療(EMS)における適応外療法の償還格差
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患別
- 急性GVHD
- 慢性GVHD
- 製品カテゴリー別
- コルチコステロイド
- モノクローナル抗体
- JAK阻害薬
- BTK阻害薬
- チロシンキナーゼ阻害薬(非JAK/BTK)
- mTOR阻害薬
- 細胞治療・遺伝子治療
- その他
- 治療モダリティ別
- 低分子医薬品
- バイオロジクス
- 細胞治療・遺伝子治療
- 治療ライン別
- 第1選択(ステロイド感受性)
- 第2選択(ステロイド抵抗性)
- 後期選択/ サルベージ
- 投与経路別
- 経口
- 静脈内
- 皮下投与
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 患者年齢層別
- 小児
- 成人
- 高齢者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Incyte Corporation
- Bristol Myers Squibb Company
- Sanofi SA
- AbbVie Inc.
- Pfizer Inc.
- Novartis AG
- Astellas Pharma Inc.
- F. Hoffmann-La Roche Ltd.
- Takeda Pharmaceutical Co. Ltd.
- Merck & Co., Inc.
- Gamida Cell Ltd.
- Gilead
- Bluebird bio Inc.
- Atara Biotherapeutics Inc.
- Mesoblast Limited
- Omeros Corporation
- Amgen Inc.
- Eli Lilly and Company
- CSL Behring
第7章 市場機会と将来の展望



