


医療用フットウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Footwear - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116449
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療用フットウェア市場の規模は2025年に112億4,000万米ドルと評価され、2026年の119億5,000万米ドルから成長し、2031年までに162億5,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは6.35%となる見込みです。
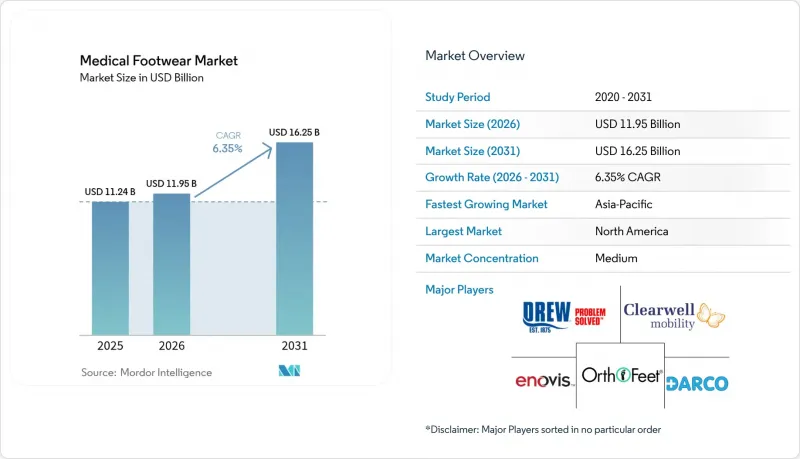
本レポートは、製品別(糖尿病用シューズ・ブーツ、整形外科用/術後用シューズなど)、病状別(糖尿病、関節炎・骨粗鬆症、足底筋膜炎など)、年齢層別(小児、成人、高齢者)、流通チャネル別(専門店・クリニックなど)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用フットウェア市場の動向と洞察
糖尿病・足疾患の有病率の増加
糖尿病の負担が加速していることから、医療用フットウェア市場は予防医療戦略の中心に位置づけられています。世界的に見て、糖尿病性足潰瘍は患者の6.3%に影響を及ぼしており、英国の国民保健サービス(NHS)では潰瘍1件あたり7,800米ドルの費用がかかっています。証拠によると、患者の44.4%が末梢神経障害を患っており、21.7%が切断に至っていることが示されており、保護用靴の明確な臨床的利点が確立されています。米国の研究者らは、血流を改善する交互加圧インソールを開発し、3,900万人のアメリカ人の潰瘍リスクに直接対処しています。靴のサイズが合わないと潰瘍の発症リスクが10倍以上高まる一方、研究によれば、適切な靴を履くことで感染の50~80%は予防可能であることが確認されています(wjgnet.com)。保険会社がコスト削減に注力する中、医療用シューズは、医療用フットウェア市場において「任意の購入品」から「不可欠な医療機器」へと位置づけが変化しています。
高齢化が整形外科用靴の需要を牽引
人口の高齢化により、すべての先進地域において整形外科用靴への需要が高まっています。2024年には、アメリカ人の81%が足の痛みを訴えており、これはライフスタイルの変化と寿命の延長の両方を反映しています。コロンビアでは、2050年までに3万9,270件の下肢関節置換術が行われると予測されており、女性の手術件数は男性の約2倍に達すると見込まれています。これは、性別に応じたデザインに明確な需要があることを示しています。高齢者は、交通費や複雑な保険コードなどの購入障壁に直面しており、これにより、出張フィッティングサービスやサブスクリプションモデルの需要が生まれています。転倒防止に関するデザイン研究では、安定性確保のために、かかとの幅が広く、低めのシルエット、そしてしっかりとしたミッドソールが不可欠であることが強調されています。これらの知見は、医療用フットウェア市場において高齢者向けの製品ラインを構築するサプライヤーの指針となっています。
専門的な医療用フットウェアの高コスト
手頃な価格の確保は依然として課題となっており、特に医療費の大部分を世帯が負担している場合には顕著です。インドの研究によると、糖尿病患者は多額の自己負担を強いられており、靴の導入においては価格が決定的な要因となっています。メディケアのコード体系の複雑さは、追加の書類作成が診療所の間接費を押し上げるため、米国での処方コストを膨らませています。治療用シューズは通常の靴に比べて300~500%も高価になる場合があり、保険加入者や富裕層以外の層への普及が制限されています。その結果、低価格な現地ブランドやリースモデルが台頭しています。コスト負担の軽減がなければ、医療用フットウェア市場は広範な層へのサービス提供を見逃すリスクがあります。
セグメント分析
2025年時点での医療用フットウェア市場において、靴・ブーツの売上シェアは43.78%を占め、複雑な病態に対する標準的な解決策としての役割が裏付けられました。足全体を保護する必要がある糖尿病患者や術後患者の間では、需要が安定して推移しています。一方、インソール・インサートは、足底の圧力を分散させ、力センサーを組み込んだ3Dプリントモデルに牽引され、CAGR9.54%という最も速い成長率を示しています。調査では、22個のセンサーと太陽光充電機能を組み合わせ、荷重の異常を着用者に警告するインソールが注目されています。Bio-Kilなどの抗菌ナノコーティングは、潰瘍になりやすいユーザーの感染リスクを低減することで、プレミアムインサートの差別化をさらに進めています。
整形外科用・術後用シューズは、関節置換術の件数増加や、回復期間中に硬質ソールの履物を指定する病院のプロトコルと連動して、堅調な基盤を維持しています。温暖な気候の地域では、軽度の創傷ケアや浮腫管理を目的とした医療用サンダルが普及しつつあります。また、長期にわたる治療期間中の在宅使用向けに、スリッパも製品ラインナップを充実させています。カスタマイズコストの低下に伴い、サプライヤーは、インソール、アッパー、留め具システムを特定の歩行パターンに合わせて組み合わせられるモジュラー式キットを提供できるようになり、医療用フットウェア市場における消費者の選択肢を広げています。
糖尿病は引き続き需要の柱となっており、保護用靴の着用を義務付ける堅固な臨床ガイドラインを背景に、2025年には67.72%のシェアを占める見込みです。予防用靴は切断リスクを低減し、高額な入院費用を削減するとともに、保険者からの支援を確保します。一方、足底筋膜炎は、患者の25%が激しい痛みを経験し、61%が日常的な不快感を訴えているという認識が高まるにつれ、CAGR7.28%でその差を縮めています。内視鏡下足底筋膜切開術は、6ヶ月以内に95%の患者で痛みが解消される結果をもたらしており、リハビリ期間中のサポート性の高い靴への需要を高めています。
人口の高齢化が加速するにつれ、関節炎や骨粗鬆症向けの靴の販売量は徐々に増加しており、整形外科医からは、つま先部分が広く、必要な箇所にクッション性を備えたデザインの靴が推奨されています。スポーツ傷害用シューズは、早期の活動復帰を望み、内蔵センサーによるフィードバックを重視する、増加傾向にあるアマチュアアスリートの層に支持されています。創傷ケア用シューズは依然としてニッチな市場ではありますが、手術件数に直結する重要なカテゴリーです。対象となる疾患の多様化は、医療用フットウェア市場の回復力を高めています。
地域別分析
医療用フットウェア市場における北米のシェア33.08%は、成熟した保険適用範囲と、深く定着した糖尿病管理プロトコルを反映しています。米国だけでも3,900万人が糖尿病を患っており、その多くがメディケアによる治療用靴の給付対象となっています。カナダの公衆衛生データによると、糖尿病に関連する下肢切断の80%は適切な靴の着用によって予防可能であり、この統計は各州の助成制度の根拠となっています。メキシコでは、拡大する中産階級が予防的な靴の購入を優先し始めており、特に民間保険会社が足病治療の給付範囲を拡大していることが背景にあります。
アジア太平洋地域は成長の原動力であり、2031年までCAGR8.67%を記録する見込みです。インドでは、糖尿病患者の数が多く、Eコマースの物流体制が改善されていることから、保険償還の格差があるにもかかわらず、潜在的な需要が掘り起こされつつあります。中国と日本は、高齢化社会と整形外科分野における強固な伝統を活かし、スマートインソールやオーダーメイドサンダルの普及を促進しています。ASEAN医療機器指令に基づく規制の調和により、現地の価格帯に適応することを条件に、海外ブランドの市場参入がより円滑になることが期待されます。マンダキニ・システムのような革新的な荷重分散装置は、世界のデザインが手頃な価格でない場合でも、現地独自のソリューションがいかに繁栄し得るかを示しています。
欧州では、国民皆保険制度と長年にわたる整形外科の伝統に支えられ、着実な成長が見込まれます。ドイツと英国はセンサー搭載シューズに関する臨床調査を主導しており、一方、フランスとイタリアでは、安定性の高い靴を推奨する高齢者向け転倒予防プログラムを拡大しています。持続可能性に関する規制により、バイオベースのアッパーやリサイクル可能なミッドソールにとって好ましい環境が生まれています。対照的に、中東・アフリカでは、各国政府が医療予算を増額し、糖尿病性足病変のケアを強調する啓発キャンペーンが展開される中、販売量は控えめながらも増加傾向にあります。これらの動向が相まって、医療用フットウェア市場の世界の存在感を強めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病・足部疾患の有病率の増加
- 高齢化が進み、整形外科のニーズが高まる
- オーダーメイド3Dプリント装具における技術の進歩
- Eコマースの拡大により、製品の入手しやすさが向上
- 遠隔患者モニタリングのためのスマートセンサーの統合
- 持続可能性を後押しするバイオ由来の抗菌材料
- 市場抑制要因
- 専門的な医療用フットウェアの高コスト
- 新興国における償還額の制限
- 偽造品の横行/グレーマーケットの装具
- 医療用グレードの材料におけるサプライチェーンのボトルネック
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 糖尿病用シューズ・ブーツ
- 整形外科用/術後用シューズ
- 医療用サンダル
- インソール・中敷き
- その他(スリッパ、ビーチサンダルなど)
- 病状別
- 糖尿病
- 関節炎・骨粗鬆症
- 足底筋膜炎
- スポーツ傷害
- 術後/ 創傷ケア
- その他(例:神経障害など)
- 年齢層別
- 小児(18歳未満)
- 成人(18~60歳)
- 高齢者(60歳超)
- 流通チャネル別
- 専門店・クリニック
- 薬局・装具センター
- オンライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Enovis(Dr. Comfort)
- Drewshoe Inc.
- Orthofeet Inc.
- DARCO International Inc.
- Clearwell Mobility Ltd.
- Cosyfeet(Foot Shop Ltd.)
- Aetrex Worldwide Inc.
- Gravity Defyer Corp.
- Kinetec Medical Products Ltd.
- Horng Shin Footwear Co.
- Watts Footwear
- Duna Srl
- New Balance Athletics(Aravon)
- Podartis Srl
- DJO Global(Dr. Scholl's)
- Sigvaris Group
- Propet USA Inc.
- Bauerfeind AG
- C. & J. Clark Ltd.(Clarks)
- Stryker(Foot & Ankle)
第7章 市場機会と将来の展望



