


世界のインターロイキン阻害剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Global Interleukin Inhibitors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116069
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のインターロイキン阻害剤市場の規模は452億3,000万米ドルと推定されており、2025年の394億5,000万米ドルから拡大し、2031年には896億米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは14.64%となる見込みです。
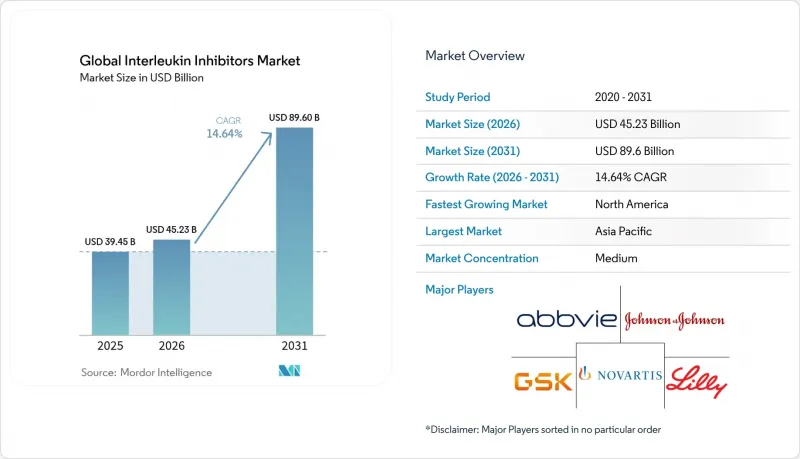
本レポートは、薬剤タイプ別(IL-1阻害剤、IL-6阻害剤、その他)、用途別(乾癬・乾癬性関節炎、その他)、投与経路別(皮下、静脈内)、エンドユーザー別(病院、専門クリニック、その他)、地域別(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は、入手可能な情報に基づき、金額(米ドル)で提示されています。
世界のインターロイキン阻害剤市場の動向と洞察
自己免疫疾患と自己炎症性疾患の有病率の増加
世界の自己免疫疾患の発生率は上昇しており、特にグレーブス病などの疾患の増加が最も顕著です。北米と欧州での有病率の高さが需要を集中させ、プレミアム価格設定力を後押ししています。多疾患併存により治療経路が複雑化しているため、広範囲に作用する免疫抑制剤よりも、特異性の高い生物製剤が好まれています。リウマチ科と皮膚科のクリニックでは、診療ガイドラインの進化を反映して、インターロイキン阻害剤の第一選択としての使用が増加していると報告されています。したがって、持続的な疫学的圧力が、インターロイキン阻害剤市場の長期的な収益基盤を支えています。
次世代IL-17/IL-23バイオ医薬品のFDAとEMAによる承認が加速
2024~2025年初頭にかけて、規制当局は、化膿性汗腺炎治療のビメキズマブや、初の経口IL-23受容体阻害剤であるイコトロキンラなど、いくつかの画期的な医薬品を承認しました。迅速審査プロセスは上市までの期間を短縮し、発売時のプレミアム価格設定を後押ししています。2024年にEMAが4つのウステキヌマブバイオシミラーを承認したことは、このクラスの安全性に対する信頼を示すと同時に、価格競争を激化させています。総じて、承認プロセスの迅速化により、利便性や有効性の優位性が示された場合、医師が同一治療クラス内で薬剤を切り替える意欲が高まり、インターロイキン阻害剤市場全体の成長を後押ししています。
高額な導入コストと低分子DMARDとの比較
生物製剤による年間治療費は1万4,000米ドルから9万1,609米ドルに及び、従来型疾患修飾性抗リウマチ薬(DMARD)をはるかに上回っています。低所得市場における自己負担額の上限は依然として高額であり、普及を妨げています。支払者は実世界における費用対効果の証拠を求めており、メーカーは入院回避などの明確なエンドポイントを伴う直接比較による優位性のデータを提示することを余儀なくされています。そのため、価格の高さが、費用に敏感な地域におけるインターロイキン阻害剤市場の潜在的な需要を抑制しています。
セグメント分析
IL-17阻害剤は、尋常性乾癬、乾癬性関節炎、強直性脊椎炎における持続的な有効性に支えられ、2025年の売上高の37.32%を占めました。主導的な地位にあるものの、ビメキズマブが化膿性汗腺炎と軸性脊椎関節炎へと適応を拡大したことで、競合の幅はさらに広がっています。IL-23阻害剤は、経口薬であるイコトロキンラが利便性と疾患修飾の可能性を兼ね備えていることから、15.32%という最も高いCAGRを示しています。トシリズマブは、COVID-19と巨細胞性動脈炎への適応拡大を通じて、IL-6阻害剤としての重要性を維持しています。ニッチなIL-1阻害剤は希少な自己炎症性症候群に対応しており、一方、デュアル標的療法は、対象となる患者層を拡大する精密医療の動向を反映しています。総じて、各薬剤の異なる作用機序が、薬剤クラス別にインターロイキン阻害剤市場の規模に多様性をもたらし、単一クラスに依存するリスクを緩和しています。
非経口から経口への低分子IL-23拮抗薬への移行も、自己注射を望まない適格患者層を拡大させています。パイプラインにおけるイノベーションには、注射回数を減らしながらより広範な抑制を目指す複数のマルチサイトカイン阻害剤が含まれています。その結果、治療クラスの進化により、インターロイキン阻害剤市場は2031年にかけて、確立された治療法と新興の治療法がバランスよく混在する状態を維持することになります。
乾癬は2025年の市場規模の45.74%を占めており、全身性ステロイドや光線療法に対する明らかな優位性によってその地位が強化されています。経口イコトロキンラでは、PASI 90達成率などの高い皮膚症状改善率が49.6%を超え、第一選択としての生物製剤導入に対する期待が再び高まっています。一方、強直性脊椎炎は、MRI診断技術の向上により軸性脊椎関節炎の認識が広がっていることから、CAGR15.74%を示しています。関節リウマチは依然として規模の大きな市場ですが、成熟したTNF阻害剤やJAK阻害剤が価格面で激しく競合しているため、成長ペースは緩やかです。炎症性腸疾患は、TREMFYAのクローン病適応拡大に伴い進展しており、その他の自己炎症性疾患については、AIによって発見されたインターロイキン経路の解明が寄与する見込みです。こうした多様な動向により、インターロイキン阻害剤市場は免疫介在性疾患全体にわたり多様性を維持しています。
バイオマーカーによる治療アルゴリズムを採用することで、市場での位置づけがさらに最適化されます。皮膚科医やリウマチ科医は、サイトカインプロファイルに基づいて患者の選別を行うことが増えており、皮膚症状が主たる疾患にはIL-23阻害剤を、軸性症状にはIL-17阻害剤をそれぞれ適応させています。このような精密なマッチングにより、治療成果が向上し、最適化された分子を有するインターロイキン阻害剤の市場シェアが強化されます。
地域別分析
北米は、包括的な保険適用範囲と、新治療法を早期に導入する医療従事者の文化により、2025年の売上高の41.78%を占めました。バイオシミラーの参入により価格水準は低下するものの、アクセスは拡大し、売上高の変動は均衡すると予想されます。欧州はこれに続き、販売数量に応じた割引を交渉する確立された国家調達枠組みにより、この薬剤クラスの持続可能性が促進されています。アジア太平洋は、中国の現地生産、インドの台頭する民間保険商品、日本の適応症リストの拡大に牽引され、16.42%という最高のCAGRを記録しています。疾患への認識の高まりと診療ガイドラインの整合化により、患者の治療過程において生物製剤の投与開始時期が早まっており、アジア太平洋のインターロイキン阻害剤市場における数量の拡大が加速しています。
ラテンアメリカでの普及状況はまちまちです。ブラジルは「統一保健システム」を通じて導入をリードしている一方、他の国々では調達予算の制約に直面しています。中東・アフリカでは、小規模な基盤から二桁の数量成長を見せており、GCC(湾岸協力理事会)の償還委員会が、乾癬と関節リウマチ用のバイオ医薬品を徐々に採用しています。入札での落札事例が広がるにつれ、地域での認知度が高まり、医師の理解促進につながっています。全体として、地域的な多様性がマクロ経済的なショックを緩和し、世界のインターロイキン阻害剤市場の成長曲線を維持しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自己免疫疾患・自己炎症性疾患の有病率の増加
- 次世代IL-17/IL-23バイオ医薬品に対するFDA・EMAの承認の加速
- 利便性の高い自己注射用製剤への移行
- アジアの新興市場における保険適用範囲の拡大
- AIを活用した新規インターロイキン経路の標的発見
- 重症COVID-19におけるサイトカインストームに対するIL阻害剤の臨床的有効性
- 市場抑制要因
- 低分子DMARDと比較して高い導入コスト
- 2026年以降に迫るバイオシミラーとの競合
- 好ましくない感染リスクプロファイル・ブラックボックス警告
- 支払者の選好のステップセラピー方式の事前承認への移行
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 薬剤タイプ別
- IL-1阻害剤
- IL-6阻害剤
- IL-17阻害剤
- IL-23阻害剤
- マルチ標的・その他
- 用途別
- 乾癬・乾癬性関節炎
- 関節リウマチ
- 炎症性腸疾患(クローン病・潰瘍性大腸炎)
- 強直性脊椎炎
- その他の自己炎症性疾患
- 投与経路別
- 皮下
- 静脈内
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア・自己投与プログラム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Novartis AG
- Eli Lilly & Co.
- AbbVie Inc.
- Johnson & Johnson(Janssen)
- F. Hoffmann-La Roche AG
- Amgen Inc.
- Sanofi S.A.
- Regeneron Pharmaceuticals
- AstraZeneca plc
- Bristol Myers Squibb
- UCB S.A.
- Boehringer Ingelheim
- Sun Pharma
- Biogen Inc.
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius Kabi
- XBIoTech Inc.
- Innovent Biologics
- Akeso Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日