


デジタル農業:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Agriculture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116043
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタル農業市場の規模は2025年に243億2,000万米ドルとなり、2026年には268億2,000万米ドルに達すると推定されています。
また、予測期間中はCAGR 10.26%で成長し、2031年までに437億1,000万米ドルに達すると見込まれています。
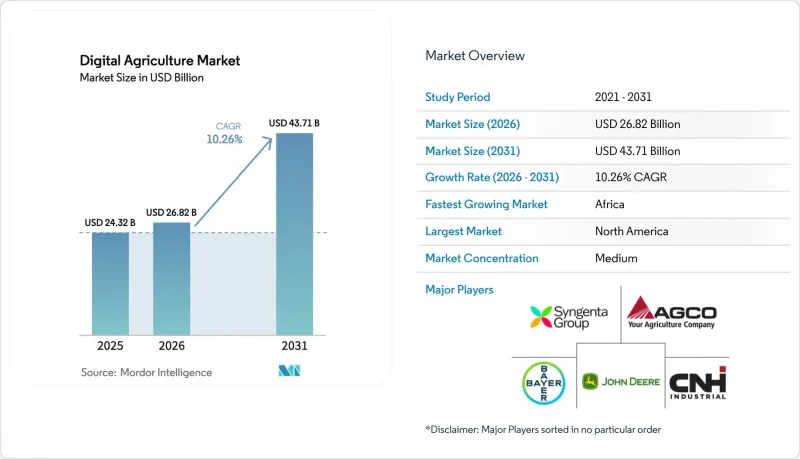
本レポートは、技術別(ガイダンスシステム、リモートセンシングおよび画像処理など)、構成要素別(ハードウェア、ソフトウェア、サービス)、用途別(作物のモニタリング、収量マッピングおよび予測など)、農場規模別(小規模農場など)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタル農業市場の動向と洞察
精密な投入資材の最適化と収量の向上
デジタル農業市場の生産者は、ツールが圃場の経済性を目に見えて改善する場合に、最も迅速にそのツールを導入する傾向があります。可変施用やカメラベースの散布といった技術は、生産者に不確実な収益を受け入れることを強いることなく、無駄を最小限に抑えることができるため、非常に重要です。Deere社によると、同社の「See and Spray」システムは、2024年の圃場試験において除草剤の使用量を最大59%削減し、農家にとってデジタル技術を採用する明確なコスト削減のインセンティブとなりました。FAO(国連食糧農業機関)が2020年から2024年にかけて肥料および作物保護コストの急激な増加を報告しているように、利益率への圧力は甚大であり、投入資材の精密な使用がますます重要になっています。また、ディア社は、3台の畝内カメラを用いてリアルタイムの深さデータと自動化されたダウンフォース最適化機能を提供する「FurrowVision」システムについて、1エーカーあたり最大20ブッシェルの収量向上の可能性があることを強調しました。これは、技術投資をコスト管理と作物の収量向上に直接結びつけるため、精密な投入資材管理がデジタル農業市場における主要な推進力であり続けている理由を如実に示しています。
センサー、ドローン、ガイダンスシステムのコスト低下
ハードウェアコストの低下により、かつて精密農業ツールを多額の資本投資と見なしていた農場でも、デジタル農業市場への参入が容易になってきています。DJI Agricultureの報告によると、2025年末までに、世界100カ国以上で60万機以上のドローンが導入され、60万人以上の訓練を受けたオペレーターによって運用されているとのことです。2025年、ブラジルは視界外飛行の特例措置を導入し、1人のオペレーターが1日あたり200ヘクタールをカバーできるようになり、投資回収期間を18ヶ月未満に短縮しました。スマートフォンのサプライチェーンの進歩により、以前は5,000米ドルだったサーマルカメラのコストが800米ドルまで低下し、作期中の介入に向けたストレス検出がより容易になりました。国際民間航空機関(ICAO)による規制の調和化により、現在ではライセンシングを持つオペレーターが欧州全域で入札できるようになり、国境を越えたサービスモデルの展開が促進されています。こうしたコストの低下と規制面の改善が相まって、以前は手作業による散布に頼っていた小規模農家にとっても、ドローンは現実的な選択肢となりました。さらに、導入範囲の拡大により、より豊富な画像データセットが生成され、機械学習に基づく収量予測の精度が向上しています。
小規模農場における高額な初期投資と不確実な投資回収
資本集約性は、デジタル農業市場の成長にとって依然として大きな制約となっています。特に、広大な農地に固定費を分散させることができない小規模農場にとってはそうです。技術スタック全体を導入するには、ハードウェア、サブスクリプション、データサービス、および研修への同時投資が必要となる場合が多く、長期的なメリットが見込まれるにもかかわらず、初期導入の決定はより困難なものとなっています。この問題は、生産者が正式な資金調達手段へのアクセスが限られている場合や、年間の手元資金が逼迫している場合には、より顕著になります。セネガル、コートジボワール、ベナンの3,660人の生産者を対象とした西アフリカでの調査によると、回答者の60%が基本的な携帯電話しか所有しておらず、20%は携帯電話を全く持っていなかったことが判明しました。これは、こうした地域におけるデジタルインフラが限られていることを浮き彫りにしています。低コストのアドバイザリーモデルであっても、スマートフォンの普及が広範囲に及んでいることを前提にはできないため、これらの調査結果は極めて重要です。さらに、農産物価格の変動や悪天候によって農家の収入が影響を受けた場合、定期的なソフトウェアのサブスクリプション費用は、真っ先に削減される対象となることがよくあります。小規模農家におけるデジタル農業の導入を加速させるためには、ベンダーは、サービス、グループでの利用、機器の共有、あるいは成果に基づく課金体系を重視した価格設定モデルを開発する必要があります。
セグメント分析
ガイダンスシステムは、デジタル農業市場において依然として最大の技術セグメントであり、2025年には売上高の29.4%を占めると見込まれています。この優位性は、列作、特産作物、大規模穀物栽培の各分野で広く採用されていることを反映しており、これらの分野では、操舵の精度はオプションの追加機能ではなく、基本機能となっています。また、ガイダンスシステムは、後付けキットにより、生産者が機械の全ラインを交換することなく古い車両群を改良できるため、堅調さを維持しています。「人工知能(AI)および高度な分析」は最も急成長している技術セグメントであり、農学プラットフォームが生成AI、コンピュータビジョン、予測的意思決定ツールを追加するにつれ、このカテゴリーのデジタル農業市場は2031年までCAGR11.3%で拡大すると予測されています。
「モノのインターネット(IoT)および接続型センサー」分野は、低コストのセンサー技術と、圃場データを灌漑、施肥、作付けのアクションに変換できるプラットフォームとの組み合わせにより拡大しています。CropX社によると、同社が提供するV4センサーを導入し、生産者が同社の灌漑推奨事項を厳密に遵守した場合、ノーザンプレーンズ地域において1エーカーあたり20~30ブッシェルの収量向上が実現したとのことです。「ブロックチェーンおよびトレーサビリティ」分野は依然として規模が小さいもの、炭素MRV(測定・報告・検証)、原産地証明、サプライチェーン報告からの需要により、輸出および低炭素作物チャネルにおいて、その商業的役割がより明確になりつつあります。「ロボティクスおよびオートメーション」分野は、Deere、AGCO、クボタ各社が自律運転技術を実証段階から本格的な導入へと推進するにつれ、2026年にはより商業的な段階へと移行しつつあります。これは、デジタル農業市場が、単体の精密農業ツールから、接続された実行システムへと移行していることを意味します
2025年の構成要素別売上高に占めるハードウェアの割合は43.2%でした。これは、デジタル農業市場全体におけるガイダンス受信機、アンテナ、センサー、ドローン、ディスプレイ、およびコネクテッド農業機械の導入台数を反映したものです。ソフトウェアの価値を実現するには、農場において物理的なデータ収集、位置特定、制御の層が必要であるため、ハードウェアは依然として導入の基盤となっています。一方で、ソフトウェアは最も急成長している分野であり、ベンダー各社が収益源をサブスクリプション、データサービス、および継続的な農業ワークフローへと移行させるにつれ、2031年までCAGR9.8%で拡大すると予測されています。Deere、AGCO、Syngenta、BASFは、それぞれ「Operations Center Advanced License」、「PTx FarmEngage」、「Cropwise Open Platform」、「xarvio FIELD MANAGER」を通じてこの方向性を推進しており、デジタル農業業界が継続的なソフトウェア価値へと着実に移行していることを示しています。
サービスは依然として第3の柱であり、農学的なサポート、導入、実装、データ統合、成果ベースのアドバイザリーなどが含まれます。BASFが2025年に日本で開始した「xarvio HEALTHY FIELDS」は、収量保証やサービス層をソフトウェアの上に組み込むことで、生産者向けにさらに差別化された提案を創出できることを実証しました。データの品質やAPIへのアクセスが、ハードウェアの所有と同様に購買決定に影響を与えるようになったため、オープンな統合の重要性は高まっています。CNHの「FieldOps」エコシステムやDTNの広範な農業インテリジェンスの展開は、コネクテッド・サービスがなぜ重要であるかを示しており、この動向により、デジタル農業市場全体におけるソフトウェアとサービスのシェアは今後も上昇し続けるでしょう
地域別分析
2025年、北米はデジタル農業市場シェアの37.8%を占めました。これは、大規模な農地、高い機械化率、および米国農務省の「気候スマート・コモディティ・プログラム」による持続的な資金提供に牽引されたものです。環境保護庁(EPA)による除草剤の規制は、精密散布技術の導入を加速させており、一方、食品医薬品局(FDA)の家畜トレーサビリティ規則は、記録管理ソフトウェアの需要を押し上げています。カナダでは、プレーリー地帯の穀物生産システムにおいて同様の進展が見られ、一方、メキシコは2026年までに80%のカバー率を達成することを目指し、農村部のブロードバンド格差の解消に取り組んでいます。確立された販売店ネットワークや資金調達チャネルが、次世代の自律走行トラクターの急速な普及を後押ししています。さらに、サイバーセキュリティに対する意識の高まりにより、米国国立標準技術研究所(NIST)が提唱するベストプラクティスの導入が加速しています。
アフリカは、デジタル農業市場においてCAGR10.9%という最も高い成長率を達成すると予測されています。この成長は、モバイル主導のサービス、農家のデジタル登録、スマート灌漑、および制御環境プログラムによるものであり、これにより市場の各セグメントが、従来のハードウェア依存型の導入方法を回避できるようになっています。南米は2031年までCAGR10.0%で成長すると予測されており、ブラジルは広範な商業農業基盤と増加する技術投資により、同地域の牽引役となっています。アルゼンチンとブラジルは、大規模な列作物の生産を原動力として、ガイダンスシステム、衛星モニタリング、自律型圃場作業、ドローンを活用した農学技術にとって強固な基盤を共に提供しています。
欧州では、より高い成長率が予想されており、補助金受給資格や持続可能性に関する規制により、デジタル記録と農業慣行との関連性がますます強まっていることから、デジタル農業市場において依然としてコンプライアンス重視の地域であり続けています。フランスとドイツは農業用ロボットの連携に注力しており、自律型農業機械やデジタル制御システムへの地域的な移行を後押ししています。対照的に、ロシアでは、制裁、輸入制限、技術へのアクセスが不安定であることから、農場のデジタル化のペースが引き続き阻害されており、成長は比較的緩やかになると予想されます。2030年までに農薬使用量を50%削減することを目標とする「ファーム・トゥ・フォーク(Farm to Fork)」戦略により、化学物質の使用を最適化するためのサブスクリプション型分析サービスへの需要が高まっています。農家にテレメトリデータの所有権を認めるデータガバナンス法により、オープンな交換フレームワークをサポートするプラットフォーム設計が進められています。さらに、メーカー各社は、欧州連合(EU)の「人工知能法」に準拠するため、エッジAIモジュールの現地化を進めており、それによって認証にかかる期間を短縮しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 精密な投入量の最適化と収量の向上
- センサー、ドローン、誘導システムのコスト低下
- 農業労働力不足が自動化を加速させている
- 気候に配慮した農業へのインセンティブとコンプライアンス需要
- 炭素MRVおよびスコープ3データの収益化
- 組み込み型金融およびデジタル公共インフラ
農家
- 市場抑制要因
- 小規模農場における多額の初期投資と不確実な投資回収
- 地方における通信環境の格差とデジタルスキルの不足
- 相互運用性の課題とベンダーロックイン
- コネクテッド機械および農業データプラットフォームにおけるサイバーセキュリティ上のリスク
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- ガイダンスシステム
- リモートセンシングおよび画像処理
- 可変レート技術
- 人工知能および高度な分析
- モノのインターネット(IoT)およびコネクテッドセンサー
- ブロックチェーンとトレーサビリティ
- ロボティクス・オートメーション
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 作物のモニタリング
- 収量マッピングと予測
- 土壌モニタリングおよび土壌健康分析
- 気象の追跡および予報
- 精密散布と投入量の最適化
- ドローン・アナリティクス
- 家畜の健康状態の追跡
- 農場の規模別
- 小規模農場(100ヘクタール未満)
- 中規模農場(100~500ヘクタール)
- 大規模農場(500ヘクタール以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Deere & Company
- CNH Industrial N.V.
- Bayer AG
- AGCO Corporation
- Syngenta Group
- International Business Machines Corporation
- Microsoft Corporation
- Hexagon AB
- KUBOTA Corporation
- Topcon Corporation
- SZ DJI Technology Co., Ltd.
- Planet Labs PBC
- Farmers Edge Inc.
- AeroVironment Inc.
- Traction Ag
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


