


グルテンフリー・レディミール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gluten-Free Ready Meals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115804
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のグルテンフリー・レディミール市場規模は21億4,000万米ドルと推定されており、2025年の20億3,000万米ドルから成長し、2031年には28億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.56%で成長すると見込まれています。
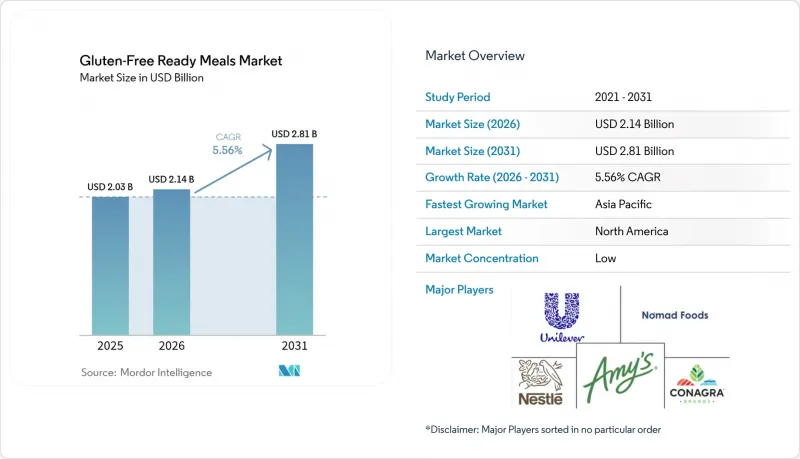
本レポートは、製品タイプ(冷凍レディミール、冷蔵レディミールなど)、カテゴリー(ベジタリアン、ノンベジタリアン)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店など)、および地域(北米、南米、欧州など)別に分類されています。市場予測は金額(米ドル)で示されています。
世界のグルテンフリー・レディミール市場の動向と洞察
セリアック病およびグルテン過敏症の罹患率の増加
グルテンフリー・レディミールに対する医療的な需要は、主にセリアック病に起因しており、この疾患は世界人口の約1%に影響を及ぼしています。米国食品医薬品局(FDA)の推計によると、300万人のアメリカ人がセリアック病を患っており、これらが厳格なグルテン回避を必要とする中核的な消費者層を形成しています。医療上の必要性に加え、市場の成長は、消費者の健康意識の高まり、可処分所得の増加、およびグルテン過敏症に対する認識の向上によって牽引されています。すぐに食べられるレディミールの利便性と、グルテンフリー製品の味や食感の向上とが相まって、医療上の必要性を持つ人々以外の消費者層も拡大しています。さらに、医療専門家や栄養士による推奨も、グルテンフリー製品の一般への普及に寄与しています。
高まる健康・ウェルネスへの意識
世界中には、セリアック病と診断されていない人々を含め、グルテンフリーの食事を実践する大きな消費者層が存在します。この食の傾向は、自己申告によるグルテン過敏症、ライフスタイルの選択、そして健康目標に起因しています。グルテンフリー製品は、クリーンラベルやアレルゲンフリーの選択肢を求めるミレニアル世代に特に支持されています。これは、こうした製品が一般的に消化器系の健康効果、体重管理、ウェルネスと関連付けられているためです。COVID-19のパンデミックにより、健康を意識した食生活の選択がさらに強まり、健康的な生活習慣、年齢、所得水準などの要因が、グルテンフリー製品の購入決定に影響を与えています。このような消費者の行動により、パン、パスタ、スナック、デザートなど、さまざまな食品カテゴリーにおいてグルテンフリー製品の需要が拡大しています。
高い製造コスト
グルテンフリー・レディミールの製造コストは、従来の製品に比べて2~2.5倍高く、市場拡大を制限する大きな価格面での障壁となっています。グルテンフリー製品は依然として大幅な価格プレミアムを維持しており、特に主食類においてコスト差が最も顕著です。このコスト高には、厳格な品質管理を要する特殊な原材料の調達、交差汚染を防ぐための専用生産ラインや設備への投資、スケールメリットを損なう小ロット生産、そしてFDAが定めるグルテン含有量20ppmの基準を満たすための包括的な検査手順など、複数の要因が絡んでいます。その他のコスト要因としては、専用の保管施設、強化された品質管理措置、および訓練を受けた人材の人件費の増加などが挙げられます。地方では、人口密度が低く輸送ルートが長いため、流通コストがこれらの製造コストの上乗せに重くのしかかり、サービスが行き届いていない地域における市場の成長可能性を制限しています。こうしたコスト圧力が相まって、メーカーは製品の品質と安全性を確保しつつ競争力のある価格を維持することが困難となっており、最終的には市場浸透率や消費者の普及率に影響を及ぼしています。
セグメント分析
冷凍レディミールは、確立されたサプライチェーンインフラと、消費者の冷凍加工食品に対する親しみやすさを反映し、2025年には50.62%の市場シェアを占めると予想されています。冷凍セグメントは、保存期間の長期化とコールドチェーンの複雑さの低減という利点があり、コンビニエンスストアや地方の市場を含む多様な小売形態で入手しやすくなっています。しかし、プレミアム化の動向や鮮度の高さという利点に後押しされ、冷蔵レディミールは2031年までCAGR5.79%で最も急成長するセグメントとして浮上しています。冷蔵製品は、品質の高さを重視し、それに見合ったプレミアム価格を支払うことを厭わない健康志向の消費者をターゲットとしていますが、保存期間の制約により流通範囲が限定されるという課題を抱えています。
常温保存可能レディミールは、冷蔵を必要とせずに利便性を提供するため、中間の位置を占めています。フリーズドライのレディミールは最も規模の小さいセグメントですが、屋外レクリエーションや緊急時備蓄用途での可能性を秘めており、再水和技術の革新により食味が向上しています。高圧処理や低温プラズマ処理を含む先進的な保存技術は、すべてのセグメントにおける保存期間の制限に対処しており、調査により、栄養価を維持しつつ微生物を大幅に低減できることが実証されています。
地域別分析
北米は2025年に39.92%の市場シェアを占めており、これは成熟した規制の枠組み、定着した消費者の意識、および主要な人口層におけるセリアック病の有病率の高さを反映しています。同地域は、2013年から実施されているFDAのグルテンフリー表示基準や、小売業界における特殊食品の広範な受け入れの恩恵を受けています。一方、アジア太平洋地域は、都市化、可処分所得の増加、そして拡大する中産階級における健康意識の高まりに牽引され、2031年までのCAGR6.71%で、最も急速に成長する地域として台頭しています。北米は、小売業界での幅広い受け入れ、確立されたサプライチェーン、そして特殊食品に対して消費者がプレミアム価格を支払う意欲など、成熟した市場の特徴を示しています。
アジア太平洋地域の成長の可能性は、日本、オーストラリア、シンガポールなどの先進市場で特に高く、これらの市場では、規制の枠組みがグルテンフリー表示を後押ししており、小売インフラも特殊食品に対応できる体制が整っています。同地域の成長軌道は、継続的な都市化、可処分所得の増加、そしてコンビニエンスフードへの受容性を生み出す食生活の漸進的な西洋化にかかっています。アジア太平洋地域をターゲットとする企業は、多様な規制環境、嗜好、価格感応度に対応しつつ、高級冷蔵・冷凍製品のコールドチェーン要件を満たす流通ネットワークを構築する必要があります。欧州では、加盟国全体で統一されたグルテンフリー表示要件を定めたEU規則828/2014に支えられ、着実な成長を維持しています。この規則では、グルテンフリーと表示された製品のグルテン含有量は20 mg/kg以下と定められています。同地域では、プレミアム食品に対する消費者の受容度が高く、品質に対して喜んで対価を支払う傾向が見られ、冷蔵およびオーガニックのグルテンフリー・レディミールにとって好ましい条件が整っています。欧州市場全体にわたる調査によると、グルテンフリー製品には依然として価格プレミアムが見られ、主食類で価格差が最も大きいことが確認されていますが、消費者調査では、製品の品質や入手しやすさに対する満足度が向上していることが示されています。南米、中東・アフリカの新興市場では、近代的な小売インフラの拡大や健康意識の高まりに伴い、長期的な機会が期待されますが、現在の市場浸透率は、流通上の課題、規制の不備、およびプレミアム製品の普及を制約する価格への敏感さにより、依然として限定的な状況にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- セリアック病およびグルテン過敏症の有病率の増加
- 健康とウェルネスに対する意識の高まり
- 植物由来タンパク質および代替タンパク質分野におけるイノベーション
- 文化的・民族的多様性
- 風味と食の動向
- 政府の規制および表示
- 市場抑制要因
- 高い生産コスト
- プレミアム製品の賞味期限が短いこと
- 味と品質に対する認識
- 地方における魅力の低さ
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 冷凍レディミール
- 冷蔵レディミール
- 常温保存可能
- フリーズドライのレディミール
- カテゴリー別
- ベジタリアン
- ノンベジタリアン
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンラインリテールストア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amy's Kitchen
- Conagra Brands
- Nestle SA
- Unilever PLC
- Kerry Group PLC
- Dr. Schar AG/SPA
- Kirsty's
- Nomad Foods Ltd.
- Tyson Foods Inc.
- General Mills Inc.
- Maple Leaf Foods Inc.
- Hain Celestial Group
- Kraft Heinz Co.
- Caulipower LLC
- Saffron Road(American Halal)
- Feel Good Foods
- Boulder Brands
- BFree Foods
- Kellanova
- Green Chef
第7章 市場機会と将来の展望


