


フィデューシャルマーカー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Fiducial Markers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115244
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、フィデューシャルマーカー市場の規模は2025年に1億8,023万米ドルと評価され、2026年の1億9,077万米ドルから2031年までに2億5,336万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.85%となる見込みです。
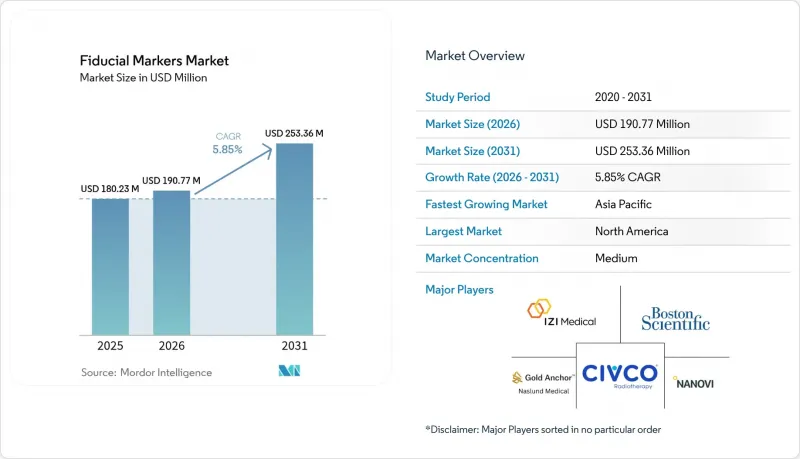
本レポートは、製品別(金属系、ポリマー系、液体/ハイドロゲル製フィデューシャル、その他)、モダリティ別(CT/CBCT、MRI、超音波、その他)、用途(前立腺がん、肺がん、その他)、エンドユーザー(病院、がん専門医療センター、外来放射線治療クリニック、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフィデューシャルマーカー市場の動向と洞察
がん発症率の増加
2023年、世界のがん診断件数は2,000万件を超え、疫学者の予測によれば、2050年までに年間約3,500万件に達すると見込まれています。これにより、放射線治療の利用が拡大し、結果としてフィデューシャルマーカーの需要も増加すると考えられます。がん患者の半数は最終的に放射線治療を受けますが、フィデューシャルマーカーの設置が最も多い前立腺がんや肺がんなどの腫瘍は、高所得国における高齢化と密接に関連しています。現在、アジア太平洋はこの負担のますます大きな割合を担っており、それに追いつくべく、同地域におけるリニアックや粒子線治療室への設備投資が加速しています。中国やインドの都市部にある病院では、IGRT(画像誘導放射線治療)のワークフローがますます必須化しており、フィデューシャルマーカー市場は長期にわたる持続的な成長が見込まれています。
画像誘導放射線治療の普及拡大
コーンビームCTは、現代の線形加速器において標準補助装置となっており、これが2024年のフィデューシャルマーカー市場においてCT/CBCTが57.6%のシェアを占める理由となっています。最新のMRI-線形加速器システムは、優れた軟部組織のコントラストを提供しますが、磁気画像を歪めないフィデューシャルマーカーを必要とします。そのため、液体ハイドロゲルはCAGR8.2%でシェアを拡大しています。2024年2月にFDAがVarianのHyperSightを承認したことで、CBCTのワークフローが向上し、画像取得時間が半減したため、処理能力とマーカーの可視性が向上しました。「マーカーレス」追跡に関する調査でさえ、アルゴリズムの学習は精度評価の基盤となるフィデューシャルベンチマークに依存しているため、高コントラストの参照オブジェクトの重要性を裏付けています。
金製マーカーの高い単価
金製マーカー1個の価格は、ポリマー製代替品の数倍にも上ることがあり、患者は病変1か所につき3個を必要とすることが多いため、定額払い制度下では予算に負担がかかります。臨床現場での慣れにより、金のシェアは49.9%を維持していますが、ブラジル、インド、東欧の一部では、視認性を損なうことなく、取得と設置コストを削減できるポリマー製やハイドロゲル製の代替品を試行的に導入する購入者が増えています。活動基準原価計算を採用している病院では、市場価格が下落すると、特に画像による確認や再計画にかかる間接費を含めた場合、症例ごとの総支出が減少することが分かっています。
セグメント分析
2025年時点で、金製デバイスはフィデューシャルマーカー市場シェアの49.25%を占めており、これは数十年にわたり、意思決定者がその放射線不透過性や不活性性を信頼してきたことを反映しています。しかし、MRI対応のワークフローが拡大するにつれ、ポリマー、プラチナ、ハイドロゲル製の製品がその優位性を着実に侵食しつつあります。液体ハイドロゲルに起因するフィデューシャルマーカーの市場規模は、アーチファクトが発生しない特性と、最終的には生体吸収されるという利点に支えられ、CAGR9.12%で拡大しています。これは、一時的なインプラントを求める臨床医や患者に好まれる点でもあります。
現在、臨床検査により、ポリマー製マーカーとCBCTを組み合わせることで、前立腺と肺の定位体外放射線治療において同等の位置特定精度が得られることが実証されています。病変1つあたりで30%を超えることもあるコスト差は、公的保険が調達予算をやりくりしなければならない中低所得国において重要な要素となっています。移動に耐性のあるコイル型デザインなどの高級な金製マーカーは、可動性の高い臓器において依然として有用性を保っていますが、その単価の高さから、三次医療機関以外での普及は限定的です。
2025年には、CT/CBCTシステムがフィデューシャルマーカー市場の収益の57.05%を占めました。これは、ほぼすべてのリニアック設備にコーンビーム装置が搭載されており、マーカーの視認性が一貫して確保されているためです。一方、MRIガイドシステムに関連するフィデューシャルマーカーの市場規模は、CAGR7.88%で拡大しており、軟部組織のコントラスト性能の優位性が、資金力のある医療機関の間で財政的な支持を得つつあることを示しています。
HyperSightなどのアップグレードにより、CBCTの画質が十分に向上し、金属マーカーによるアーチファクトを低減できるため、CTの有用性が長期にわたり維持されます。同時に、欧州におけるハイブリッド型MRI-陽子線治療のプロトタイプは、初期段階ながら有望な成果を示していますが、磁気均一性や陽子の飛程を損なわないフィデューシャル材料が必要となると考えられます。超音波は、肝胆道系病変におけるマーカー配置手法として引き続き利用されていますが、リアルタイム追跡機能においては、X線やMRIに大きく劣っています。
地域別分析
2025年、北米は1人当たりの医療費の高さとIGRT(放射線治療中の画像誘導)手技に対する明確な保険償還を背景に、フィデューシャルマーカー市場を牽引しました。FDAの510(k)プロセスによる規制の確実性は、製品の継続的な改良を促進しており、一方、ペン・メディシンなどの学術機関は、新興設計の早期臨床検証を推進しています。
これに続いて欧州が位置しており、体系的な医療財政とEUのMDR(医療機器規則)の枠組みに支えられています。この枠組みは要件が厳しいものの、一度認可を取得すれば欧州全域への市場参入が容易になります。ドレスデンで実施されているMRIガイド下陽子線治療プログラムは、非金属フィデューシャルに依存する適応型技術における欧州のリーダーシップを体現しています。特にドイツや北欧諸国の国家当局は、費用対効果の高いイノベーションを評価しており、ポリマー材料の採用を促進しています。
アジア太平洋は最も急成長している地域であり、中国、日本、韓国における国家がん対策計画が、陽子線治療室やハイエンドのMRI-リニアックへの資金提供を後押ししています。中国で進行中の77件の陽子線または重イオン治療プロジェクトはその規模の大きさを示しており、一方、現地企業は国内の価格帯に合わせたコスト最適化されたポリマーマーカーを開発しています。東南アジアでは、民間病院チェーンが、医療観光用の肝臓と膵臓治療プログラム用に、ハイドロゲル製デバイスを輸入しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がんの発生率の増加
- 画像誘導放射線治療の導入拡大
- IGRT処置に対する保険適用範囲の拡大
- MRIガイド下適応型放射線治療(RT)用液体ハイドロゲルフィデューシャルの登場
- AIを活用したリアルタイム腫瘍追跡システムによるフィデューシャルマーカー需要の押し上げ
- 世界の陽子線治療センターの拡大
- 市場抑制要因
- 金製マーカーの高い単価
- マーカーの移動による再計画の必要性
- 自動セグメンテーションのワークフローに支障をきたすMRIアーテファクト
- 新規フィデューシャルに対する厳格な規制承認スケジュール
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 金属系
- ポリマー系
- 液体/ハイドロゲル製フィデューシャル
- 生体吸収性マーカー
- モダリティ別
- CT/CBCT
- MRI
- 超音波
- X線/透視
- ハイブリッドMRI-LINACシステム
- 用途別
- 前立腺がん
- 肺がん
- 乳がん
- 肝臓がん・膵臓がん
- その他
- エンドユーザー別
- 病院
- がん専門医療センター
- 外来放射線治療クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- IZI Medical Products
- CIVCO RadIoTherapy
- Gold Anchor(Naslund Medical AB)
- Medtronic
- QLRAD
- Boston Scientific Corporation
- Stellar Medical
- Qfix
- Nanovi A/S
- Suremark
- Best Medical International
- ViewRay Inc.
- AngioDynamics(Beacon)
- Carbon Medical Technologies
- RaySearch Laboratories
- Standard Imaging
- C. R. Bard(BD)
- Beekley Medical
- Klarity Medical
- Visicoil(ICU Medical)