


ポリマー充填剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polymer Fillers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115165
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のポリマーフィラー市場規模は587億4,000万米ドルと推定されており、2025年の564億4,000万米ドルから拡大し、2031年には717億4,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR4.08%で成長すると見込まれています。
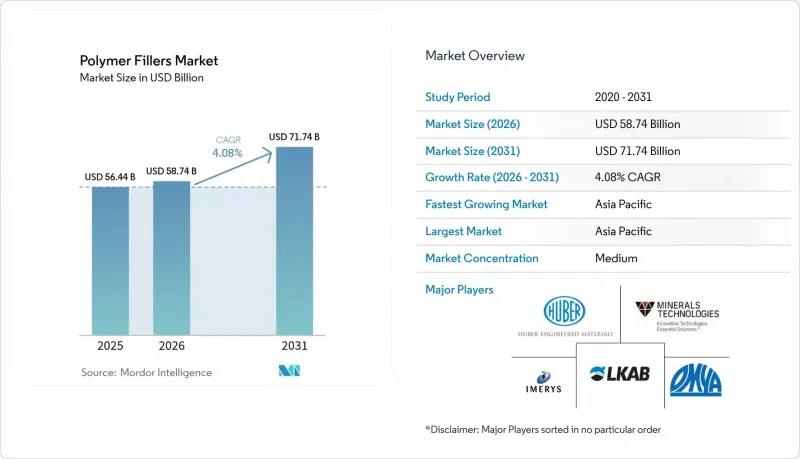
本レポートでは、業界を製品タイプ(有機および無機)、ポリマーマトリックス(熱可塑性樹脂、熱硬化性樹脂など)、エンドユーザー産業(自動車・輸送、建築・建設など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類しています。市場予測は金額(米ドル)ベースで示されています。
世界のポリマーフィラー市場の動向と洞察
建築・建設分野における需要の高まり
インフラの近代化やグリーンビルディング基準により、コンクリート、セメント、アスファルト混合物におけるフィラーの使用量が増加しています。微粉砕炭酸カルシウムは、ポートランド・石灰岩セメントにおけるクリンカーの必要量を低減し、強度を維持しつつCO2排出量を削減します。ゴム補強コンクリートは、圧縮強度を最大29%、曲げ強度を66%向上させ、耐震設計において高い需要があります。鉱物繊維や植物繊維を配合したジオポリマーは、凍結融解に対する耐性を向上させ、寒冷地でのプロジェクトにおいて重要です。セルロースエーテルがタイル用接着剤の保水性と作業性を向上させることで、ポリマーフィラー市場は恩恵を受けており、この特性は新興経済国で積極的に採用されています。アジアや北米全域における大規模なインフラ入札では、請負業者が、より高価な結合材をフィラーに置き換えることで、材料費を10~15%削減できると指摘しています。
モビリティの電動化と軽量化の推進
バッテリー式電気自動車には、軽量化を図りつつ、衝突耐性、難燃性、電磁シールド性を兼ね備えた複合材料が求められています。イオン液体処理されたナノチューブを含む炭素繊維強化ナノコンポジットは、UL 94 V-0の難燃等級を満たしつつ、803 MPaに近い曲げ強度を発揮します。化学発泡剤を用いて成形された充填剤を豊富に含むポリプロピレン製ドアパネルは、質量を15%以上削減し、OEM各社が米国の企業平均燃費(CAFE)目標を達成するのを支援します。天然繊維強化ポリプロピレンブレンドは、10 wt.%の亜麻と20 wt.%の木粉を配合することで、ボンネット下での使用に適した熱安定性を実現しています。これらの進歩により、ポリマーフィラー市場の長期CAGRは0.9ポイント上昇する見込みです。特に、新車販売台数の50%以上をEVが占める欧州や中国において、その傾向が顕著です。
特殊フィラーの高コストな加工・分散プロセス
グラフェン、CNT、または層状ケイ酸塩を均一に分散させるには、強力な混練ブロックと最適化されたバレル形状を備えた二軸押出機が必要です。中小規模のコンパウンドメーカーは、1ラインあたり200万米ドルを超える設備投資の障壁に直面しており、これが製品ラインナップの拡大を制限しています。マスターバッチメーカーは、高い充填剤含有量と許容可能なメルトフローのバランスを取らなければなりません。流動性が低いと、ダイリップへの堆積や稼働停止を招きます。新しい分散剤は粉砕効率を向上させますが、配合コストを8~12%押し上げ、利益率を圧迫します。鉱物系フィラーの吸油性は粘度制御をさらに複雑にし、表面処理が必要となるため、原材料費が増加します。こうした現実により、ポリマーフィラー市場全体の短期的な成長率は0.8ポイント押し下げられます。
セグメント分析
ポリマーフィラー市場において、2025年の売上高の67.92%を無機フィラーが占めており、その経済性と幅広い適用性により、引き続き主導的な地位を維持しています。炭酸カルシウム系充填剤は、ポリプロピレン製部品のコストを最大40%削減できるだけでなく、剛性や寸法安定性の向上も図ることができます。シリカやエンジニアードタルクは、食品包装フィルムにアンチブロッキング機能や核形成機能をもたらします。主要メーカーはコンパウンディング拠点の近隣に鉱山を運営しており、これにより物流コストを削減しています。二酸化チタンなどの金属酸化物は、不透明性や紫外線遮断のために依然として不可欠ですが、供給制約により価格の上乗せが生じています。
有機充填剤は、バイオ由来成分に対する規制上の支援を反映し、2031年までCAGR5.12%で拡大しています。木粉、デンプン、粉砕卵殻などの持続可能な原料は、鉱物系素材と比較して5~10%の軽量化を実現し、消費財におけるエコラベル取得を後押ししています。さらに、リグノセルロース系繊維はバイオポリマーブレンドの引張弾性率を高め、堆肥化可能な袋の性能向上に寄与しています。炭素系充填剤は導電性用途にも広がっています。1~3重量%で分散されたグラフェンナノプレートレットは、表面抵抗率を3桁低下させます。こうした先進的な有機材料が商業的に拡大するにつれ、有機グレードのポリマー充填剤の市場規模は、2031年までに132億5,000万米ドルを超える可能性があります。
地域別分析
アジア太平洋地域は世界需要の39.78%を占めており、2031年までCAGR5.30%を記録すると予測されています。中国はリチウム電池材料やエンジニアリングプラスチックへの大規模な投資により充填剤の消費を牽引しており、一方、インドの道路建設プログラムが炭酸カルシウムの需要を押し上げています。地域の鉱物加工業者は、鉱山とコーティング施設を統合して運営しており、これにより納入コストを削減するとともに、電子機器生産ラインのジャスト・イン・タイム(JIT)要件を満たしています。ベトナムやインドネシアにおける新素材工場への政府補助金により、現地の供給はさらに拡大しています。
北米では、EVの生産および連邦政府のインフラ整備策がポリプロピレンやタルクの需要を活性化させ、着実な拡大が見られます。カーボンブラックメーカーは、国内のバッテリーサプライチェーンを支援するエネルギー省の助成金を確保しており、リサイクル業者はデッキボード向けの使用済みPVCフィラーの生産を拡大しています。高純度石英の供給を混乱させる異常気象は脆弱性を浮き彫りにしましたが、リスク軽減のための在庫積み増しを促す結果となりました。
欧州では、マイクロプラスチック規制によりコンプライアンスコストが上昇したため、成長は緩やかなものにとどまっています。しかし、循環型経済の目標を背景に、EUのタクソノミー要件に合致するガラスカレットフィラーやバイオベース添加剤への投資が促進されています。大手ベンダー各社は、再生可能エネルギーを活用した低炭素タルク採掘を先導し、スコープ1および2の排出量削減を目指しています。こうした地域ごとの動向が相まって、ポリマーフィラー市場にはバランスの取れた見通しが形成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築・建設分野における需要の増加
- モビリティの電動化と軽量化の推進
- 電気・電子製品の生産の急増
- 再生材含有ポリマーコンパウンドの成長
- 複合材料を用いた3Dプリント用フィラメントの急速な普及
- 市場抑制要因
- 特殊充填剤の高い加工・分散コスト
- 原材料価格の変動
- 新たに導入されつつあるマイクロプラスチック・粉塵の排出基準(報告が不十分)
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- オーガニック
- 天然由来(木粉、でんぷん)
- 炭素系(カーボンブラック、グラフェン)
- 無機系
- 酸化物(CaCO3、SiO2、Al(OH)3)
- 水酸化物
- 塩
- ケイ酸塩(タルク、カオリン、マイカ)
- 金属および金属酸化物(ZnO、Al2O3、Fe2O3)
- オーガニック
- ポリマーマトリックス別
- 熱可塑性
- 熱硬化性
- エラストマー
- エンドユーザー産業別
- 自動車・輸送産業
- 建築・建設
- 電気・電子機器
- 包装
- 消費財
- その他(農業、医療、3Dプリンティング)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 20 Microns
- Birla Carbon
- Cabot Corporation
- Carbo Ceramics Inc.
- Covia Holdings LLC
- GCR Group
- Hoffmann Mineral
- Huber Engineered Materials
- Imerys
- LKAB Minerals
- Minerals Technologies Inc.
- Nanocyl SA
- Nippon Talc Co., Ltd.
- Nordkalk
- Omya AG
- Quarzwerke GmbH
- Sibelco
- Talga Group
- Tokai Carbon Co., Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日