


鉄道用すべり軸受:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Railway Sliding Bearing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115082
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鉄道用すべり軸受の市場規模は2025年に14億8,000万米ドルと評価され、2026年には15億5,000万米ドルに拡大し、2031年までに19億5,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは4.70%となる見込みです。
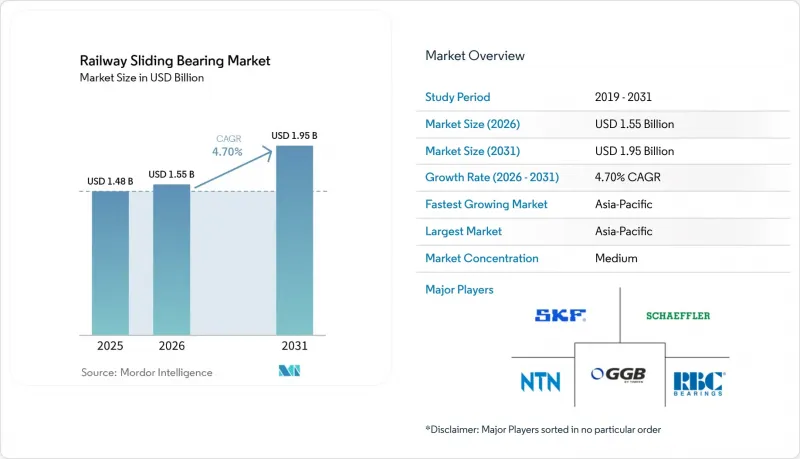
本レポートは、軸受タイプ(ラジアル軸受、スラスト軸受など)、素材(金属材料および非金属材料)、用途(エンジンおよび牽引システム、ブレーキシステムなど)、鉄道車両タイプ(機関車、ディーゼル多重単位列車など)、販売チャネル、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の鉄道用すべり軸受市場の動向と洞察
地下鉄、ライトレール、高速鉄道ネットワークの拡大
都市鉄道の拡張は、鉄道用すべり軸受市場における継続的な需要を支えています。これは、新しい車両1台ごとに、ドア、サスペンション、台車、および牽引装置に軸受が組み込まれているためです。中国では2024年末時点で48,000 kmの高速鉄道が運行されており、このネットワークは依然として鉄道車両および保守需要の主要な源泉となっています。インドは2026年までに複数の新規都市へ地下鉄網を延伸することを約束しており、湿気や粉塵の多い環境下で動作する部品への需要が増加しています。地下鉄の仕様では、トンネルや密閉された駅構内において潤滑剤の管理が重要となるため、メンテナンスフリーの設計がますます重視されるようになっています。この変化により、低騒音と定期的な整備の削減が求められる用途において、複合ベアリングの使用が促進されています。また、ラテンアメリカにおいても、ラテンアメリカ・カリブ海開発銀行が2025年に特定した155件の進行中の鉄道プロジェクトを通じて、新たな調達案件が見込まれています。
鉄道インフラ近代化への政府投資
公共投資は、鉄道用すべり軸受市場に長期的な計画の展望をもたらし、認定メーカーとの供給契約を後押ししています。インドは2025-26年度の鉄道資本支出として2,65,200カロールインドルピー(約277億9,000万米ドル)を予算化しており、そのうち2,52,200カロールインドルピー(約264億3,000万米ドル)は中央政府予算による支援です。米国運輸省は、2026会計年度の連邦鉄道局(FRA)プログラムに対し、アムトラックおよびCRISI助成金への配分を含め、多額の資金拠出を提案しました。これらのプログラムは、認定された鉄道部品を必要とする車両の近代化、安全性の向上、および路線区間の改良を支援するものです。政府資金による事業は、サプライヤーの選定において、EN、UIC、および各国の認証要件の役割をさらに強固なものにします。したがって、事業者が複数年契約を締結する際には、確立された認定実績が依然として重要となります。
鉄鋼、銅、PTFE、特殊合金のコスト変動
鉄道用すべり軸受市場では、さまざまな製品設計において鋼、銅合金、PTFE、および特殊合金が使用されています。銅合金や青銅のグレードは、台車のキングピン、サスペンションピボット、および重量貨物輸送用途において依然として重要な役割を果たしています。また、PTFEの供給も、欧州におけるPFAS規制プロセスによって生じる不確実性の影響を受けています。コスト変動は、価格改定条項が限定されている長期のOEM契約において、利益率を圧迫する可能性があります。大手サプライヤーは、自社製品ポートフォリオ全体にわたる材料の代替や調達をより適切に管理できる可能性があります。一方、中小の生産者は、契約価格、原材料の入手可能性、および認定要件の間で、より困難なバランスを迫られています。
セグメント分析
ラジアルベアリングは、2025年に鉄道用すべり軸受市場シェアの48.15%を占め、2031年までCAGR5.41%で成長すると予測されています。その用途は、旅客車および貨物車の台車ピボット接合部、アンチロールバーブッシュ、サスペンションリンケージに及びます。その設計により、限られた空間内でラジアル荷重を管理することが可能です。このため、ラジアル構成は新しい鉄道車両の設計において一般的な選択肢となっています。需要は、地下鉄や高速列車の調達によって支えられており、重量や騒音の要件から、複合材製のラジアル摺動面が好まれています。また、このセグメントは、長い整備間隔にわたって稼働できる耐久性の高い部品への需要からも恩恵を受けています。
スラスト軸受およびアンギュラ玉軸受は、軸方向の荷重や複合荷重が関与する、より専門的な用途に用いられています。これらは、台車のピボット、連結ジョイント、傾斜式列車、およびジェイコブス式台車に使用されています。リニアベアリングは依然として小規模なカテゴリーですが、電気機械式アクチュエータにおけるその役割は拡大しています。これらのシステムは、ドアやパンタグラフにおける一部の空圧・油圧機構に取って代わりつつあります。igus社は、列車のスライド式ステップ用ドライスピン高ヘリックスリードスクリューシステムに、ポリマー製すべり軸受とステンレス鋼製スピンドルを採用しています。フッ素系材料に対する規制の可能性に備え、サプライヤーの間でPTFE織物や繊維強化すべり面が注目を集めています。SKF社もまた、鉄道車両の横転防止装置向けに、PTFE織物で裏打ちされたカスタマイズされた軸受ソリューションを開発しました。
2025年、鉄道用すべり軸受市場における金属材料のシェアは70.12%を占めました。鋼、銅合金、および各種青銅は、重量貨物輸送、牽引装置、および台車フレームの接合部に必要とされる耐荷重能力を提供します。鋼およびステンレス鋼は、構造用軸受用途で広く使用されています。銅合金や青銅は、ピボットプレートやドラフトギアの接合部など、低振動・高荷重の用途に使用されています。鉄道用OEMメーカーとの長い実績が、これらの材料の継続的な使用を支えています。また、アルミニウム青銅材料は、沿岸部や高湿度環境など、耐食性が重要な場所でも使用されています。
非金属材料は、2031年までCAGR6.24%で成長すると予測されており、これは材料カテゴリーの中で最も高い成長率です。PTFE複合材、エンジニアリングポリマー、および繊維強化製品は、より幅広い鉄道用途で使用されています。GGB社の列車台車キングピン用繊維強化複合ベアリング「GAR-MAX」は、最大415 MPaの静荷重容量を有しています。電化の進展に伴い、電気絶縁性を備えた材料への需要が高まっています。また、鉄道事業者からは、毎日頻繁に運行される車両において、低騒音やメンテナンスフリーの運用が重視されています。igus社によれば、同社のiglidur RW250材料は、鉄道車両に関するDIN EN 45545規格の要件を満たしています。材料の選定は、性能実証データ、防火要件、およびPFAS規制の進展にますます左右されるようになるでしょう。
地域別分析
アジア太平洋地域は2025年に鉄道用すべり軸受市場シェアの41.25%を占めており、2031年までCAGR5.12%で成長すると予測されています。中国の高速鉄道網は2024年末時点で48,000 kmの路線が運行されており、これが車両および保守需要を支えています。インドの2025~26年度の鉄道資本支出は、線路、駅、および車両の調達を支えています。日本と韓国では、高頻度運行の都市鉄道や高速鉄道を通じて、品質を重視した需要が生まれています。NSKとNTNは、規制当局の承認を条件として、共同持株会社を設立する計画を発表しました。オーストラリアと東南アジアでは、シドニー、バンコク、ジャカルタにおける地下鉄開発が成長を後押ししています。
欧州は、鉄道用すべり軸受市場において依然として技術的に要求の厳しい地域です。同地域の鉄道事業者は、防火基準、UIC規格、およびその他の鉄道認証要件への準拠を求められています。これらの基準により、認証済みの製品ポートフォリオを持たないサプライヤーの参入が制限される可能性があります。ドイツと英国が主要な市場となっています。フランス、イタリア、チェコ共和国も、各国の鉄道網や国内製造を通じて市場に貢献しています。PFAS(パーフルオロアルキル物質)関連の規制動向は、欧州の鉄道事業者やサプライヤーによる材料選定に影響を与える可能性があります。
北米は、大規模な貨物鉄道網と、定期的な点検・再生需要によって特徴づけられています。ティムケン社のAPシリーズは、この地域における車軸端軸受の主流規格となっています。米国運輸省の2026会計年度の鉄道予算は、近代化、回廊整備、および旅客鉄道用途を支援するものです。カナダとメキシコでは、通勤鉄道やインフラ投資を通じて二次的な需要が生まれています。南米では、ブラジルのフェロヴィア・ノルテ・スルやウルグアイのフェロカリル・セントラルなど、新たなプロジェクトが計画されています。中東およびアフリカは依然として小規模な市場ですが、湾岸諸国の地下鉄や高速鉄道プロジェクト、南アフリカの貨物輸送事業が需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 地下鉄、ライトレール、高速鉄道ネットワークの拡大
- 鉄道インフラの近代化に向けた政府投資
- 低摩擦・メンテナンスフリーのベアリングシステムに対する需要
- 車両の更新および定期的なアフターマーケットでの交換
- 貨物・旅客鉄道における積載量、速度、信頼性に対する要求の高まり
- センサー対応および状態監視用コンポーネントのレトロフィット需要
- 市場抑制要因
- 鉄鋼、銅、PTFE、および特殊合金のコストの変動
- OEM認定プロセスの長期化および鉄道認証要件
- 車軸およびその他の転がり抵抗が支配的な用途におけるすべり軸受の使用制限
- 電動化により、エンジン専用のすべり軸受の需要が減少しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ベアリングタイプ別
- ラジアル軸受
- スラスト軸受
- リニアベアリング
- アンギュラ玉軸受
- その他の軸受タイプ
- 素材別
- 金属材料
- 鋼およびステンレス鋼
- 銅合金および青銅
- アルミニウム青銅およびその他の金属材料
- 非金属材料
- PTFE系複合材料
- エンジニアリングポリマー
- 繊維強化複合材料
- 金属材料
- 用途別
- エンジンおよびトラクションシステム
- ブレーキシステム
- 台車システム
- インテリアシステム
- 外装システム
- 鉄道タイプ別
- 機関車
- ディーゼル気動車
- 電気式多連式車両
- 客車
- 貨車
- ライトレールおよび地下鉄
- 高速列車
- 販売チャネル別
- OEM(Original Equipment Manufacturing)
- 保守・修理・オーバーホール
- 販売代理店および交換用販売
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
- ラジアル軸受
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AB SKF
- Schaeffler AG
- NTN Corporation
- The Timken Company(GGB)
- MinebeaMitsumi Inc.
- RBC Bearings Incorporated
- MinebeaMitsumi Inc.
- RBC Bearings Incorporated
- igus GmbH
- Fujian Longxi Bearing Group
- igus GmbH
- ZOLLERN GmbH & Co. KG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

