


蘇生装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Resuscitation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115074
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、蘇生装置の市場規模は2025年に60億2,000万米ドルと評価され、2026年の63億7,000万米ドルから2031年までに84億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.77%となる見込みです。
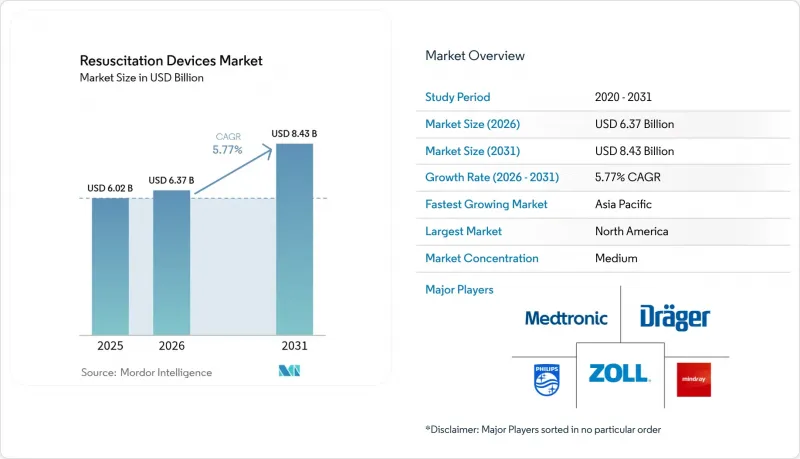
本レポートでは、業界を製品タイプ(気道管理装置[気管内チューブなど]、体外式除細動器、対流式加温ブランケット)、患者タイプ(成人、小児、新生児)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の蘇生用機器市場の動向と洞察
世界的に高まる心肺疾患の負担
米国では、突然の心停止により年間18万~30万人が死亡しており、救急医療サービスへの負担が増大しています。シミュレーションに基づくCPR訓練と機械式胸骨圧迫装置を組み合わせた高実績の機関では、著しく良好な治療成績が報告されており、これにより自動ソリューションの採用が広まっています。慢性心血管疾患も増加傾向にあります。STEMI(ST上昇型心筋梗塞)の生存者の34.4%が2ヶ月以内に心不全を発症し、急性期後の医療費を31%押し上げています。高齢化に伴い機器の需要は増大しており、手動CPRの優位性に関するデータにばらつきがあるにもかかわらず、LUCASなどの機械式CPRプラットフォームの普及は続いています。医療システムは、早期の蘇生措置を長期的な支出を抑える手段と捉えており、地域社会全体でのネットワーク接続型除細動器の設置が加速しています。
病院到着前の救急対応システムに対する需要の高まり
機械式CPR装置のセットアップ時間を395.5秒未満に短縮することで、自発循環回復率が向上し、救急車や一次対応者用キットにおける迅速展開技術の重要性が浮き彫りになっています。ノースカロライナ州でのパイロットプログラムでは、ドローンで搬送されるAEDを救急車隊に統合することで、到着時間が4.8分に短縮され、5分以内の対応範囲が人口の56.3%に拡大することが実証されています。除細動を行わない場合、生存率は1分ごとに10%低下するため、特に移動遅延が頻発する農村地域において、自治体は分散型対応体制をますます支持するようになっています。コペンハーゲンにおけるAIベースの配車プラットフォームは、救急車の経路をさらに最適化し、車両を増やさずにビッグデータ分析が生存率指標を向上させることができることを示しています。これらの進歩が相まって、病院到着前の介入は、相互につながったデータ駆動型のエコシステムとして再定義されています。
新生児における医療機器関連の気圧外傷および肺損傷
人工呼吸器に関連する肺損傷は、新生児蘇生において依然として中心的な懸念事項であり、酸化ストレスを抑制するために、酸素濃度を100%ではなく21%から開始するよう推奨されています。インターフェースの選択も重要です。CPAP使用時、鼻マスクを使用すると損傷発生率は31.64%に低下するのに対し、鼻プロングでは51.67%となります。高地地域では依然として、出生1,000人あたり60人を超える死亡率が報告されており、これは機器の不足や研修の限られた状況を反映しています。その結果生じる慎重さにより機器の利用が抑制されているため、臨床医は機械的外傷を軽減するために、非接触型モニタリングをますます模索しています。
セグメント分析
2025年、気道管理デバイスは蘇生用デバイス市場シェアの41.02%を占め、その背景には、声門外気道の臨床的不可欠性と、使い捨てバッグ・バルブ・マスク技術の向上がありました。このセグメントの今後の成長予測は、挿管時間を短縮する人間工学に基づいた設計と、患者の生理機能に合わせて個別化されたAIによる人工呼吸器設定に依存しています。気管内チューブは、複雑な外傷のケースでは依然として主流ですが、迅速な処置が必要な場面では、i-gelや喉頭マスクとの併用がますます増えています。体外式除細動器は2番目に大きなセグメントを形成しており、AI分析により日常活動中のリアルタイムな心調律モニタリングが可能になったことで、ウェアラブルカーディオバーターのサブカテゴリーは10.04%のCAGRを記録しています。外傷蘇生時の低体温症予防において、対流式加温ブランケットは抵抗式パッドよりも優れていることが引き続き実証されており、救急部門での安定した需要を支えています。
これらの製品群全体において、気道管理ソリューションの蘇生機器市場規模は、処置件数や感染対策方針に連動して、1桁台半ばのCAGRで拡大すると予測されています。PVCフリーやフタル酸エステルフリーのポリマーなど、材料科学の継続的な進歩により、製品の安全性が向上し、医療機関の入札で採用が進んでいます。一方、完全自動式の公共用AEDは、音声ガイダンスやショック許可アルゴリズムにより使用者の躊躇を軽減し、空港やショッピングセンターなどへの設置が加速しています。
地域別分析
2025年に北米が売上高の37.10%を占めるのは、一般市民を対象とした充実したトレーニング施策や、公共の場におけるAEDの設置が法律で義務付けられていることに起因しています。連邦政府の助成金により、5年ごとの機器の更新が支援されており、活気あるアフターマーケットが形成されています。ZOLLやStrykerといった市場の大手企業は、イベントデータを品質保証レジストリに直接送信するWi-Fi対応の除細動器を導入しており、プロトコルの継続的な改善を支援しています。カナダは州ごとの外傷ネットワークのアップグレードに投資しており、一方メキシコは、国内製造を促進するために規制手続きを合理化しています。
アジア太平洋地域は最も急速に拡大している地域であり、2030年までに医療機器セクターを構築するというインドのビジョンに支えられ、CAGR 9.01%を記録しています。生産連動型インセンティブ制度や医療機器パークの集積により、現地の需要を取り込もうとする外国企業にとっての参入障壁が低くなっています。日本は品質マネジメントシステム(QMS)をISO 13485:2016に準拠させ、CEマークからPMDA認証への移行を円滑化し、ショック発動の判断に迷う負担を解消するキヤノンの全自動AEDのような製品の発売を促進しています。中国は全国的な心肺蘇生法(CPR)カリキュラムを通じてAED操作の習熟度向上に取り組んでおり、オーストラリアは「ゴールデンミニット」へのアクセスを改善するため、地方でのドローンによるAED搬送のパイロット事業に資金を提供しています。
欧州では、医療機器規則(MDR)に基づく国境を越えた規制の整合化や、固定サイクルで機器を更新する各国の医療制度に後押しされ、着実な漸増成長を維持しています。南米では、特にブラジルにおける病院建設ブームの恩恵を受けていますが、通貨の変動により輸入量は抑制されています。中東・アフリカでは、医療ツーリズムの回廊を通じて機会が開かれており、湾岸協力会議(GCC)加盟国の病院では、高度なネットワーク接続機能を備えた人工呼吸器が導入されています。世界的に、メーカー各社は地政学的緊張への備えとして、サプライチェーンを中国からベトナムやタイへと多角化しており、この動向は希土類磁石の調達戦略にも反映されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の心肺疾患の負担の増大
- 病院到着前の救急対応システムに対する需要の高まり
- AIを活用した監視・意思決定支援の統合
- 感染対策の義務化に伴う使い捨て気道管理製品
- 交通拠点における公共用AEDの設置に関する政府の義務付け
- クラウド接続型デバイス・フリートの管理と分析
- 市場抑制要因
- 新生児における医療機器関連の気圧外傷および肺損傷
- 製品リコールおよび市販後監視にかかる多大なコスト
- ネットワーク接続型除細動器におけるサイバーセキュリティリスク
- コンデンサモジュール向け希土類磁石の供給変動
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 気道管理デバイス
- 気管内チューブ
- 気管切開チューブ
- 人工呼吸器
- 蘇生器(BVM)
- その他
- 体外式除細動器
- 全自動AED
- 半自動AED
- ウェアラブル型除細動器
- 対流式温熱ブランケット
- 気道管理デバイス
- 患者タイプ別
- 成人
- 小児
- 新生児
- エンドユーザー別
- 病院
- 外来手術センター・救急センター
- 専門クリニック
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Dragerwerk AG & Co. KGaA
- Koninklijke Philips N.V.
- ZOLL Medical
- Medtronic plc
- Stryker Corporation
- GE HealthCare Technologies
- Nihon Kohden Corporation
- Mindray Bio-Medical
- Smiths Medical(ICU Medical)
- Cardinal Health
- ResMed Inc.
- Ambu A/S
- Laerdal Medical
- Teleflex Inc.
- Fisher & Paykel Healthcare
- Intersurgical Ltd
- Hamilton Medical AG
- Becton Dickinson & Co.
- Ventec Life Systems
- Air Liquide Medical Systems
第7章 市場機会と将来の展望



