


非PVC点滴バッグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Non-PVC IV Bags - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115051
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、非PVC点滴バッグの市場規模は、2025年の18億9,000万米ドルから2026年には20億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.91%で推移し、2031年には28億2,000万米ドルに達すると予測されています。
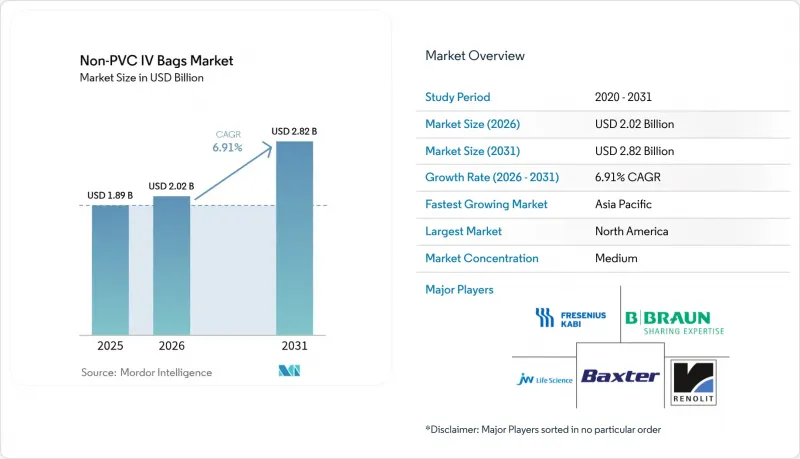
本レポートは、素材(EVA、PP、COPE、その他)、製品(シングルチャンバー、マルチチャンバー)、内容物(液体、冷凍)、エンドユーザー(病院、専門クリニック、ASC、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の非PVC点滴バッグ市場の動向と洞察
成熟市場におけるPVCへの受容度の低下
大規模な大学病院の調達チームは、フタル酸エステルの毒性に関する証拠が臨床ネットワーク全体に広まる中、PVC製医療機器の使用を積極的に廃止しています。クリーブランド・クリニックが2025年までに、使用量の多い2つの供給カテゴリーからPVCおよびDEHPを排除するという公約は、米国の医療システムにおける持続可能性のベンチマークの指標となっています。米国FDAが新生児および小児医療現場におけるDEHPへの曝露を最小限に抑えるよう勧告したことで、集中治療において非PVC代替品は「任意」から「必須」へと位置づけが向上しました。現在、購買コンソーシアムは、単価だけでなくライフサイクルリスク指標に基づいて入札を評価しており、これによりベンダーは規制に準拠したソリューションを大規模に提供するよう迫られています。欧州連合(EU)では、PVC添加物を対象としたREACH規制のロードマップにより、製造業者には生産ラインの再構築に向けた規制上の確実性が与えられています。同業機関が進捗報告を公表するにつれ、ネットワーク効果により、北米および西欧全域でDEHPフリーの点滴用医療機器の調達が急速に標準化されつつあります。
バイオ医薬品および腫瘍学分野における輸液の急速な成長
オンコロジー分野のパイプラインは、可塑剤が溶出せず、生物製剤の効力を損なわないバッグへの需要を牽引しています。情報筋によると、今後5年間で100種類以上の新しいがん治療法が登場すると予測されており、その多くは薬剤の安定性を維持するために非PVC容器を必要としています。抗体薬物複合体(ADC)だけでも、2024年には149億米ドルの売上高を記録し、CAGR40%を達成しました。こうした高価値な治療薬では、安全性や適合性に比べ価格の重要性は二の次となり、コストに敏感な医療機関であっても非PVC製容器が好まれる傾向にあります。放射性リガンドや個別化治療には、優れた化学的不活性を持つ容器が必要ですが、EVAや新興のコポリエステルはこの要件を満たしています。抗がん剤点滴専用の施設への投資により、病院ではDEHPフリーの高品質なバッグの在庫確保が継続され、在宅化学療法サービスでも同様の仕様が採用されることで、入院病棟以外での治療拡大が可能となっています。
PVC製同等品と比較して15~20%の価格プレミアム
法規制によりDEHPの排除が義務付けられている場合でも、調達担当者は、単価の上昇と横ばいの運営予算とのバランスを取らなければなりません。PVCは数十年にわたるプロセス最適化により規模の経済を実現していますが、対照的に、非PVC製バッグの生産ラインは依然としてロットサイズが小さく、樹脂コストも高くなっています。0.9%生理食塩水のような大量消費品の場合、病院が数百万単位を購入する際には、絶対的なコスト差がさらに拡大します。一部の医療機関では、最終的な規制制定の期限により低コストのPVC製品が完全に排除されるまで、切り替えを先送りしています。明るい兆しとして、ダウ・三井ポリケミカルズは2024年にバイオマス由来のEVAを導入し、バイオ原料の供給量が増加するにつれて、将来的にはコストが同等になる道筋を示しました。環境、健康、廃棄コストが価値ベースの入札において個別項目として計上されるようになると、表面上の価格差は縮小しますが、資源の乏しい環境においては、価格は依然として短期的な障壁となっています。
セグメント分析
EVAは2025年、非PVC点滴バッグ市場で47.05%のシェアを維持しました。これは、DEHPを排除しつつ、従来のPVCと同等の性能である柔軟性と光学的な透明性を備えていることが評価されたためです。それにもかかわらず、ポリプロピレンのサブセグメントは、樹脂価格の低さ、優れたリサイクル性、およびより簡便な滅菌プロトコルに後押しされ、2031年までCAGR7.32%で拡大しています。非PVC点滴バッグ市場では、機械的特性を維持しつつ、製造工程からの排出量を最大75%削減するバイオベースのEVAグレードにおける革新が進んでいます。新興アジア諸国のコスト制約のある公立病院では、高級がん治療センターでEVAが主流である場合でも、ポリプロピレンの価格優位性が入札を勝ち取っています。規制関連資料によると、両樹脂ともUSP(661.1)の抽出物基準値を満たしているため、調達担当者は柔軟性とコストのトレードオフを検討することになります。予測期間中、コポリエステルエーテル(COPE)メーカーが量産価格を実現しない限り、このセグメントは二強による競争へと収束する可能性があります。
EVAサプライヤーは、低温での亀裂耐性やより長い滅菌時間という特長を強調することで、ポリプロピレンの勢いに対抗しています。また、多国籍樹脂メーカーは、使用済みバッグを回収・再処理するためのクローズドループ型回収プログラムにも投資しており、病院のサステナビリティ担当者に魅力的な循環型経済のストーリーを構築しています。政府が拡大生産者責任(EPR)手数料を課している場合、これらのプログラムはEVAの価格プレミアムを相殺し、非PVC点滴バッグ市場におけるEVAの優位性を維持する可能性があります。
2025年には、水分補給、抗生物質、鎮痛剤への幅広い応用を背景に、単室型バッグが非PVC点滴バッグ市場規模の65.10%を占めました。とはいえ、非経口栄養プロトコルがより高度化するにつれ、多室型バッグは2031年までCAGR7.45%を記録すると予測されています。臨床研究によると、あらかじめ充填された3室式栄養バッグは、調剤ミスの減少やカロリー精度の向上につながることが示されています。24時間体制の薬剤サービスがない病院では、室温で最大24ヶ月間の保存が可能であるため、廃棄物の削減につながると評価されています。2025年4月に米国FDAの承認を受けたB. Braun社の薬剤投与システム「DUPLEX」は、投薬ミスを54%削減したことが実証されており、安全性の高さが導入を後押ししていることがうかがえます。
とはいえ、ECRIで報告された医療従事者向け調査によると、臨床医の3分の1がマルチチャンバー型静脈栄養の使用において少なくとも1件のミスを経験しており、充実した実地研修の必要性が浮き彫りになっています。メーカー各社は、使い勝手の課題に対処するため、色分けされた作動ポートや、カチッという音が鳴るインジケーターを製品に組み込んでいます。病院の薬剤部予算が逼迫する中、即用型バッグによる人件費削減を示すコスト計算ツールが商業的な妥当性を裏付けており、非PVC点滴バッグ市場における2桁の市場浸透率の伸びを支えています。
地域別分析
2025年には、北米が世界売上高の40.85%を占め、トップの座に立っています。これは、DEHPの早期禁止や病院のサステナビリティ憲章により、規制に準拠した製品に対する確実な需要が生まれたためです。重症度の高い新生児集中治療室(NICU)での広範な採用がベースラインの販売量を支えている一方、カリフォルニア州の「無毒医療機器法」などの州レベルの法規制により、残存するPVC製品が処方集から排除されています。今後の成長は、予算への配慮が依然として重要な課題となっている小規模な地域病院や退役軍人省施設への浸透にかかっています。
欧州は、成熟しつつも着実に拡大している市場としてこれに続いています。EUの適用期限が2030年7月に延期されたことで、医療機関には十分な移行期間が与えられ、PVC在庫の秩序ある段階的廃止が可能となっています。調達枠組みでは、臨床性能に加え、カーボンフットプリントの開示がますます重視されるようになっており、英国でバクスター社が主導するクローズドループ型リサイクルのパイロット事業が後押しされています。各国による償還制度の違いが南欧州での急速な普及を制約していますが、北欧やドイツの病院は引き続き積極的なプラスチック削減目標を設定しており、その影響は大陸全体の共同調達組織にも波及しています。
アジア太平洋地域は最も急成長している市場であり、2031年までのCAGRは7.60%を記録しています。特に中国、インド、東南アジアにおける人口加重ベースの医療施設の増設により、輸液用使い捨て製品の基礎需要が拡大しています。各地域の政府は、国内のクリーンルーム製造工場に対する優遇措置を発表しており、これにより、世界の樹脂サプライヤーと現地の受託製造業者との合弁事業が誘致されています。一方、規制監督体制が分断されているため、各国ごとの登録が必要となり、海外ブランドの承認までの期間が長期化しています。技術移転や現地調達に長けた企業は、市場平均を上回る利益を獲得できる見込みであり、これにより、地域全体での非PVC点滴バッグ市場の普及が加速するでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 成熟市場におけるPVCの受容度の低下
- バイオ医薬品および腫瘍学分野における点滴療法の急速な成長
- 在宅・通院治療における点滴療法の台頭
- EUの厳格なREACH規制/ 米国プロポジション65によるDEHPの使用禁止
- 組み込み型RFIDおよびe-ラベルの革新
- 病院の脱炭素化に向けた調達目標
- 市場抑制要因
- PVC製同等品と比較して15~20%の価格プレミアム
- EVA樹脂の輸入へのサプライチェーンの依存度
- 低所得国における資格取得の慣性
- 使用済み製品のリサイクルにおけるボトルネック
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- エチレン酢酸ビニル(EVA)
- ポリプロピレン(PP)
- コポリエステルエーテル(COPE)
- その他
- 製品別
- シングルチャンバーバッグ
- マルチチャンバーバッグ
- 内容物別
- 液体混合物
- 冷凍混合製品
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Baxter International Inc.
- Fresenius Kabi
- B. Braun Melsungen AG
- JW Life Science
- RENOLIT SE
- Polycine GmbH
- Technoflex SA
- Shanghai Xin Gen Eco-Technologies
- Sichuan Kelun Pharma
- SSY Group Ltd.
- Kraton Corporation
- ICU Medical Inc.
- Otsuka Pharmaceutical Factory
- Haemotronic SpA
- Terumo Corp.
- Amcor Flexibles Healthcare
- Sealed Air(Healthcare Films)
- Macopharma SA
- Wipak Medical
- CareFusion
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


