


AIコンピューティングハードウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI Computing Hardware - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115046
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIコンピューティングハードウェアの市場規模は、2025年の434億1,000万米ドルから2026年には474億3,000万米ドルへと拡大し、2031年までに775億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.33%で成長すると見込まれています。
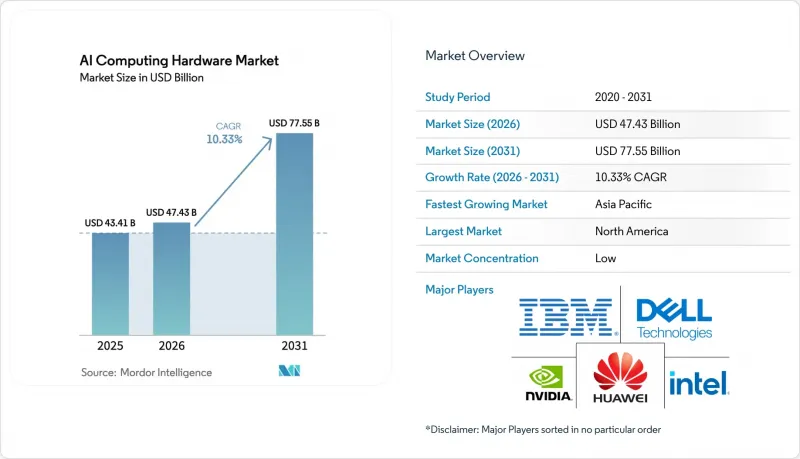
本レポートは、コンピューティングシリコンの種類(GPUアクセラレータなど)、システムのフォームファクタ(AIサーバー、アクセラレータカードおよびモジュールなど)、導入場所(クラウドデータセンターなど)、ワークロードの種類(トレーニング、推論など)、エンドユーザー業界(ハイパースケール企業およびクラウドサービスプロバイダーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAIコンピューティングハードウェア市場の動向と洞察
ハイパースケーラーによるAIインフラへの設備投資拡大が、アクセラレータの需要を牽引
ハイパースケーラーの資本投資プログラムは拡大を続けており、2026年の総支出額は数千億米ドルに達し、前年比で30%台半ばの成長率を維持しています。その勢いは、アクセラレータ搭載サーバー、高速ネットワークファブリック、ラックあたりの高密度化を実現する水冷式ラック設計など、AI専用のインフラストラクチャに集中しています。マルチギガワット規模のシステム導入を約束する大規模な展開は、トレーニングおよび推論の使用事例にわたる事業者の需要の規模と持続性をさらに裏付けています。プラットフォームベンダー間の戦略的提携も、AIクラスターにおけるスケールアウト展開を効率化するCPUプラットフォームの連携を含め、統合ソリューションへの投資を集中させています。液体冷却やラックスケールアセンブリの採用拡大は、高TDPアクセラレータ向けの熱管理および電源サブシステムを事前に統合することで、導入の障壁を低減しています。AIコンピューティングハードウェア市場は、パイロットプロジェクトから複数地域にわたる大規模な本番環境への移行に伴い、こうした設備投資の加速の恩恵を受けています。
推論ワークロードのシフトがデータセンターの経済性を再定義
演算サイクルのバランスは推論へとシフトしており、これが定期的な消費パターンを促進し、サービス提供パフォーマンスをシステム群の設計における中心的な制約条件に変えています。この変化により、トークンあたりのコスト、低遅延、効率的なメモリ階層に最適化されたアクセラレータやシステムが有利となります。これは、トレーニングに最適化されたプロファイルとは異なります。メモリ容量と帯域幅は、迅速なトークン生成にとって極めて重要となり、最初のトークン生成までの時間を短縮する新しいメモリモジュールは、本番環境におけるメモリを豊富に備えた設計の価値をさらに高めています。推論をユーザーにより近い場所に配置する必要性から、信頼性を損なうことなくレイテンシと電力供給のバランスをとる、小規模な地域展開の魅力も高まっています。現在、オペレーターの戦略では、安定したワークロードに対応するため、トレーニングクラスターと並行して推論対応の容量を一貫して展開することを優先しています。AIコンピューティングハードウェア市場では、シリコンのロードマップや、演算、メモリ、ネットワーク、冷却機能を統合したラックソリューションの両方において、こうした優先事項が反映されています。
電力および送電網の制約が導入速度を抑制
電力の供給状況や相互接続のスケジュールは、通信事業者がAI処理能力をどこに、どのように展開するかを決定づけており、主要都市圏における制約により、大規模キャンパスの稼働開始スケジュールが延長されています。高密度化や持続的な負荷プロファイルに対応するため、通信事業者は、高TDPのアクセラレータロードマップに合わせた液体冷却やモジュール式電源アーキテクチャを採用しています。また、コパッケージド・オプティクスなどのネットワーク技術革新も、1ビットあたりの電力消費を削減するのに役立ち、間接的に施設規模のエネルギー予算をわずかながら緩和しています。これらの対策は立地に関する課題を解消するものではありませんが、トレーニングおよび推論クラスターの両方において、ワットあたりの性能向上に寄与しています。したがって、AIコンピューティングハードウェア市場は地域の電力網の動向に敏感であり、一貫した熱的・電気的挙動を確保するために、統合型液体冷却ラックを中心とした標準化が求められています。AIプラットフォームの主要企業による大規模な購入契約は、多様な立地選択や段階的な拡張を通じて電力網のボトルネックを緩和するための、長期的な容量計画が進められていることを示唆しています。
セグメント分析
GPUアクセラレータは、成熟したソフトウェアスタックと、切り替えコストを高く維持する熟練したエンジニア人材に支えられ、2025年には64%という最大のシェアを占めると予想されます。一方、AI ASICは、大手事業者が本番環境での推論においてトークンあたりの効率とワークロードのより厳密な整合性を優先しているため、2031年までCAGR10.6%で最も急速な成長を遂げると見込まれます。AIコンピューティングハードウェア市場全体において、ハイパースケーラーが設計したチップは、市販シリコンへの依存度を低減し、ラックスケールでの電力、メモリ、ネットワークの最適化を支援します。FPGAは、安全性や自動化の場面において、決定論的なレイテンシと現場での再構成可能性が求められるエッジ環境において、依然として重要な役割を果たしています。クライアントデバイスに組み込まれたNPUは、より厳しい熱および電力予算の制約下で、デバイス上でのタスクにおけるプライバシーとレイテンシの問題に対処しています。CPUは、コントロールプレーンの業務、ストレージのオーケストレーション、および汎用タスクの基盤としての役割を果たし続けると同時に、負荷の高い行列演算ワークロードを接続されたアクセラレータに委ねています。
ASICの勢いとGPUの既存優位性は、ソフトウェアエコシステムとして共存しており、開発者の慣れ親しんだ環境やベンダーのツールチェーンが、プラットフォームの選定に引き続き影響を与えています。ファブリックやネットワークにおける相互運用性標準は、購入者がベンダーロックインとコスト、可用性、パフォーマンスを天秤にかける中で、重要な差別化要因となっています。AIコンピューティングハードウェア市場では、ニューロモーフィックプロセッサやフォトニックプロセッサといった新興アーキテクチャへの関心も高まっていますが、これらの取り組みはまだ初期段階にあります。メモリ集約型の推論においては、スループットを維持するために、高帯域幅のメモリ容量とメモリ帯域幅が製品選定の重点となっています。その結果、プラットフォームの選定では、ピーク時の演算能力と、リアルタイムでのサービス提供に関連するメモリ、ネットワーク、および熱的特性とのバランスが図られるようになっています。主要ベンダーのAIアクセラレータは、演算、ファブリック、冷却を統合したラックスケールの設計図において、こうした決定の基盤となっています。
2025年にはAIサーバーが78%という圧倒的なシェアを占め、統合型ラックスケールソリューションはCAGR10.7%という最も急速な成長を記録しました。GPUの更新サイクル、メモリ要件、および熱設計電力(TDP)の制約により、事業者は、予測可能なパフォーマンスを提供し、液冷環境での導入を簡素化する、事前統合済みのラックを採用するようになっています。2025年から2026年にかけて、複数のベンダーが、アクセラレータ、ネットワーク、冷却を標準化された構成要素に統合し、容量の増強を効率化するラックスケール・プラットフォームを推進しました。このアプローチにより、統合リスクを低減しつつ、サイトレベルの電気的および機械的制約に対応することが可能になります。AIコンピューティング・ハードウェア市場において、ラックレベルのアーキテクチャは、特注のシステム構成と比較して、保守性を向上させ、配線の複雑さを軽減します。
高密度ラックへの移行がまだ完了していない施設におけるレトロフィットや段階的なアップグレードにおいては、アクセラレータカードやモジュールが依然として重要な役割を果たしています。エッジデバイスやゲートウェイは、低消費電力とコンパクトな設置面積が不可欠な、レイテンシに敏感な役割を担っています。AIコンピューティングハードウェア市場は、リファレンスデザイン、検証済みのファブリック、ラックレベルでの運用に最適化された冷却ソリューションを含むベンダーのエコシステムから恩恵を受けています。これらのプラットフォームが成熟するにつれ、購入者は、長期にわたる導入環境を保護する相互運用性や標準化への参加を重視するようになっています。ベンダー各社は、製品世代を超えて予測可能なパフォーマンスを確保するため、シリコンのロードマップと液体冷却およびファブリック戦略を連携させています。データ転送速度の向上や、通信事業者がビットあたりの消費電力に注力するにつれ、コパッケージ型光モジュールは、トップ・オブ・ラックおよびスパイン層においてますます重要な役割を果たすようになるでしょう。
地域別分析
2025年には、北米が売上高シェアの35.7%を占める見込みです。これは、世界のハイパースケーラー各社が、本社、プラットフォームエンジニアリング、および先進的な設計パートナーシップを同地域に集中させているためです。アジア太平洋地域は、ソブリンクラウドの取り組みや地域的なデジタルサービスにより、現地のコンピューティングフットプリントが拡大するにつれ、2031年までCAGR11.0%という最も急速な拡大を記録する見込みです。AIコンピューティングハードウェア市場においては、北米の成長は、いくつかのティア1大都市圏における電力および相互接続の制約によって抑制されており、隣接する市場への多角化が進んでいます。欧州では、データ居住要件と電力の供給可能性のバランスが取られており、通信事業者は、用地、送電網の容量、再生可能エネルギーの調達源を提供できる地域に展開を分散させています。中東では、欧米のテクノロジースタックを補完する大規模なAIインフラへの投資が続いています。
輸出規制は、米中回廊における調達および導入の意思決定に影響を与えており、これにより、国境を越えた容量配分やチップの入手可能性に関する計画が複雑化しています。これに対し、通信事業者は、複数地域での段階的な構築を進めるとともに、アクセラレータやコンポーネントについて長期的な調達契約を締結することで対応しています。アジア太平洋地域では、地域内でのモデルサービングに対する需要の高まりを受け、レイテンシと電力供給のバランスを重視したエッジサイトへの投資が強化されています。したがって、AIコンピューティングハードウェア市場は、施設クラスごとにトレーニングとサービングを区分する分散型展開を通じて拡大しています。大規模なシステム導入を確保するパートナーシップは、トレーニングと推論にわたる将来的な拡張が地域全体で大規模に行われることを示しています。総じて、急速な成長を維持するために、地域戦略は水冷式ラックスケールシステムと高速ファブリックに収斂しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラーによるAIインフラへの設備投資拡大
- トレーニングから推論への移行により、演算量が増加します
- ハイエンドAI GPUおよびラックスケールシステムにおける急速な製品リリースサイクル
- AIインフラへの投資では、アクセラレータ搭載サーバーが主流となっています
- 高帯域幅相互接続におけるコパッケージド・オプティクスの採用
- 水冷技術の普及により、より高いTDPを持つAIシステムの実現が可能に
- 市場抑制要因
- AIデータセンターにおける電力および送電網の制約
- HBMおよび先進パッケージングにおける供給制約
- 輸出規制と技術の分断
- 先進冷却技術における保守性とエコシステムの複雑性
- 業界価値/ バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンピューティング用シリコンの種類別
- GPUアクセラレータ
- AI ASIC
- FPGA
- CPU
- NPU(エッジ)
- その他のコンピューティング用シリコンの種類
- システムフォームファクタ別
- AIサーバー
- アクセラレータカードおよびモジュール(PCIe、OAM、SXM)
- 統合システムおよびアプライアンス
- エッジデバイスおよびゲートウェイ
- その他のシステムフォームファクタ
- 導入場所別
- クラウドデータセンター
- エンタープライズおよびオンプレミス型データセンター
- エッジおよびエンドポイント
- その他の導入場所
- ワークロードの種類別
- トレーニング
- 推論
- その他のワークロードタイプ
- エンドユーザー産業別
- ハイパースケーラーおよびクラウドサービスプロバイダー
- テクノロジーおよびインターネット企業
- 金融サービス
- ヘルスケア・ライフサイエンス
- 自動車および製造業
- 電気通信
- 小売・消費財
- 公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- シンガポール
- 台湾
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Inspur Electronic Information Industry Co., Ltd.
- Amazon.com, Inc.
- Google LLC
- Microsoft Corporation
- Baidu, Inc.
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Cerebras Systems Inc.
- Graphcore Limited
- Tenstorrent, Inc.
- Groq, Inc.
- SambaNova Systems, Inc.
- Qualcomm Incorporated
- Arm Holdings plc
- Ampere Computing LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日


