


収益保証:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Revenue Assurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114993
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の収益保証市場の規模は22億5,000万米ドルと推定されており、2025年の20億6,000万米ドルから拡大し、2031年には34億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは9.18%となる見込みです。
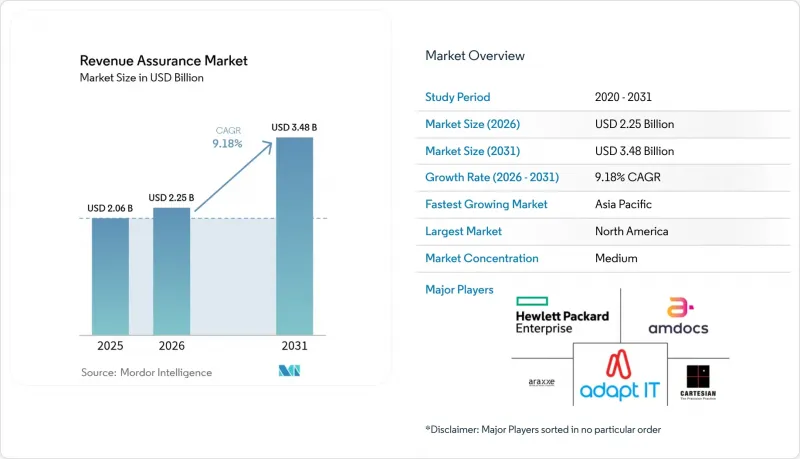
本レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウドおよびオンプレミス)、最終用途産業(通信、公益事業、BFSIなど)、収益漏れの種類(収益漏れ、コスト漏れ、マージン漏れ)、組織規模(大企業および中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の収益保証市場の動向と洞察
複雑化するビジネス環境と業務慣行
デジタル化されたサプライチェーンは現在、直接販売、Eコマース、チャネルパートナー、およびAPIエコシステムを網羅しており、レガシーな課金エンジンの照合能力を超える多様な取引ファイルを生成しています。シーメンスは、契約の修正が会計期間にまたがる場合、プロジェクトベースの収益認識において手動による介入が必要となることを報告しており、自動化された配分ロジックの必要性を裏付けています。2024年に800社以上のサービスプロバイダーに採用されたTM Forumの「Open Digitalアーキテクチャ」は、API契約を調和させますが、サードパーティ製アプリケーションが価格設定のオーバーライドを挿入する場合、依然としてギャップが残ります。SAPのコンバージェント・インボイス発行機能は、サブスクリプション料金、利用料、および1回限りの項目を1つの請求書に統合することで、従来は収益の漏れを隠していた照合サイクルを短縮します。Softcat社は、委託者・受託者の分類における誤りが利益率に重大な歪みをもたらしたことを明らかにし、微妙な会計ロジックが、契約条項を大規模に解析する分析ツールの需要をいかに促進しているかを示しました。企業がマルチチャネルコマースを標準化するにつれ、CFOは収益保証を単なるオプションの保険ではなく、不可欠なインフラとして捉えるようになってきています。
多数の収益源への対応ニーズの高まり
ハードウェア、ソフトウェア、サービスをバンドルして販売する組織は、契約の変更ごとに変動する、極めてきめ細かい収益認識スケジュールに直面しています。マイルストーンベースのプロジェクトと「Product-as-a-Service(PaaS)」契約を両立させる製造企業は、進捗率、期間ベースのサブスクリプション、利用トリガーを単一の元帳で同期させる必要があります。その結果、補助元帳が乱立し、それぞれがタイミングの不一致に脆弱となり、請求可能な事象が漏れ出てしまいます。定額料金制からリアルタイムの時間帯別料金制に移行する公益事業者は、15分単位のスマートメーター検針が数百万件に上り、取引件数が急増することで同様の課題に直面しています。税収のデジタル化を進める政府機関も同様の状況にあり、動的で多様な申告チャネルから中央財務省にデータが送られる中、識別子の不一致により、申告と支払いが照合できない場合に漏れが生じます。そのため、企業では、異種混在のデータを処理し、識別子を標準化し、一般元帳に反映される前に欠落や重複のあるイベントを特定する分析エンジンを導入しています。
景気減速と為替変動
マクロ経済の逆風により、IT予算が圧迫され、調達サイクルが長期化しています。これにより、利益率の低下が生じている場合でも、プロジェクトが遅延することになります。Flexera社の2025年の調査によると、企業はクラウド支出の27%を無駄にしているもの、84%がコストを積極的に管理しており、これは財務責任者が中核業務の最適化よりも、裁量的な取り組みの削減を優先する意向を示しています。為替変動により、南米やアフリカの事業者にとって輸入ソフトウェアのコストが膨らみ、ROIの算出を押し下げています。公共部門の緊縮財政により、近代化はさらに先送りされています。英国財務省の2024年監査報告書では、219億ポンドの予算超過が指摘され、各機関はシステムのアップグレードよりも第一線のサービスを優先せざるを得なくなっています。このような状況下で、ベンダー各社はパイプラインの勢いを維持するため、モジュール式のSaaS価格設定や成果ベースの契約を強調しています。
セグメント分析
サービス市場は2031年までCAGR10.62%で拡大しており、これはパッケージアプリケーションを補完する統合、データエンジニアリング、モデルチューニングの専門知識に対する企業の需要を反映しています。2025年の市場規模においてソフトウェアが61.70%を占めましたが、クラウド移行や5Gの収益化により、オーダーメイド型の構成は不可欠となっています。オラクルによるサーナー社の収益サイクル部門の買収には、コンバージェント・ビリングを専門とする1,200人のコンサルタントが含まれており、バンドル化された導入サポートへの戦略的転換を浮き彫りにしています。マネージド・サービスの台頭により、従来の境界線はさらに曖昧になっており、プロバイダーは、請求イベントに対するマネージド・ディテクション・アンド・レスポンスを求める顧客に代わって、保証スタックをリモートで運用しています。
プロフェッショナルサービスは依然として最大のサブセグメントですが、中小企業が成果ベースの契約を採用するにつれて、マネージドサービスが勢いを増しています。eClerx社は、請求の正確性を非中核業務と見なすホスピタリティおよび小売業界の顧客向けアウトソーシング保証サービスにおいて、2桁の成長を報告しました。この勢いは、特に顧客固有のリーケージパターンに基づいてAIモデルをトレーニングする必要がある分野において、2031年まで収益保証市場ではサービス分野の成長がライセンス分野の成長を上回ることを示唆しています。
クラウド導入は2025年の支出の56.30%を占め、概念実証(PoC)パイロットの参入障壁を低減する弾力的なコンピューティングとサブスクリプション価格設定に支えられ、CAGR 10.88%で成長すると予測されています。Amdocsの「CES on Azure」は、通信事業者が課金ピーク時にリソースを拡張できる一方で、オンプレミスハードウェアを恒久的に過剰にプロビジョニングする必要をなくします。CSGのクラウド専用ソリューション「Ascendon」は、導入期間を18ヶ月から16週間未満に短縮し、新しい5G料金プランの立ち上げにおける収益化までの時間を短縮します。
データ主権に関する厳格な規制がある地域では、オンプレミスでの導入が依然として必要とされています。欧州連合(EU)の一般データ保護規則(GDPR)は、通話詳細記録を欧州経済領域(EEA)外に輸出することを禁じており、パブリッククラウドの費用対効果にもかかわらず、地域ノードの設置を余儀なくされています。そのため、ハイブリッドアーキテクチャが普及しつつあります。Netcracker社の2024年の中東展開では、加入者識別子をプライベートサーバー上に保持しつつ、匿名化されたメトリクスをクラウドのAIエンジンにストリーミングしました。コンプライアンスとコスト最適化戦略が融合するにつれ、ハイブリッド環境向けの収益保証市場の規模は、純粋なオンプレミス導入を上回ると予測されています。
地域別分析
北米は2025年の収益の35.95%を占めました。これは、過去10年間にわたり、通信、金融、公益事業の既存事業者がアシュアランス・ワークフローを組み込んできたためです。AT&TおよびVerizonは、リアルタイムAIを活用することでSIMスワップ詐欺の検知時間を数秒にまで短縮し、政府機関は6,060億米ドルの税収ギャップに関する報告書から教訓を得て、監査証跡のデジタル化を進めました。カリフォルニア州消費者プライバシー法(CCPA)などのプライバシー規制により、通信事業者はCDRデータを地域内に保管することが義務付けられており、ベンダーの統合を複雑化させつつも、柔軟なマルチクラウドアーキテクチャへの需要を後押ししています。市場は成熟しているもの、この地域は依然として、後に世界規模で展開されるAIやブロックチェーンのパイロットプロジェクトの温床となっています。
アジア太平洋地域は、チャイナモバイル、バーティ・エアテル、リライアンス・ジオ、KDDI、ソフトバンクによる5Gスタンドアロン方式の導入により、CAGR11.98%を記録し、最も急速に成長している地域となっています。チャイナ・モバイルの産業用IoT向けスライシングでは、遅延に応じた動的な価格設定が導入されており、この課金上の課題はリアルタイム・アシュアランス・エンジンによって解決されています。地域における人材不足を背景に、通信事業者はタタ・コンサルタンシー・サービスやテック・マヒンドラが提供するマネージド・サービスへの依存を強めています。2030年代初頭までに、加入者数とデータ利用量の急速な増加により、アジア太平洋地域は収益保証市場の規模において最大の貢献地域になると予想されます。
欧州、中東・アフリカを合わせると、状況はまちまちです。GDPRの厳格なデータ居住地に関する規則が、一元化されたクラウド導入の足かせとなっていますが、ボーダフォンやオレンジといった通信事業者は、AIを活用した不正防止プラットフォームの導入により、収益の流出を15%~20%削減することに成功しました。エティサラット(Etisalat)などの中東の通信事業者は、政府系ファンドの資金を活用して迅速な近代化を進め、5Gと固定通信サービスを単一の台帳に統合するコンバージェント課金システムを導入しています。サハラ以南のアフリカにおけるモバイルマネーの急増は、従来の音声中心の課金システムでは対応できなかった決済処理上のリスクをもたらしています。為替相場の変動や景気循環により短期的な支出は抑制されていますが、消費者保護を求める規制上の圧力により、基礎的な需要は維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑化するビジネス環境と慣行
- 多様な収益源を確保する必要性の高まり
- サブスクリプション型ビジネスモデルの普及
- AIを活用したリアルタイム異常検知の導入
- ブロックチェーンを基盤としたスマートコントラクトの登場
- 5Gネットワークスライシングの収益化における複雑性
- 市場抑制要因
- 景気減速と為替変動
- 中小企業における導入および統合コストの高さ
- 熟練した収益保証データエンジニアの不足
- 国境を越えたCDRデータの転送を制限するプライバシー規制
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 最終用途産業別
- 通信
- ユーティリティ
- BFSI
- ホスピタリティ
- 政府
- ヘルスケア
- 小売
- その他のエンドユーザー
- 収益漏れの種類別
- 売上漏れ
- コスト流出
- 利益率流出
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amdocs Limited
- Hewlett Packard Enterprise Development LP
- Araxxe SAS
- Cartesian Limited
- Adapt IT Holdings Limited
- eClerx Services Limited
- Subex Limited
- TransUnion LLC
- Tata Consultancy Services Limited
- Profit Insight LLC
- Mobileum Inc.
- TEOCO Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Oracle Corporation
- CSG Systems International Inc.
- Netcracker Technology Corporation
- Optiva Inc.
- Cerillion PLC
- WeDo Technologies B.V.
- Xintec Limited
- Sagacity Solutions Limited
- LATRO Services Inc.
- Tech Mahindra Limited
第7章 市場機会と将来の展望



