


状況認識システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Situational Awareness Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114987
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、状況認識システムの市場規模は2025年に283億3,000万米ドルと評価され、2026年の303億1,000万米ドルから2031年までに424億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.99%となる見込みです。
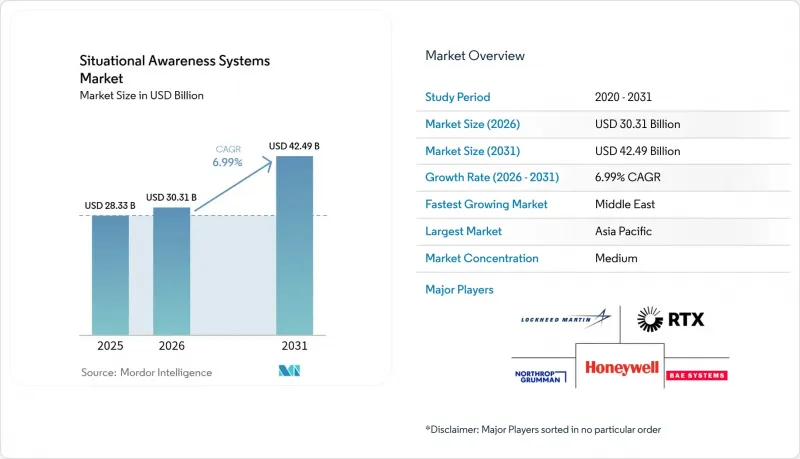
本レポートは、プラットフォーム(航空、陸上、海上、宇宙)、タイプ(指揮統制システム、レーダー、ソナー、その他)、コンポーネント(センサ・アンテナ、ソフトウェア、その他)、エンドユーザー産業(防衛・軍事、その他)、用途(C4ISR・戦闘管理、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の状況認識システム市場の動向と洞察
防衛近代化予算の拡大
世界の調達サイクルは、空・陸・海・宇宙からのデータを単一のプラットフォームに統合できるシステムへと移行しつつあります。米国防総省の2025会計年度予算要求では、AI対応の指揮ノードへの資金が拡充される一方、アジア太平洋の各国政府は、海外への依存度を低減する国産ソリューションに増加する予算を投入しています。ロッキードマーティン社は、ミサイルと射撃管制プログラムに組み込まれた統合センサパッケージを原動力として、2025年第1四半期に180億米ドルの売上高を報告しました。支出の増加は各国の能力目標と合致しており、モジュール式でアップグレード可能な状況認識アーキテクチャに対する安定した需要を生み出しています。
自律型と遠隔操縦型プラットフォームの急増
陸・海・空の3軍による無人航空機、地上車両、海上ドローンの導入は、人間の継続的なモニタリングなしに脅威を分類・優先順位付けできる搭載処理システムに対する新たな要件を生み出しています。Boeing社の「次世代航空優位性(Next Generation Air Dominance)」プログラムへの参画は、AI駆動の自律性と適応型エンジンを中核とする第6世代戦闘機のロードマップ開発を裏付けています。RTXは、既存の戦闘機に認知的な脅威優先順位付け機能を後付けする、機械学習を活用したレーダー警告受信機の飛行試験に成功しました。同様の論理は、Honeywellのモジュール式「Reveal and Intercept」パッケージのような対UAS(無人航空機システム)ソリューションの基盤ともなっており、このシステムはEO/IRセンサとRF検出器を統合し、ドローンの群れを無力化します。
高い調達コストとライフサイクルコスト
総所有コスト(TCO)は、初期調達費用をはるかに超え、事業者の訓練、国家暗号モジュール、ソフトウェアの維持管理、耐用年数半ばでのセンサ更新などを包含しています。防衛予算の縮小に伴い、購入が延期されたり、共同調達が行われたりすることが多く、その結果、NATO支援・調達機関(NSPA)の協定などの共同枠組みが開発されるようになっています。ソフトウェア集約型のアーキテクチャでは、20年間の耐用年数にわたって、ハードウェアの支出を上回る可能性のある、継続的なサイバーコンプライアンス関連費用が発生します。
セグメント分析
2025年、陸上プラットフォームは、移動式指揮センターや装甲車両用電子機器に支えられ、状況認識システム市場の売上高の39.02%を占めました。統合戦闘管理ネットワークは、地上レーダー、音響センサ、徒歩兵用システムからの情報を統合し、共通作戦状況図(COP)を構築します。一方、次世代戦闘機やグループ5ドローンにおいてパノラマ式センサスイートの標準化が進むにつれ、航空プラットフォームはCAGR8.05%で将来の成長を牽引しています。航空プラットフォーム用状況認識システムの市場規模は、GPSの受信状態が悪化した争奪空域内での運用ニーズに後押しされ、急速に拡大すると予想されます。キューブサットは、従来型視界内無線機(LOS無線機)に取って代わった携帯型端末と連携することで、地上部隊の検知範囲をますます拡大しています。
宇宙資産は、最も歴史が浅いものの、最も革新的な層を形成しています。持続的な低地球軌道コンステレーションは、戦術データをエッジプロセッサに直接送信し、「観測・状況把握・意思決定」のループを数分から数秒へと短縮します。海上プラットフォームでは、水上艦の防空センサへの投資が続いており、一方、港湾警備プロジェクトでは、自律パトロール用に無人水上艇が採用されています。全体として、マルチドメイン統合では、コアコードの書き換えを必要とせずに、作戦地域をまたいでセンサを再構成できるオープンなミドルウェアが好まれています。独自仕様の縦割りシステムは、連合軍の計画担当者から求められるモジュール式のプラグアンドプレイ型フレームワークにその地位を譲りつつあります。
指揮統制(C2)ハブは、2025年の売上高の29.05%を占め、あらゆるセンサノードを統括する中枢としての地位を際立たせています。これらのシステムは、レーダー追跡データ、AIS船舶データ、電子支援措置(ESM)など、多様な入力を実行可能なタスクに変換します。今後5年以内にエッジ側で高度アルゴリズムを実行できるようになれば、C2スイート用の状況認識システム市場におけるそのシェアはさらに拡大すると考えられます。
オプトロニクスとEO/IR技術は、現時点では規模は小さいものの、解像度、暗視距離、熱感度の向上に伴い、CAGR 7.86%で拡大しています。RTXのRAIVENシリーズは、ハイパースペクトル、ライダー、AIフィルタリングを1つのジンバルに統合することで、探知距離を5倍に拡大しています。レーダーは全天候型検知において依然として不可欠ですが、ソフトウェアが各種情報を統合するにつれて、無線周波数センシングと光学センシングの間の格差は縮小しつつあります。ソナーは潜水艦追跡において独自の地位を維持している一方、車両用ADASキットは軍事技術の知見を取り入れ、視界不良環境下での車列の自律走行を支援しています。状況認識システム市場では現在、単一モダリティの優位性よりも、センサの多様性が重視されるようになっています。
地域別分析
2025年、アジア太平洋は世界売上高の38.12%を占めました。これは、中国、インド、日本、韓国、オーストラリアが、互いに重なり合う近代化ロードマップを実行したためです。国産センサ製造プログラムには優遇融資が適用される一方、外国のサプライヤーはオフセットや技術移転条項を通じて契約を獲得しています。インドの「防衛調達手続き(DAP)」は、現地で組み立てられる指揮モジュールに組み込まれる輸入無線周波数チップの承認手続きを効率化しています。日本が「グローバルコンバットエアプログラム(GCAP)」に参加したことで、同国の次世代戦闘機のコックピットは欧州の人間・機械インターフェース(HMI)基準に準拠し、共通のサプライチェーンの構築が可能となりました。
中東地域は、2031年までにCAGR10.18%を記録すると予測されています。サウジアラビアの「ビジョン2030」では、新たな状況認識システムにおいて50%の国内調達率を義務付けており、タレス社などのシステムインテグレーターを現地合弁事業へと導いています。アラブ首長国連邦空軍は、ホルムズ海峡上の海上状況のリアルタイム把握のため、パイロットのヘルメットにキューブサットのダウンリンクを組み込んでいます。イスラエルは、ソフトウェア中心のセンサフュージョンの輸出を継続しており、多くの場合、熱クラッターの影響を受けやすい砂漠環境に特化して調整されたアクティブなサイバー防御層とセットで提供されています。
北米は、米国防総省による持続的な支出を通じて技術的リーダーシップを維持しています。米国防総省の「統合全領域指揮統制(JADC2)」イニシアチブは、オープンスタンダードのミドルウェアに資金を提供しており、これにより米国は輸出契約の獲得に向けた体制を整えています。カナダは、極超音速滑空体を追跡するため、北極圏のモニタリングレーダーをアップグレードしています。欧州は相互運用性を重視しており、EISNETコンソーシアムは脅威ライブラリを分類することで、ドイツ、フランス、イタリアのミサイル防衛担当者がセンサからの情報を同一に解釈できるようにしています。アフリカと南米は依然として新興の導入地域であり、コロンビアの沿岸レーダーの刷新やナイジェリアのパイプラインモニタリングドローンプログラムは、民間・治安任務が本格的な防衛セグメントへの導入に先行することが多いことを示しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛近代化予算の拡大
- 自律型と遠隔操縦型プラットフォームの急増
- 重要インフラとスマートシティのセキュリティセグメントにおけるデュアルユース需要
- NATOとQUADの相互運用性に関する指針
- キューブサットによる宇宙センシングコンステレーションの普及
- AIを活用したセンサフュージョンによる事業者の認知負荷の軽減
- 市場抑制要因
- 高い導入コストとライフサイクルコスト
- ネットワーク中心の作戦におけるサイバーセキュリティの脆弱性
- RF周波数帯の混雑によるセンサへの干渉
- 高度イメージングセンサに対する輸出規制の強化
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 航空
- 陸上
- 海上
- 宇宙
- タイプ別
- 指揮統制システム
- レーダー
- ソナー
- オプトロニクス・EO/IR
- 自動車SAS/ADAS
- コンポーネント別
- センサ・アンテナ
- ディスプレイ・HUD
- 処理/演算ユニット
- 通信・ネットワーク用ハードウェア
- ソフトウェア
- エンドユーザー産業別
- 防衛・軍事
- 国土安全保障・公共の安全
- 航空・宇宙産業
- 海事
- 用途別
- C4ISR・戦闘管理
- セキュリティ・モニタリング
- 災害対応・緊急事態管理
- ナビゲーション・交通管制
- 環境・気象モニタリング
- トレーニング・シミュレーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- RTX Corporation
- BAE Systems plc
- General Dynamics Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Leonardo DRS, Inc.
- Thales Group
- Saab AB
- The Boeing Company
- L3Harris Technologies, Inc.
- Airbus Defence and Space SAS(Airbus SE)
- Safran SA
- Rheinmetall AG
- Indra Sistemas S.A.
- Kongsberg Gruppen ASA
- Israel Aerospace Industries Ltd.
- Cubic Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


