


イオン液体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ionic Liquid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114926
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、イオン液体市場の規模は2026年に3,989万米ドルと推定されており、予測期間(2026~2031年)においてCAGR8.45%で拡大し、2031年には5,984万米ドルに達すると見込まれています。
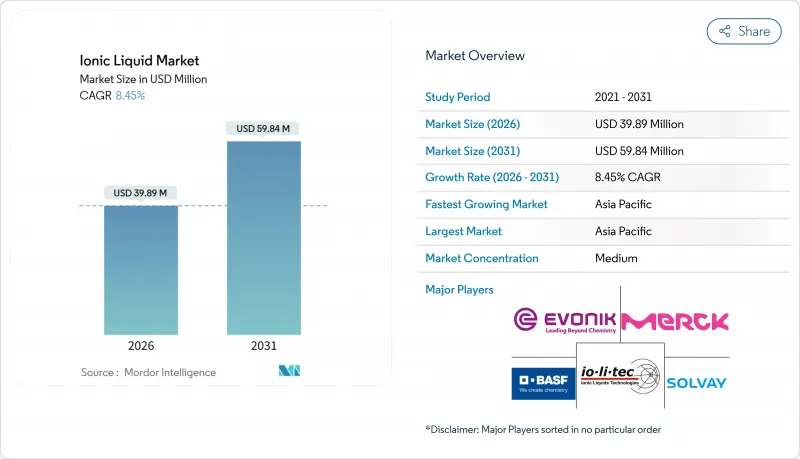
本レポートは、用途(溶剤・触媒、プロセス・作動流体、その他)、タイプ(カチオン、アニオン)、機能(プロセス用化学品、その他)、エンドユーザー産業(化学・石油化学、エネルギー・発電、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のイオン液体市場の動向と洞察
厳格なVOC排出規制がグリーン溶剤の普及を後押し
欧州連合(EU)は、2024年に塗装プロセスからのVOC排出許容値を50g/m²に引き下げたため、配合メーカーはイオン液体など、蒸気圧がごくわずかな溶剤への移行を迫られています。蒸気圧が10⁻⁸Pa以下であれば、逃散性排出を排除でき、製造業者は高コストな酸化剤の導入を回避できます。中国のGB 37822-2019規制により、2025年から室内用塗料のVOC上限が80g/Lに引き下げられ、国内のイオン液体購入量が22%増加しました。米国環境保護庁(EPA)は2024年に国家排出基準を改定し、既存施設に対し2027年までの準拠を義務付けることとなり、これにより非揮発性代替品に対する世界の需要がさらに高まっています。自動車の補修塗装や産業用メンテナンス用塗料では現在、VOCを含まないまま基材への密着性と速硬化性を確保できるイオン液体の使用が指定されています。
アジアのEVギガファクトリーにおける高電圧電解液の需要急増
2025年、アジア太平洋のバッテリー工場では、4.5Vを超える電圧で動作する高ニッケル正極材を用いたリチウムイオン電池を1,200GWh生産し、2024年比で28%増加しました。従来型炭酸塩系電解液はこのような電圧では劣化しますが、ピロリジニウム系イオン液体とフッ素化スルホニルイミド系陰イオンを組み合わせたものは、5.2Vまで安定性を維持し、セルのエネルギー密度を15~20%向上させることができます。CATLの「Qilin」バッテリーなどのプラットフォームにおける3Cを超える急速充電プログラムでは、リチウムめっきを抑制するためにイオン液体共溶剤が採用されています。韓国は2025年、国内のイオン液体生産を強化し、中国製中間体への依存を抑制するため、450億ウォン(3,400万米ドル)を投じることを決定しました。
従来型溶剤と比較して500米ドル/kgを超える製造コスト
イミダゾリウム・ビス(トリフルオロメチルスルホニル)イミドの原料は、精製前の段階で1kgあたり380~420米ドルかかりますが、N-メチル-2-ピロリドンの平均価格は1kgあたり2米ドルです。多段階の再結晶処理により、加工コストが12~18%上乗せされ、フッ素化アニオン前駆体の取引価格は1kgあたり85~110米ドルで、リードタイムは16週間です。2024年にエボニック社が実証した連続流式プラントでは、単位コストを1kgあたり290~340米ドルに削減しましたが、年間100トンの生産能力を確保するための設備投資額は1,800万米ドルを超えます。生産量が年間500トンを超えるまでは、プラスチックと潤滑油市場は価格に敏感な状態が続きます。
セグメント分析
2025年には、溶剤・触媒が売上高の36.68%を占め、CAGR8.58%で成長する見込みです。パラジウム錯体の安定化であれ、バイオマスの前処理であれ、これらはイオン液体市場規模面における中核を成しています。エネルギー貯蔵用途は規模は小さいも、レドックスフロー電池やハイブリッドスーパーコンデンサにおいて、補助加熱なしで-40°Cから+70°Cの範囲で動作するイオン液体電解質が採用されるにつれ、大幅なCAGRで成長する見込みです。熱伝達用、油圧用、潤滑用グレードなどのプロセス流体については、価格が1桁低い鉱物油とのコスト競争に直面しています。プラスチックセグメントでの採用は、主に高付加価値樹脂用の帯電防止添加剤に限られており、エンジニアリングポリマー用のイオン液体市場規模は、現在の価格が1kgあたり500米ドル近辺で底値圏にあることを踏まえると、緩やかな拡大が見込まれています。
バイオレフィナリーは、最も急成長しているニッチ市場として際立っています。特定の用途に特化した配合により、リグノセルロース系バイオマスをより低い温度で溶解させ、糖の収率を最大30%向上させ、セルロース系エタノールに関する米国エネルギー省のコスト目標を達成しています。一方、ガス分離膜、エレクトロクロミック窓、アクチュエータ用流体については、いずれも商業化までの道のりが長い状況です。全体として、持続可能性に直接的なメリットをもたらし、規制面での後押しがある用途が、イオン液体市場において最も強い勢いを見せています。
2025年には、実績のあるイミダゾリウムとピロリジニウム系コアを基盤とし、承認を容易にする広範な毒性データに支えられ、カチオン系製品が売上高の58.23%を占めました。しかし、フッ素化アニオンが電気化学的ウィンドウを拡大し、粘度を低減させることで、アニオンを中心としたイノベーションがCAGR9.01%で将来の成長を牽引しています。ビス(トリフルオロメチルスルホニル)イミドは、25°Cで10mS/cmを超えるリチウムイオン伝導度を実現し、電気自動車用バッテリーパックの充電時間を8~12%短縮します。ホスホニウムカチオンは、市場規模の5%以下にとどまりますが、イミダゾリウムが分解する200°C以上の用途において注目を集めています。サプライヤー各社は現在、特性を微調整するためのモジュール式アニオンライブラリを販売しており、これはイオン液体市場において、カチオン主導の標準化から、アニオンを活用した性能の差別化へと移行していることを示しています。
地域別分析
アジア太平洋は2025年に売上高の47.13%を占めて主導的な地位にあり、2031年までCAGR10.12%の軌道に乗っています。中国は2025年に620tのイオン液体を生産し、生産量の54%を占めました。これは、生産コストを25~30%削減する垂直統合型サプライチェーンに支えられたものです。ギガファクトリー用の電解質、半導体、医薬品原薬(API)への資金提供を行う国内施策により、需要の展望が強まっています。韓国は2025年にサプライチェーンの安全確保のために450億ウォンを計上した一方、日本のライフサイエンスセグメントでは、12タイプの市販医薬品有効成分の合成にイオン液体を採用し、有害廃棄物を28%削減しました。
北米では、米国の需要はエネルギー省のバイオマスプロジェクトや環境保護庁(EPA)の溶剤規制の恩恵を受けています。2027年の稼働が予定されているオクシデンタルケミカル社のHF(フッ化水素)施設は、フッ素系アニオンの供給ボトルネックを緩和し、同地域のイオン液体市場規模を拡大させると考えられます。カナダのオイルサンドでは、低温でのビチューメン抽出のために用途特化型のイオン液体が採用されており、一方、メキシコのEVサプライチェーンでは、イオン液体を用いた熱界面材料の認定が進められています。
欧州では、ドイツ、フランス、英国が導入を主導していますが、REACH登録の制限により新製品の発売は限定的となっています。2025年にフラウンホーファーラボが実証した連続流合成により、欧州でのコストは1kgあたり305~350米ドルまで削減されました。ブラジルは、サトウキビバガスによるバイオレフィナリーにイオン液体を統合することで南米の成長を牽引しており、一方、サウジアラビアでは天然ガスの脱硫に向けたパイロット事業が進められています。南米と中東・アフリカは、各地域のパイロットプログラムが商業規模に移行すれば、全体としてさらなる成長の余地があります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳格なVOC排出規制によるグリーン溶剤の普及促進
- アジアのEVギガファクトリーにおける高電圧電解液の需要急増
- 優れた熱・化学的安定性による高性能用途の実現
- エレクトロニクスセグメントにおける帯電防止・電気化学デバイスの需要拡大
- 特定の用途に特化したイオン液体(IL)を用いたグリーンバイオレフィナリープロセスの強化
- 市場抑制要因
- 従来型溶剤と比較して500米ドル/kgを超える製造コスト
- 生態毒性データの不足によるREACH登録の遅延
- HF原料価格の変動によるフッ素系アニオン供給の制約
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 溶剤・触媒
- プロセス・作動流体
- プラスチック
- エネルギー貯蔵
- バイオレフィナリー
- その他
- タイプ別
- カチオン
- アニオン
- 機能別
- プロセス用化学品
- 機能化学品(特定用途用イオン液体)
- エンドユーザー産業別
- 化学・石油化学
- エネルギー・発電
- 医薬品・医療
- エレクトロニクス・半導体
- 自動車・航空宇宙
- 金属・鉱業
- 飲食品
- 化粧品・パーソナルケア
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- マレーシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- カタール
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア/ランキング分析
- 企業プロファイル
- 3M
- Ascensus
- BASF SE
- CoorsTek Inc.
- DuPont
- Evonik Industries AG
- GFS Chemicals, Inc.
- HENAN NEWBLUE CHEMICAL CO., LTD
- Iolitec Ionic Liquids Technologies GmbH
- KOEI CHEMICAL CO., LTD.
- Merck KGaA
- proionic GmbH
- Reinste Nano Ventures Pvt. Ltd.
- Solvay
- SOLVIONIC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日