


コンプレッサーオイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Compressor Oil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114867
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンプレッサーオイルの市場規模は2025年に4億7,413万リットルと評価され、2026年の4億9,438万リットルから2031年までに6億933万リットルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは4.27%となる見込みです。
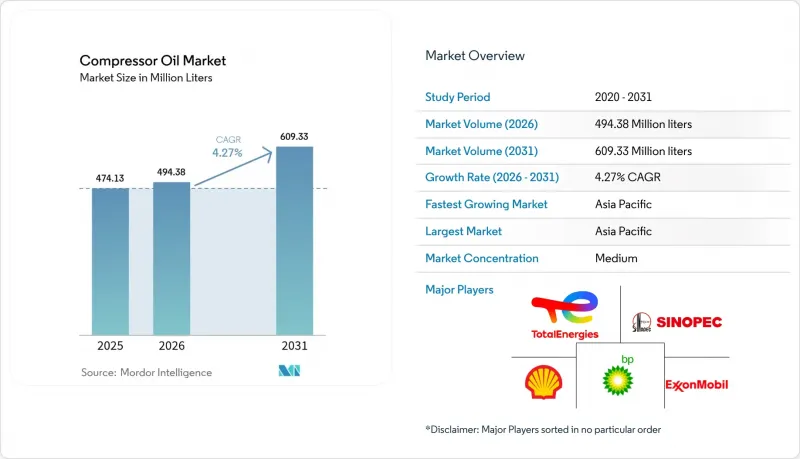
本レポートは、基油別(合成油、鉱物油、その他の基油)、コンプレッサータイプ別(容積式、動的)、エンドユーザー産業別(製造業、石油・ガス、鉱業、その他)、用途別(エアコンプレッサー、ガスコンプレッサー)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(リットル)ベースで提示されています。
世界のコンプレッサーオイル市場の動向と洞察
製造業の活況が圧縮空気システムの需要を押し上げ
世界の産業オートメーションの推進により、特にアジアの生産拠点において、エネルギー消費を削減しつつメンテナンスコストを大幅に低減する可変速駆動コンプレッサーへの需要が高まっています。2025年1月に発効する米国エネルギー省の新しい回転式空気圧縮機効率規則により、OEM(オリジナル機器製造業者)は等エントロピー効率の向上を義務付けられており、間接的に潤滑油の性能要件が高まっています。IoT(モノのインターネット)モニタリングプラットフォームを導入している工場では、負荷変動下でも安定した粘度と皮膜強度を維持できるオイルが求められており、これにより高品質な合成油への移行が促進されています。拡大が見込まれる空気圧縮機の販売台数は、潤滑油の消費量と密接な相関関係にあります。特に、製造業への設備投資が依然として堅調なアジア太平洋では、その傾向が顕著です。圧縮機ステーションにおける熱回収モジュールの利用拡大により、潤滑油の平均温度が上昇しているため、機器の寿命を維持するための耐酸化性に優れた配合が求められています。
省エネ・高温運転に向けた合成油への移行
ポリアルファオレフィン(PAO)やエステル系潤滑油は、購入価格は高いも、オイル交換間隔の延長によりダウンタイムを短縮できるため、注目を集めています。ExxonMobilのシンガポール・レジッドアップグレードプロジェクトでは、2025年にEHC 340 MAX基油の稼働を開始する予定であり、これによりプレミアムグレードの合成油の世界の供給安定性が強化されます。ロータリースクリューユニットにおける二硫化タングステンナノ添加剤の検査では、5%を超える比エネルギー削減が記録されており、この成果は産業ユーザーにとってスコープ1排出量の削減に直接つながります。欧州の化学品の登録、評価、認可、制限に関する規則(REACH)は、高硫黄芳香族成分を規制しており、これによりブレンダー各社は、大気質規制を満たすよりクリーンな合成化学品への移行を迫られています。フラーレンの含有量が50ppm以下のハイブリッド添加剤包装が登場しており、冷媒とプロセスガス用コンプレッサーにおいて顕著な摩擦低減効果が実証されています。これにより、コンプレッサーオイル市場における合成油への選好がさらに加速しています。
オイルフリーコンプレッサー技術の普及拡大
製薬と食品工場では、国際標準化機構(ISO)8573-1クラス0の空気仕様を満たし、あらゆる汚染チャネルを排除するため、オイルフリー製品の導入を加速させています。可変速駆動装置やアクティブ磁気軸受により、ドライ式コンプレッサーの信頼性が向上し、かつては潤滑式設計が主流だったセグメントにおいても新たな展望が開けています。三菱電機は、2027年までに年間100万台の生産を目標とするケンタッキー州のヒートポンプ用コンプレッサー工場に1億4,350万米ドルを投じ、オイルレススクロール式とロータリー式モデルの規模拡大の可能性を浮き彫りにしました。鉄道貨物輸送での検査運用により技術的な実現可能性は確認されていますが、移動中の稼働サイクルに伴う熱衝撃という課題があるため、機関車においては依然として潤滑式ユニットが重要な役割を果たしています。事業者各社は、高い設備投資額と、フィルター交換やオイル購入の削減によるライフサイクルコストの節約を天秤にかけており、これがコンプレッサー用オイル市場規模成長に対し、緩やかではあるが着実な抑制要因となっています。
セグメント分析
合成油に関連するコンプレッサーオイル市場の規模は、2025年の総数量の40.92%を占めました。これは、優れた耐酸化性によりオイル交換間隔が延長され、予期せぬダウンタイムが低減されるためです。コスト重視の環境では、鉱物油が依然として数量の大半を占めていますが、ライフサイクルコストの観点から合成油が優位となるにつれ、そのシェアは縮小しています。セミ合成混合は中間的な選択肢として、初期予算の制約が依然として厳しい一方で信頼性への要求が高まっている地域で需要があります。バイオベース製品は、生分解性が義務付けられているセグメントでニッチな需要を獲得していますが、低温流動性の制限により、広範な代替には至っていません。
エンドユーザーによるポリアルファオレフィン系基油への信頼は、140前後で安定した粘度指数に由来しており、製造自動化ラインで一般的な115°Cの排気温度下でも軸受膜を保護します。二硫化タングステンやグラフェンプレートレットを用いたナノ添加剤は熱伝導率を向上させ、ストレステスト中にサンプ温度を3°C低下させ、オーバーホール間隔(MTBF)の延長目標を直接的に支援します。ExxonMobilのシンガポールにおける拡大計画は、プレミアム基油の生産能力を2万bpd(1日当たりバレル)増強するものであり、合成油の需要が拡大する中で価格を安定させる供給へのコミットメントを示しています。その他の基油カテゴリー、特に高度なエステル系基油は、環境規制により車両の揮発性有機化合物(VOC)排出量の低減が求められることから、CAGR5.18%を記録すると予測されています。
ロータリースクリューや往復動式などの容積式機械は、変動する稼働サイクル下で動作する工場の圧縮空気ループに広く普及しているため、2025年の出荷量の64.05%を占めました。これらのシステムでは、内部のローター、ギア、シールを保護するために、強力な耐摩耗性と乳化分離性を備えた潤滑油が必要です。往復動式コンプレッサーは、スプラッシュ給油または圧力給油方式で稼働し、クロスヘッド部の高温に耐える必要があるため、カーボン堆積物を低減するには添加剤の安定性が極めて重要です。
石油化学と液化天然ガス(LNG)用途におけるプロセスガスの処理量が膨大であることを踏まえると、主に遠心式ユニットからなる動的コンプレッサーが、CAGR5.32%で最も急速に成長する見込みです。流体動圧軸受では、連続的な全負荷運転下において、低発泡性と高い潤滑膜強度が求められます。ハイブリッドな「一体型ギア」構造は、容積式コンプレッサーの特性と動的ステージングを融合させ、事業者がターンダウン比を拡大することを可能にします。オイルフリーの遠心式モデルは潤滑油の消費を完全に削減しますが、多くの高圧ラインでは、高速運転条件下でワニス発生を防ぐために、特殊配合の合成油を使用した浸油軸受が採用されています。
地域別分析
アジア太平洋は、2025年の世界総出荷量の37.86%を占めており、中国の自動化推進とインドの870億米ドル規模の石油化学設備投資計画により、5.03%という最高のCAGRが予測されています。BASFの100億ユーロ規模の湛江(チャンジャン)複合施設や、SABICの64億米ドル規模の福建省合弁事業など、現在進行中のメガプロジェクトは、24時間稼働サイクルに対応するための合成潤滑油に対する持続的な需要を生み出しています。
北米では、フィリップス66社のアイアン・メサ工場やターガ・リソーシズ社のパーミアン盆地統合ネットワークといったシェールガス処理施設の開発により、大幅な消費を支えています。米国エネルギー省(DOE)によるコンプレッサーガイドラインの改定や、環境保護庁(EPA)の排出量上限規制といった規制上の圧力により、合成潤滑油の採用が加速し、同地域のコンプレッサーオイル市場を後押ししています。三菱電機がケンタッキー州に建設予定の工場は、オイルレス型ヒートポンプ用スクロールユニットの国内供給を拡大する見込みですが、重工業セグメントでは依然として潤滑油を使用する産業用製品が主流を占めています。
欧州は引き続き技術的に高度であり、厳格なREACH規制や、脆化抵抗性のある潤滑剤の化学組成を規定したグリーン水素ロードマップを活用しています。フックス(FUCHS)などのメーカーは、バルセロナにおける混合設備のアップグレードや、特殊製品ポートフォリオを拡大する買収に投資しています。南米と中東・アフリカは供給量では後れを取っていますが、鉱業の拡大や新規の石油化学事業が本格化していることから、大きな成長余地があります。ただし、短期的には鉱物油の需要を維持する厳しい価格規律の下にある点は留意すべきです。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製造業の活況が圧縮空気システムの需要を押し上げ
- 省エネ・高温運転に向けた合成油への移行
- 石油・ガス中流部門における圧縮能力の拡大
- 脆化防止潤滑油を必要とする水素圧縮プロジェクト
- EV用熱管理コンプレッサー用超低粘度ポリアルファオレフィン(PAO)混合
- 市場抑制要因
- オイルフリーコンプレッサー技術の普及拡大
- 原油価格に連動する基油価格の変動性
- オイル交換間隔の延長プログラムによる潤滑油消費量の低減
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 基油別
- 合成油
- 鉱物油
- その他の基油(半合成、バイオベース、その他)
- コンプレッサータイプ別
- 容積式
- 動的
- 用途別
- エアコンプレッサー
- ガスコンプレッサー
- エンドユーザー産業別
- 製造業
- 化学・石油化学
- 石油・ガス
- 鉱業
- その他のエンドユーザー産業(HVAC・冷凍・冷蔵、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AMSOIL INC.
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Eurol
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- LUKOIL
- Petro-カナダ Lubricants LLC
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- RCS Bio Solutions
- Sasol
- Shell Plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日