


吸入一酸化窒素:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inhaled Nitric Oxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114829
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、吸入用一酸化窒素市場の規模は、2025年の10億2,000万米ドルから2026年には11億米ドルへと拡大し、2026年から2031年にかけてCAGR8.29%で推移し、2031年には16億5,000万米ドルに達すると予測されています。
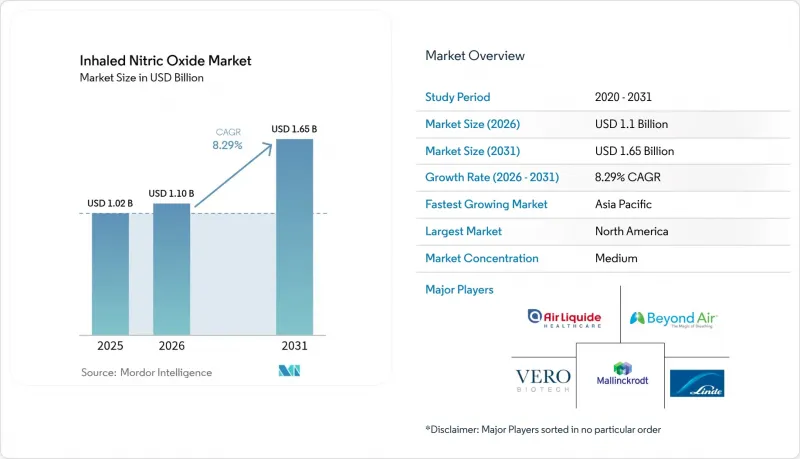
本レポートは、製品タイプ(吸入用一酸化窒素ガス、一酸化窒素発生装置および送達システムなど)、用途(新生児の呼吸器治療、喘息およびCOPDなど)、エンドユーザー(三次病院およびNICUなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の吸入一酸化窒素市場の動向と洞察
世界的に高まる新生児および急性肺疾患の負担
新生児持続性肺高血圧症は、正期産および後期早産児1,000人あたり1.5~2人に発症しており、これがNICUにおける安定した需要の基盤となっています。出生率が高く、集中治療能力が向上している国々、特にインドや中国では、新生児ガイドラインにおいて一酸化窒素プロトコルの適用範囲を拡大しています。並行して、ARDSは現在、世界中のICU入院患者の約10%を占めており、成人の対象患者層を拡大させています。COVID-19の感染拡大期には、多施設共同研究において、人工呼吸管理に吸入一酸化窒素(NO)を追加した結果、重症例の最大60%で酸素化指標の改善が報告され、2025年にも続く適応外使用の傾向が確固たるものとなりました。
シリンダー不要の一酸化窒素生成・投与装置における技術的進歩
発生器ベースのシステムは高圧シリンダーを不要とし、保管上のリスクや輸送コストを大幅に削減します。Beyond Air社のFDA承認済み製品「LungFit PH」は、ベッドサイドの大気からオンデマンドで最大400 ppmの濃度のNOを生成します。これは従来型装置の上限である80 ppmを大幅に上回るものであり、独自の投与ソフトウェアを通じて人工呼吸器と連携します。病院にとっては、物流の簡素化、シリンダー配送に伴う温室効果ガス排出量の削減、そして呼吸療法のセットアップによる遅延なしに手術室で治療を実施できるというメリットがあります。
NO投与システムの高額な初期投資および運用コスト
従来のシリンダー式プラットフォームでは、米国において5万~10万米ドルの初期投資に加え、患者1人1日あたり約3,000米ドルの消耗品費が継続的に発生します。予算に制約のある病院では、最も重篤な新生児や成人にのみ使用を制限しているため、地方の医療機関への普及が妨げられています。先進国市場であっても、薬剤委員会が支出を抑制するために利用プロトコルを徹底しており、機器のライフサイクル全体を通じてコスト削減が見込める発生装置モデルへの関心が高まっています。
セグメント分析
吸入一酸化窒素ガスセグメントは、2025年においても売上高の71.80%を占め続けました。認知度の高さ、国の処方薬リストへの掲載、および統合されたシリンダー供給チェーンにより、NICU(新生児集中治療室)や成人ICU(集中治療室)では従来のアプローチが定着しています。しかし、病院が持続可能性の要件とビジネスケース上のコスト削減を両立させるにつれ、ジェネレーターベースのプラットフォームは2031年までCAGR10.18%で拡大すると予測されています。シリンダー不要のユニットは、高額なバルクガス契約の必要性を排除し、輸送に伴う二酸化炭素排出量を削減します。現在、機器メーカーは、人工呼吸器と互換性のあるカートリッジ、ソフトウェア制御による投与、クラウド診断機能を組み合わせることで、アラーム疲労やダウンタイムを低減しています。産業用ガス企業と人工呼吸器メーカーとの提携を通じて導入される統合型人工呼吸器モジュールは、院内搬送中の治療開始を効率化します。付属品や消耗品は依然として安定した収益源であり、フィルターやコネクターキットは厳格な予防保守サイクルに従って交換されています。
現在、競合の焦点は、プラズマイオン化技術、スマートセンサーによるフィードバック、抗菌チューブをめぐる知的財産の保護策にシフトしています。市場に参入する企業は、難治性低酸素血症や腫瘍学分野における実験的治療を可能にする、より高い最大投与量の上限をアピールしています。ベッドサイドで400ppmの投与が可能な発生装置は、従来の80ppmという限界を超えたプロトコルの拡大を後押ししています。こうした進歩により調達基準も変化しており、購買チームは、従来の時間当たりの価格設定よりも、設置面積、接続性、および複数年にわたる総所有コストを優先して評価するようになっています。
地域別分析
2025年においても、北米は吸入一酸化窒素市場の中心地であり続け、世界全体の売上高の48.60%を占めました。米国では、800以上のNICU(新生児集中治療室)において、毎年およそ2万5,000人の新生児がこの治療を受けています。メディケア、メディケイド、および大半の民間保険会社は、1日あたり3,000米ドル以上の治療費を償還しており、これにより医療提供者の利益率が確保されています。カナダでは州立の三次医療センターでの導入が進んでおり、メキシコでは病院の近代化に向けた資金提供を背景に、新生児低酸素性機能不全に関する最新ガイドラインに一酸化窒素療法が組み込まれています。地域ごとの成長は、携帯型発生装置を携えて退院した肺高血圧症患者を対象とした、初期段階の在宅療法試験によって支えられています。
アジア太平洋地域は最も急成長している市場であり、吸入型一酸化窒素市場の売上高はCAGR9.10%で拡大する見込みです。中国の「健康中国2030」計画では、新生児死亡率の低減が優先課題とされており、これにより、大都市の一流病院における先進的な呼吸療法機器の導入が促進されています。国家衛生健康委員会は、一酸化窒素を含む持続性肺高血圧症治療プロトコルの保険適用を承認し、導入施設数は2023年の主要施設65カ所から2025年には140カ所以上に拡大する見込みです。日本の病院では、国民皆保険制度と成熟したNICUネットワークを背景に、一人当たりの利用率が最も高いと報告されています。インドでは、官民を問わずNICUが拡大しており、年間出生数も多いため、長期的な成長が見込まれますが、農村部のインフラの不足により、短期的な普及は制約されています。欧州は2025年の売上高の約30.40%を占め、ドイツ、フランス、英国が牽引しています。保険償還は費用対効果分析に基づいて決定されるため、病院は次世代機器の購入を正当化する際、酸素化器の使用日数の削減やECMOの実施延期といった効果を評価しています。シリンダー不要のジェネレーターは、欧州グリーンディールのアジェンダに盛り込まれた持続可能性の要件と合致しています。東欧では、EUが資金提供する病院近代化プログラムを通じて、導入が加速しています。中東では、治療総数は少ないもの、湾岸協力会議(GCC)加盟国の病院が新設のNICU向けに高級なジェネレーター・人工呼吸器バンドルを購入しているため、1施設あたりの収益は高くなっています。アフリカでの普及は、新生児の窒息症削減に注力する南アフリカの学術センターを除き、まだ初期段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に高まる新生児および急性肺疾患の負担
- シリンダーレスNO発生・注入装置における技術的進歩
- 高所得市場におけるオーファンドラッグの有利な償還政策
- 新興経済国における集中治療インフラの拡充
- ARDSおよびCOVID-19における適応外使用を裏付ける臨床的エビデンスが増加しています
- ガス大手と機器メーカー間の戦略的提携
- 市場抑制要因
- NO供給システムの高額な資本コストおよび運用コスト
- 有毒ガスの貯蔵および輸送に関する厳格な安全規制
- 代替となる肺血管拡張療法の利用可能性
- 特許の満了と価格圧力により、利益率が低下しています
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 吸入用一酸化窒素ガス
- 一酸化窒素発生装置および送達システム
- 統合型人工呼吸器モジュール
- アクセサリーおよび消耗品
- 用途別
- 新生児の呼吸器治療
- 喘息およびCOPD
- 急性呼吸窮迫症候群
- マラリア治療
- 結核治療
- その他の用途
- エンドユーザー別
- 三次病院およびNICU
- 呼吸器専門クリニック
- 外来手術センター
- 在宅医療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Mallinckrodt Pharmaceuticals plc
- Linde plc
- Air Liquide Healthcare
- VERO Biotech LLC
- Beyond Air Inc.
- Bellerophon Therapeutics Inc.
- Praxair Distribution Inc.
- BOC Healthcare
- Airgas Inc.
- Matheson Tri-Gas Inc.
- Nu-Med Plus Inc.
- Hamilton Medical AG
- GE Healthcare
- Philips Respironics
- Perma Pure LLC
- Halma plc
- OxGen Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日