


画像誘導治療システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Image Guided Therapy System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114769
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、画像誘導治療システム市場の規模は、2025年の53億9,000万米ドルから2026年には56億7,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.12%で推移し、2031年には72億7,000万米ドルに達すると予測されています。
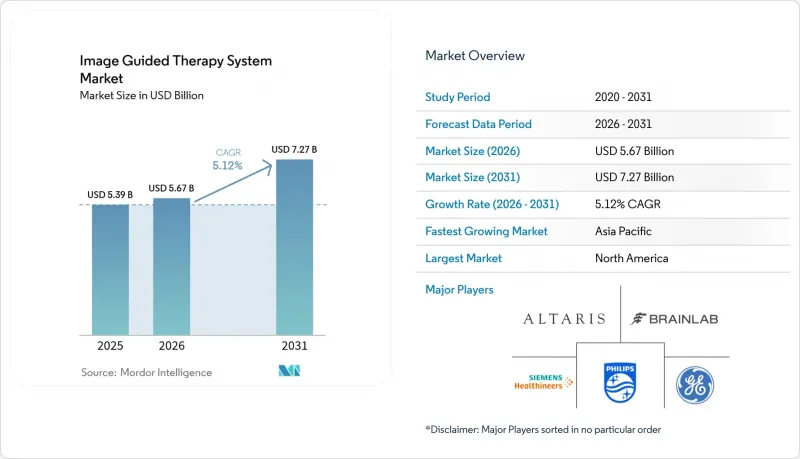
本レポートでは、産業を製品タイプ別(超音波診断装置、その他)、技術別(電磁ナビゲーション、その他)、用途別(脳神経外科、その他)、エンドユーザー別(病院・クリニック、外来手術センター、その他)、モダリティの可搬性別(固定式システム、その他)、地域別に分類しています。市場規模と予測は、金額(米ドル)ベースで提示されています。
世界の画像誘導治療システム市場の動向と洞察
高齢人口の増加
現在、65歳以上の患者は外科手術を受ける患者層の中で最も急速に増加しており、これにより、組織への損傷を最小限に抑え、回復を早める精密な電磁ナビゲーションの採用が広まっています。MRIガイド下集束超音波治療により、虚弱な高齢者は本態性振戦に対する開頭術を回避でき、再入院を減らしながら、質調整生存年(QALY)を向上させることができます。医療システムの予算担当者は、初期のイメージング費用が、その後の術後費用を相殺することを認識しています。
慢性疾患による負担の増大
心血管疾患、腫瘍疾患、神経疾患は、合わせて世界全体の死亡原因の70%以上を占めており、再現性のある画像誘導下での治療が不可欠となっています。ディープラーニングを用いた心電図分析は、構造的心疾患の検出において95%の精度を達成しており、リアルタイム3D画像によるカテーテルを用いた修復治療への早期発表を促進しています。慢性疾患による財政的負担の増大は、生涯にわたるケアの負担を軽減する技術の導入をさらに強く後押ししています。
統合システムの高い資本コスト
ナビゲーション、ロボット技術、AIイメージングを融合した包括的なシステム一式は、100万~300万米ドルのコストに加え、年間15~20%のサービス料がかかるため、利益率が低い中堅病院にとっては導入の障壁となっています。リースや成果連動型契約によってこの障壁は緩和されますが、大学附属病院が享受する規模の経済を完全に解消することはできません。
セグメント分析
内視鏡は、消化器内科、泌尿器科、呼吸器科など幅広いセグメントで活用できる柔軟性により、2025年の画像誘導治療システム市場で33.02%のシェアを維持しました。病院では、既存の内視鏡チャネルを通じて電磁追跡プローブを統合することで、追加費用を削減しています。MRIシステムは、市場規模は小さいも、集束超音波、レーザーアブレーション、深部脳神経調節がリアルタイムMRIスイートへと移行するにつれ、年率5.60%の成長が見込まれています。ベンダー各社は現在、スキャンと切開の間をシームレスに切り替えられるロボットアクセサリを備えた術中用1.5Tesla磁石を提供しています。
超音波プラットフォームは、携帯型カートの場合、部屋の遮蔽要件が低く、固定式CTに比べてコストが数分の1で済むため、外来診療センターの間で勢いを増しています。X線Cアームは、放射線被ばくへの懸念があるにもかかわらず、高頻度で行われる血管造影において依然として不可欠です。PET-MRIなどのハイブリッド装置は、1回のセッションで腫瘍学の病期分類に対応し、診断用画像と治療用画像の境界線を曖昧にしています。
電磁ナビゲーションは、脊椎と頭蓋手術において視線依存性がなく、サブmm級の精度を実現したことから、2025年には売上高の29.94%を占めました。このセグメントの売上高は16億1,000万米ドルに達し、同年の画像誘導治療システム市場規模の中で最大のシェアを占めました。AIによるチャネル計画や自動ドリリングにより手術時間が短縮されることから、ロボット支援型画像ガイダンスは2031年までCAGR6.13%で拡大する見込みです。
多施設共同検査によると、リアルタイムの3D/4D AI可視化技術により、手動による透視法と比較して標的誤差が半減します。拡張現実(AR)ヘッドセットはCTデータを手術野に投影し、インプラントの位置合わせを精緻化します。光学トラッカーは整形外科における四肢の手術では依然として経済的ですが、深部腔内では精度が低下します。
地域別分析
2025年には、学術系医療システム、支援的な償還制度、ベンダーの集中した存在が導入を加速させた結果、北米が売上高の45.18%を占め、首位となりました。FDAの2024年サイバーセキュリティ最終規則により、市販前要件が明確化され、サプライヤーはマルチモダリティスイートの認証をより迅速に行えるようになりました。2024年、米国の外科用ロボットセグメントへのベンチャー投資額は20億米ドルを超え、国内の競合が激化しています。保険者からは病院に対し、設備投資の正当性を説明するよう圧力がかかっていますが、産業再編によりネットワーク全体での導入が可能となり、手術件数の増加に伴いコストを分散させることができています。
アジア太平洋は、2031年までCAGR6.55%で拡大すると予測されています。中国の公立病院改革により、予算がハイエンドイメージング装置に振り用られており、「健康中国2030」計画では、低侵襲心臓カテーテル検査室への助成が行われています。日本の超高齢化社会により、低侵襲治療への需要が高まっており、国内メーカーは都市部の小規模病院に適したMRI対応ロボットを先駆けて開発しています。インドの民間病院チェーンは、医療観光を取り込むために携帯型超音波診断装置とナビゲーションシステムのセットを導入しており、一方、韓国は国内の製造力を、研究開発に対する手厚い税制優遇措置と組み合わせています。
欧州は、医療機器規則(MDR)の下、依然として技術の実証の場となっています。NICEなどの医療技術評価機関は費用対効果を評価し、サプライヤーに対し、治療成果の向上を文書化するよう促しています。ドイツには、世界中にモジュール式コンポーネントを供給する中規模のイメージング機器メーカーのクラスターが存在します。2025年に施行されるEUのAI法では、手術支援ソフトウェアに対して透明性の高いアルゴリズムログが義務付けられており、検証サイクルは長期化するも、規制に準拠したベンダーには先駆者としての優位性がもたらされます。その他の中東・アフリカでは、ブラジルやサウジアラビアが、カテーテル室と手術室を一体化した複合施設を導入して外傷治療ネットワークを強化しており、後発国にも新たな道が開かれています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢人口の増加
- 慢性疾患による負担の増大
- 低侵襲かつ画像誘導による手技への急速な移行
- 三次医療機関におけるハイブリッド手術室の拡大
- マルチモーダルな相互運用性を実現する規制の整合化
- MRI・超音波ガイド下ロボット手術とアブレーションプラットフォームへのVC資金調達の急増
- 市場抑制要因
- 統合システムの高い資本コスト
- 放射線と電磁波への曝露に関する懸念
- ハイブリッド手術室(OR)の訓練を受けた専門医の不足
- コネクテッドデバイスにおけるサイバーセキュリティとデータ統合の課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 超音波診断装置
- 内視鏡
- 磁気共鳴画像法(MRI)
- X線透視検査・Cアーム
- 陽電子放出断層撮影(PET)
- 単一光子放出CT(SPECT)
- その他
- 技術別
- 電磁ナビゲーション
- ロボット支援型画像誘導
- AIを活用したリアルタイム3D/4Dイメージング
- 拡張・複合現実(AR/MR)による可視化
- 光学・レーザー方式によるトラッキング
- 用途別
- 脳神経外科
- 心臓外科・構造的心疾患
- 整形外科・脊椎
- 泌尿器科
- 腫瘍学・アブレーション
- その他
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他
- モダリティの可搬性別
- 固定式システム
- モバイルCアーム
- ハンドヘルド・ポータブル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers
- GE HealthCare
- Koninklijke Philips N.V.
- Medtronic plc
- Brainlab AG
- Stryker Corporation
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Canon Medical Systems
- Varian(Siemens)
- Accuray Inc.
- Intuitive Surgical
- Zimmer Biomet
- Smith & Nephew
- Insightec
- FUJIFILM Healthcare
- Esaote SpA
- Shenzhen Mindray Bio-Medical
- Clarius Mobile Health
- Hyperfine
- Novarad(VisAR)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


