


細胞毒性薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cytotoxic Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114747
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の細胞毒性薬剤の市場規模は162億1,000万米ドルと推定されており、2025年の153億8,000万米ドルから拡大し、2031年には210億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.37%で成長すると見込まれています。
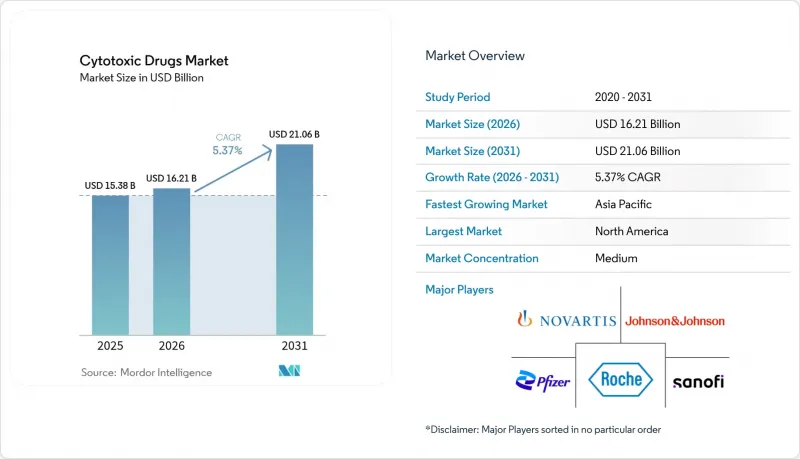
本レポートは、投与経路(非経口および経口)、薬剤の種類(アルキル化剤、抗腫瘍性抗生物質、抗代謝薬など)、適応症(乳がん、前立腺がん、肺がんなど)、流通チャネル(病院薬局、オンライン薬局など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の細胞毒性薬剤市場の動向と洞察
がん発症率の上昇と早期診断
2025年、米国におけるがんの新規診断件数は初めて204万件を突破し、細胞毒性薬剤の巨大な治療対象層をさらに強固なものにしました。画像診断技術の向上、AIを活用したスクリーニング、および高齢化により、細胞毒性薬剤が依然として標準治療である病期において、悪性腫瘍が臨床的に注目されるようになっています。新興国では、全人口を対象としたスクリーニングが導入され、早期段階の腫瘍が発見されることで、費用対効果の高い化学療法への需要が喚起されています。これらの要因が相まって、治療件数が増加し、治療期間が延長されることで、細胞毒性薬剤市場の基礎的な成長が強化されています。
化学療法レジメンの保険適用範囲の拡大
メディケアが2025年に導入する、患者の薬剤自己負担額に対する年間2,000米ドルの上限設定により、多剤併用化学療法の経済的障壁が大幅に低減されます。民間保険会社もこの上限に追随する傾向が強まっており、以前は家計を圧迫していた高用量療法や併用療法へのアクセスが円滑化されています。同様の改革は中国でも見られ、同国の国民医療保険リストには最近承認された細胞毒性薬剤が追加されました。一方、欧州の保険者も包括的ながん治療パッケージを維持しています。こうした償還範囲の拡大により、治療の遵守率向上、支持療法薬の広範な使用、および新規発売された細胞毒性薬剤の迅速な普及につながっています。
重篤な副作用プロファイルが投与遵守を制限
毒性による治療中止は依然として続いており、大腸がん治療における脱落率は27%から53%の範囲に及んでいます。2023年にシスプラチンなどの基幹薬剤が不足したことで、代替薬への依存度が高まり、多くの化学療法における治療幅の狭さが浮き彫りになりました。支持療法や薬剤師主導の服薬遵守プログラムによって一部の課題は緩和されていますが、根本的な毒性プロファイルが治療法の広範な適用を制約し、実臨床における治療成績に影響を及ぼしています。
セグメント分析
2025年には、急性投与や併用療法における投与量の管理に対する臨床医の信頼を背景に、非経口薬が市場シェアの68.87%を占め、市場を主導しました。しかし、患者中心のケアモデルが在宅投与へと移行するにつれ、経口細胞毒性薬剤は2031年までにCAGR8.79%という、このセグメントで最も急速な拡大を記録しています。経口治療用細胞毒性薬剤の市場規模は、生物学的利用能が向上した製剤が広く保険適用されるようになれば、病院専用投与量を上回ると予測されています。徐放性錠剤などの技術的進歩により、有効性を維持しつつ血漿中ピーク濃度の毒性を低減できるため、腫瘍専門医は長期の併用療法計画に経口剤を組み入れるようになっています。
薬剤師が遠隔医療プラットフォームを通じて服薬スケジュールを監視し、服薬漏れを警告したり副作用を管理したりすることで、利便性が向上し、服薬遵守率が向上します。急速な腫瘍縮小が不可欠な導入療法や救済療法のプロトコルにおいては、注射剤が依然として重要ですが、錠剤やカプセルに対する患者の受容が広がるにつれ、収益の勢いは経口剤形へとシフトしています。電子処方箋のエコシステムが成熟するにつれ、オンライン薬局による流通が在宅療法の普及をさらに加速させ、製剤開発のイノベーターにとって新たな競争上の優位性を生み出しています。
アルキル化剤は、その幅広い作用機序と医師による長年の熟知度により、2025年には30.10%のシェアを占めました。このクラスに帰属する細胞毒性薬剤の市場シェアは、血液がんおよび固形がんの基礎治療レジメンにおけるその確固たる役割を裏付けています。抗代謝薬は、毒性の低減と併用可能性を特徴としており、CAGR 7.02%で他のすべてのタイプを上回っています。AIを活用した薬剤の転用により、耐性がんの治療成績を向上させる相乗効果のある抗代謝薬の組み合わせが特定されています。
開発パイプラインでは、トポイソメラーゼ阻害剤や植物アルカロイド誘導体を抗原発現腫瘍に送り込むADC(抗体薬物複合体)がますます活用されており、これまで十分に活用されていなかった有効成分に新たな商業的活力を吹き込んでいます。トレオスルファンに対するFDAの承認は、抗代謝薬が成長の勢いを増す中でも、最適化されたアルキル化剤に対する規制当局の信頼を示しています。漸進的なイノベーションと新規の結合戦略の相互作用が、薬剤タイプ全般にわたる競合の力学を再構築しています。
地域別分析
2025年には、包括的な保険適用と活発な臨床試験活動に後押しされ、北米が売上高の42.15%を占め、首位となりました。2025年から開始されるメディケアの費用分担上限により、多剤併用療法の対象となる患者層が拡大し、治療のアドヒアランス向上も促進されます。ベンチャー投資と有利な希少疾病用医薬品(オーファン・ドラッグ)の優遇措置により、米国はADCおよび経口製剤の分野における画期的な進歩の最前線に立ち続けています。カナダでは、機械学習を用いた発症率予測を通じて分析の精度を高めており、これにより各州の保健当局は化学療法用薬剤の在庫について正確な予算編成が可能となっています。
アジア太平洋地域は10.07%という力強いCAGRを記録しており、現在、完成剤のコストを削減する世界の製造規模の拡大を支える中核となっています。中国では、2024年に国家薬品監督管理局(NMPA)が228の医薬品を承認し、そのうち37%が抗腫瘍薬に分類されており、これは国内の革新企業を支援する規制上の勢いを示しています。NexCAR19や大規模なAPIパークに代表されるインドの現地化推進、多発性骨髄腫に対するイサツキシマブの条件付き承認を認めた日本、そして韓国におけるバイオコンジュゲートの臨床試験は、これらすべてが相まって、臨床での採用と輸出の可能性の両方を加速させる活気あるエコシステムを形成しています。
欧州では、27の市場への単一の経路を企業に提供する、調和されたEMAの手続きを通じて、バランスの取れた進展が維持されています。同庁によるロシュ社の「アレケンサ」の補助療法としての承認は、細胞毒性薬剤を疾患の早期段階に統合する点において、プレシジョン・オンコロジー分野でのリーダーシップを浮き彫りにしています。ロンザ社のような大手受託開発企業は、高まるADCの需要に応えるため、スイスのコンジュゲート製造施設を拡張しています。公的ヘルスケア制度は患者への幅広いアクセスを確保している一方で、価格に対する監視を強めており、サプライヤーには増分的な便益を正当化することが求められています。
中東・アフリカおよび南米は、絶対的な規模では小さいもの、多国間の保健イニシアチブによって化学療法の普及が進み、二桁の伸びを記録しています。湾岸諸国の政府系ファンドが共同出資する腫瘍センターなどのインフラプロジェクトは、地域特有の供給ネットワークの構築を促進しています。「Access to Oncology Medicines Coalition」は、技術支援や共同調達ツールを提供し、供給リードタイムを短縮することで、細胞毒性薬剤市場における新興市場の貢献を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がんの罹患率の上昇と早期診断
- 化学療法レジメンの保険適用範囲の拡大
- 次世代細胞毒性製剤の承認申請状況
- 低・中所得国における需要の急増
- AIを活用した薬剤の転用により、細胞毒性併用療法が加速しています
- ADC(抗体薬物複合体)における細胞毒性薬剤のペイロード需要
- 市場抑制要因
- 重篤な副作用プロファイルが服薬遵守を妨げています
- HPAPIの封じ込めおよびコンプライアンス(USP-800、EMA)にかかる高コスト
- 研究開発予算の、標的治療薬および免疫腫瘍学薬へのシフト
- 細胞毒性廃液の処分に関する環境規制
- サプライチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 投与経路別
- 非経口
- 経口
- 薬剤タイプ別
- アルキル化剤
- 抗腫瘍性抗生物質
- 代謝拮抗薬
- 植物アルカロイド
- トポイソメラーゼ阻害剤
- その他
- 用途別
- 乳がん
- 前立腺がん
- 肺がん
- 膵臓がん
- 大腸がん
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- オンライン薬局
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Baxter International Inc.
- Cipla Ltd
- Eli Lilly and Company
- Fresenius Kabi AG
- Johnson & Johnson
- Viatris Inc
- Novartis AG
- Pfizer Inc.
- Sun Pharmaceutical Industries
- Teva Pharmaceutical Industries
- Sanofi SA
- Roche Holding AG
- AstraZeneca PLC
- Merck & Co., Inc.
- Amgen Inc.
- Lonza Group(HPAPI CDMO)
- Dr. Reddy's Laboratories
- Hikma Pharmaceuticals
- Intas Pharmaceuticals
- Alvogen
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日