


手動人工呼吸器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Manual Resuscitator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114640
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
手動人工呼吸器の市場規模は2026年に6億7,804万米ドルと推定されており、2025年の6億3,852万米ドルから拡大し、2031年には9億1,544万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.19%となる見込みです。
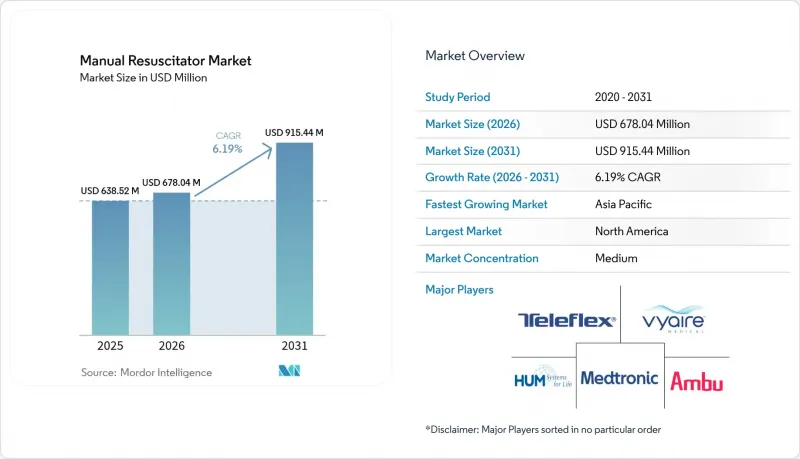
本レポートは、製品タイプ(自己膨張式バッグ、流量膨張式バッグ、Tピース式蘇生器)、用途(使い捨て、再利用可能)、患者タイプ(成人、小児、新生児)、素材(シリコーンなど)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のマニュアル式蘇生器市場の動向と洞察
COPDおよびその他の慢性呼吸器疾患による負担の増大
低・中所得国では、スクリーニングの不足や介入の遅れにより、最も高い死亡率の負担を抱えています。COPDに関連する障害調整生命年(DALY)のうち、34.8%は喫煙が原因であり、大気中の粒子状物質が22.2%を占めています。アジア太平洋地域全体で呼吸器系の緊急事態が増加していることから、手動式蘇生器は、特に施設内搬送において、不可欠な橋渡し療法キットとしての位置づけを強めています。急性増悪の発生が人工呼吸器の供給能力を上回るケースが多く、手動人工呼吸器市場は第一線の解決策としての地位を確固たるものにしています。
BVM(手動人工呼吸器)による支援を必要とする突然の心停止の発生率の増加
毎年、およそ35万6,000人のアメリカ人が院外心停止を経験しており、生存率は10%前後です。アメリカ心臓協会が掲げる「2030年までに一般市民による心肺蘇生(CPR)の実施率を50%以上に引き上げる」という目標は、重要な最初の数分間に酸素供給を維持するバッグ・バルブ・マスク(BVM)装置への需要を暗に高めています。英国の救急サービスでは、年間約3万件の蘇生処置が行われており、そのうち30%の症例で自発循環が回復しています。若年アスリートにおいて迅速な人工呼吸が神経学的転帰の改善に寄与するスポーツ会場向けのガイドラインも、手動式蘇生装置市場のさらなる拡大を後押ししています。パンデミック期の感染対策により、救助者を保護するための高効率微粒子空気(HEPA)フィルターを備えた使い捨て型蘇生装置の採用が促進されました。
代替換気ソリューションの利用可能性
高流量鼻カニューレシステムや携帯型非侵襲人工呼吸器は、エアロゾルリスクを低減しながら酸素供給を行うため、一部の集中治療プロトコルにおいて手動バッグへの依存度を低下させています。機械式胸骨圧迫装置は救助者の疲労を軽減しますが、一方でバッグ換気が優先される時間的余裕を短縮することにもなります。自動体外式除細動器(AED)の普及拡大は、救命処置の順序を再編し、第一選択としてのバッグ・マスク法(BVM)の使用を抑制する可能性があります。ビデオ喉頭鏡や声門上気道は、より迅速な気道確保を可能にしますが、事前酸素化や挿管後のサポートにおいては、手動式蘇生器が依然として不可欠です。そのため、機器メーカー各社は、手動式蘇生器市場を維持するために、単純な販売台数の拡大よりも、付加機能の充実を重視しています。
セグメント分析
2025年時点で、手動式蘇生器市場において最大のシェア(46.28%)を占めたのは、汎用性が高くガス供給源に依存しない自己膨張式バッグでした。一方、Tピース型デバイスは、肺コンプライアンスが変動する状況下でもより安定したPEEPを提供するというエビデンスに支えられ、2031年までCAGR8.28%という最も急速な成長が見込まれています。軍医や救急隊員は、その堅牢性とセットアップの手間が少ないことから、依然として自己膨張式バッグを好んで使用しています。しかし、三次医療機関では、分娩室や小児集中治療室(PICU)向けにTピース型システムを指定するケースが増えており、これは「最初の呼吸から肺保護換気を実施する」という方針を反映したものです。
圧力制御とセンサーフィードバックの高度化によりプレミアム価格設定が進んでおり、販売数量が横ばいであるにもかかわらず、売上高の拡大に寄与しています。現在、研修カリキュラムには両方の技術に関するシミュレーションが組み込まれており、臨床医や救急救命士の間で技能が確実に維持されるようになっています。こうした対照的な導入パターンは、手動式蘇生器市場において、製品の多様性が依然として競争力の核心である理由を示しています。
使い捨て製品は2025年の売上高の55.78%を占め、COVID-19後の感染管理規則の厳格化により、9.22%という最も高いCAGRを示しています。病院側は、処理時間の短縮と再処理ミスの排除を主な利点として挙げています。また、滅菌包装により、補助的なクリーンルーム用資材を必要とせずに現場での展開が可能であり、軍事や人道支援活動において魅力的です。
再利用可能なバッグは、1回あたりのコストが決定的な要素となる教育用実習室や、資源が限られた診療所において、依然として重要な役割を果たしています。30回のオートクレーブサイクルへの耐性が実証されているアンブ社の「Mark IV」は、数年単位の長期的な視点で見てもその価値を体現しています。欧州連合(EU)は現在、厳格な検証の下で使い捨て医療機器の再処理を許可しており、これにより使い捨てと再利用のカテゴリーにまたがるニッチ市場が生まれています。とはいえ、法的責任やトレーサビリティに関する課題が普及を妨げており、手動人工呼吸器市場においては、使い捨て製品が引き続き成長を牽引しています。
地域別分析
北米は、高度な救急医療サービス、広範なCPR(心肺蘇生法)研修ネットワーク、および大規模な防衛調達を背景に、2025年には売上高シェア37.95%で首位を維持しました。「戦術的戦闘外傷ケア(TCCC)」のプロトコルでは、手動換気が戦場での予防可能な死亡の抑制に寄与していると評価されており、これが軍からの安定した受注を支えています。継続的な資金提供により、病院は品質監査を効率化するセンサー搭載バッグへの投資が可能となっています。
アジア太平洋地域は、中国、インド、および東南アジア諸国が外傷センターや病院到着前の医療体制の拡充に資金を投入していることから、2031年までに8.71%という最も力強いCAGRで推移する見込みです。中国では現在、公的保険制度により新生児蘇生用の消耗品の費用が償還されており、インドの「アユシュマン・バーラト」プログラムでは、救急車の改修に資本予算が割り当てられています。日本や韓国などの富裕市場では、健やかな高齢化を促進する政策が在宅ケアや長期介護施設向けの調達を後押ししており、手動式蘇生器市場の需要拡大につながっています。
欧州は成熟しているもの、堅調な成長軌道を維持しています。2026年に施行予定の、リサイクル可能な包装を義務付ける規制がプロセスの革新を促す一方、EU医療機器規則2017/745は、管理された再処理への道を開いています。ドイツ、英国、フランスが販売数量を牽引する一方、スペインやイタリアでは新生児病棟向けに高級シリコン製モデルが好まれています。ラテンアメリカ、中東・アフリカでは、1桁台半ばの成長率を記録しています。ブラジルのSAMU救急車ネットワークや南アフリカの都市部における救急医療サービス(EMS)の刷新は、漸進的な成長を示していますが、経済の変動やサプライチェーンの制約により、より急速な市場浸透は抑制されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- COPDおよびその他の慢性呼吸器疾患による負担の増大
- BVMによる支援を必要とする突然の心停止の発生率の増加
- 高齢人口の増加と在宅ケアにおける呼吸器関連の需要の高まり
- 統合型圧力モニタリング・PEEPバルブの着実な進展
- 新型コロナウイルス感染症後の感染対策の転換:使い捨て型蘇生装置への移行
- 自然環境、軍事、および獣医学の緊急事態対応訓練における導入の拡大
- 市場抑制要因
- 代替的な換気ソリューションの利用可能性
- 低・中所得市場における価格感応度
- 使い捨てプラスチックに対する環境面からの反発と、今後予定されているEU MDRの文書化
- BVMの最適な使用に向けたスキルギャップと実践的なトレーニングの不十分さ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 自己膨張バッグ
- フローインフレーティングバッグ
- T字型蘇生器
- 使用法別
- ディスポーザブル
- リユーザブル
- 患者タイプ別
- 成人
- 小児
- 新生児
- 素材別
- シリコーン
- PVC
- ゴムおよびその他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ambu A/S
- Vyaire Medical Inc.
- ICU Medical-Smiths Medical
- Medtronic
- Teleflex Inc.
- Medline Industries LP
- Intersurgical Ltd
- Laerdal Medical
- Mercury Medical
- O-Two Medical Technologies
- WEINMANN Emergency
- HUM GmbH
- Allied Healthcare Products
- ResMed Inc.
- Hopkins Medical Products
- Besmed Health Business
- Armstrong Medical
- Airon Corporation
- Parker Healthcare
- GENTEC Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


