


静脈内(IV)機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intravenous (IV) Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114607
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、静脈内投与デバイス市場の規模は、2025年の163億4,000万米ドルから2026年には173億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.13%で推移し、2031年には233億6,000万米ドルに達すると予測されています。
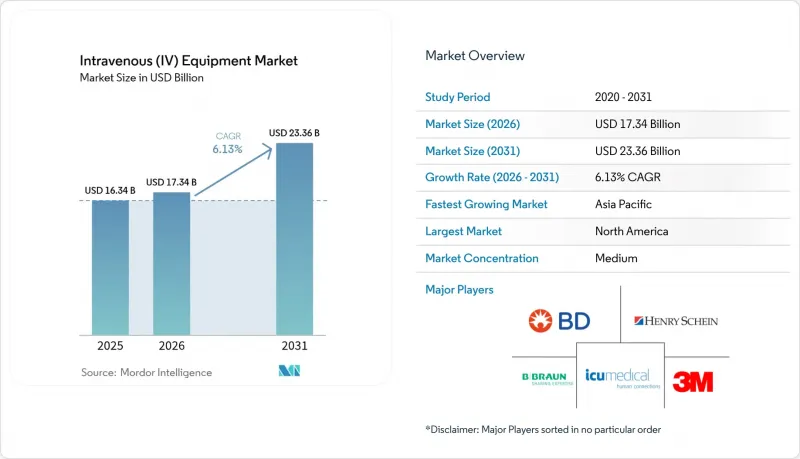
本レポートは、種類(IVカテーテル、輸液ポンプ、固定具、投与セット、ドリップチャンバー、その他)、エンドユーザー(病院、外来手術センター、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとにセグメント化されています。本レポートでは、上記の各セグメントの市場規模(単位:百万米ドル)を提示しています。
世界の静脈内(IV)機器市場の動向と洞察
長期の静脈内療法を必要とする慢性疾患の有病率の増加
糖尿病は5億3,700万人の成人に影響を及ぼしており、合併症に対して静脈内治療が必要となるケースが多いため、IV療法機器市場全体において予測可能な需要を支えています。北米、欧州、および日本における高齢化は、経口投与には不向きな多剤併用療法に依存する慢性疾患患者層をさらに拡大させています。MITのCLAUDIAシステムは、5分ごとに投与量を自動的に調整する閉ループ化学療法への移行を象徴するものであり、疾患の複雑化が高度な輸液療法の導入を促進していることを示しています。保険者は再入院を抑制するために在宅静脈内投与サービスを支援しており、これにより、患者中心の投与プラットフォームを提供するメーカーにとって、持続的な収益源が強化されています。これらの要因が相まって、静脈内療法機器市場における持続的な成長の勢いを後押ししています。
在宅および外来ベースの点滴療法の成長
退役軍人省は、入院治療を在宅点滴療法に切り替えることで1,020万米ドルを節約し、医療提供者に外来モデルへの移行を促す経済的根拠を裏付けました(academic.oup.com)。「Infonde」ユニットのような携帯型ポンプは、患者満足度が95%を記録しており、移動性に配慮した技術がいかに生活の質(QOL)の向上に寄与しているかを浮き彫りにしています。現在審議中の米国法案では、メディケアの償還額の引き上げが提案されており、これにより患者数の増加が見込まれます。COVID-19のパンデミック期間中、看護師は感染リスクを低減するため、ICUの部屋の外でポンプを操作しており、これによりデジタルモニタリングへの移行が加速しました。がん治療は、長期にわたる化学療法において患者が慣れ親しんだ環境を好むことから、在宅ケアの主要な成長エンジンであり続けており、点滴療法機器市場の成長勢いをさらに強めています。
製品リコールおよび投薬ミスに関する規制当局の監視
FDAは2024年、ICU Medical社の「Medfusion」シリーズを含む15万台以上の輸液デバイスに影響を及ぼすクラスIリコールを開始し、静脈内療法デバイス市場全体に対する監督を強化しました。2026年2月に発効する新たな品質マネジメントシステム規制により、米国規則はISO 13485:2016に準拠し、市販後調査範囲が拡大されます。フレゼニウス・カビによる2億4,000万米ドルでのIvenix買収は、直後に警告書を受け取る事態となり、コンプライアンスリスクを浮き彫りにしました。セクション524Bのサイバーセキュリティ要件は、現在、市販前申請の一部となっており、小規模な新規参入企業にとっての参入障壁を高めています。こうした措置は安全性を高める一方で、短期的なコスト急騰が機器の入れ替えを鈍らせ、点滴療法機器市場内の成長を抑制する可能性があります。
セグメント分析
静脈カテーテルは、あらゆる医療現場における基礎的なアクセスツールとして、2025年の売上高の37.78%を占め、静脈内療法機器市場において最大のシェアを確保しています(bbraunusa.com)。一方、スマート輸液ポンプは、AIによる投与誤差の低減やクラウド分析のおかげで、CAGR6.67%と最も高い成長率を示しています。バクスター社の「Spectrum IQ」は、薬剤ライブラリへの準拠率が97%に達し、7度目の「Best-in-KLAS」賞を受賞しました。これは、静脈内療法機器市場において現在期待されている性能水準を如実に示しています。チューブや投与セットなどの消耗品は、安定した交換サイクルの恩恵を受けており、継続的な収益を確保しています。無針コネクタ、固定装置、および高度なフィルターは、総合的に感染予防の価値を高めており、魅力的な付加販売商品となっています。成熟したドリップチャンバー部品は緩やかな成長にとどまっていますが、依然として不可欠であり、点滴療法機器市場全体を通じて中核的な需要を支えています。
地域別分析
北米は、堅調な保険償還と技術の早期導入により、2025年には世界売上高の41.85%を占め、点滴療法機器市場における中核的な地位をさらに強固なものにしました。しかし、ハリケーン・ヘレンによりサプライチェーンのリスクが露呈し、これを受けて連邦政府は、診療現場での輸液製造の妥当性を検証し、サプライヤーポートフォリオの多様化を推進する取り組みを開始しました。カナダの国民皆保険制度やメキシコの民間病院の拡大が販売量の増加に寄与する一方、規制環境の調和が進むことで、国境を越えた取引が促進されています。
アジア太平洋地域は、2030年までに205兆人民元に達すると見込まれる中国の医療費支出の推移や、革新的な医療機器の導入を加速させるインセンティブ制度に後押しされ、CAGR7.96%で最も急速に成長している地域です。日本では、超高齢化社会が進む中、合併症の発生率が高いにもかかわらず在宅輸液の普及が進んでおり、より安全な血管アクセス設計への需要が生まれています。インドでは、病院の拡充と慢性疾患の急増により、償還に関する障壁が緩和されれば、高い導入ポテンシャルを持つ市場となるでしょう。先進的な支払制度を有する韓国とオーストラリアでは、高級医療機器の導入が促進されており、その影響はしばしば近隣市場にも波及し、静脈内療法用医療機器市場におけるアジア太平洋地域の戦略的重要性をさらに高めています。
欧州では、厳格な品質基準とサステナビリティ要件がエコデザインの革新を促進し、着実な成長をもたらしています。南部の市場では経済的な圧力が設備投資を抑制していますが、北部の国々では高い更新サイクルが維持されています。ラテンアメリカおよび中東・アフリカは、新興市場としての成長寄与度を高めています。ブラジルは公立病院の買収を通じて地域規模の拡大を牽引しており、一方、GCC諸国は石油収入を、高度な静脈内投与インフラを必要とする専門医療施設に投資しています。南アフリカは、サハラ以南地域での普及に向けた流通拠点としての役割を果たしています。これらの市場は総じて、静脈内投与デバイス市場の参加者にとって、収益源の多様化をもたらし、地域的なショックを緩和する役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 長期にわたる静脈内療法を必要とする慢性疾患の有病率の増加
- 在宅および外来での点滴療法の拡大
- 手術件数および入院率の増加
- スマート輸液および無針システムの技術的進歩
- 閉ループ型AI薬物送達アルゴリズムの登場
- 分散型臨床試験が携帯型静脈内投与デバイスの普及を後押ししています
- 市場抑制要因
- 製品リコールおよび投薬ミスに関連する規制当局の監視
- 資源の乏しい環境における高度な輸液システムのコストの高さ
- 熟練した点滴担当看護師の不足により、合併症のリスクが高まっています
- 皮下投与・経口バイオ医薬品への移行により、静脈内投与の需要が減少しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 輸液ポンプ
- IVカテーテル(末梢および中心)
- 投与セットおよび点滴チューブ
- 固定・安定化装置
- 無針/密閉型静脈内コネクタ
- ドリップチャンバーおよびフィルター
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅医療
- 診断・専門医療センター
- 用途別
- 薬剤投与
- 輸液・栄養療法
- 血液由来製品および輸血
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company
- B. Braun Melsungen AG
- Baxter International Inc.
- Fresenius SE & Co. KGaA
- ICU Medical, Inc.
- Smiths Medical
- Terumo Corporation
- Medtronic plc
- Nipro Corporation
- Teleflex Incorporated
- Cardinal Health
- Cook Medical
- Vygon SA
- Argon Medical Devices
- Moog Inc.(Medical)
- Mindray Medical International
- Hospira(Pfizer)
- JMS Co., Ltd.
- Smiths Group plc
- Braun Medical USA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日