


心臓補綴デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cardiac Prosthetic Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114575
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓補綴デバイス市場の規模は2025年に84億9,000万米ドルと評価され、2026年の92億米ドルから2031年までに137億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.35%となる見込みです。
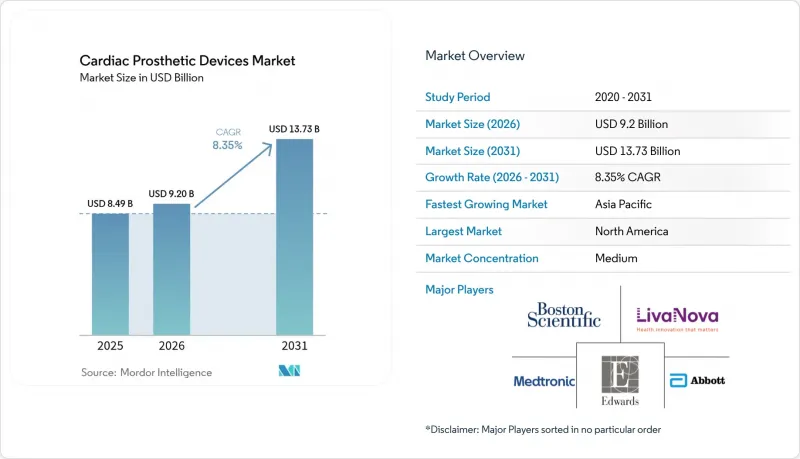
本レポートは、製品タイプ(心臓弁、ペースメーカー、その他)、素材(金属合金、生体組織、高分子およびハイブリッド)、エンドユーザー(病院、専門クリニック、外来手術センター、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心臓用人工医療機器市場の動向と洞察
心臓疾患の有病率の上昇と高齢化
心血管疾患の発症率は65歳以降で急激に上昇しており、現在、その年齢層の国民の割合は、米国で17%以上、日本で21%、西欧全体で20%を超えています。したがって、平均寿命の延伸に伴い、重度の大動脈弁狭窄症、心房細動、または心不全を発症し、インプラント治療を必要とするほど長生きする患者の数が増加しています。生存期間の延長に伴い、医療現場では医療機器の耐久性に対する期待も高まっており、これによりベンダー各社は、再手術を必要とせずに数十年も使用可能な弁の開発を迫られています。高齢の患者は、入院期間を短縮できる低侵襲治療を好む傾向があり、これが経カテーテル治療法への需要をさらに後押ししています。これらの人口動態的な要因が相まって、施術件数と単価の両方が拡大しており、心臓補綴デバイス市場の持続的な収益成長を支えています。
低侵襲TAVR手技の急速な普及
低侵襲TAVR術の急速な普及 経カテーテル大動脈弁置換術(TAVR)は、5年間の堅実なデータにより開胸手術と同等の生存率が確認されたことを受け、高リスクのニッチな治療法から、低リスクの患者にも推奨される主流の治療法へと移行しました。平均在院日数が2日未満となるため、病院は運営効率を向上させることができ、混雑した心臓病棟の病床を空けることが可能になります。Valve-in-valve技術は、開胸術を伴わずに変性した生体弁を治療できるため、対象患者層をさらに拡大しており、この機能は特に高齢の患者様から高く評価されています。次世代プラットフォームでは、弁尖の整合性が向上し、冠動脈へのアクセスも容易になっており、将来にわたって経皮的冠動脈インターベンションの実施が可能であることが保証されています。保険者の方針により、三次医療機関以外でのTAVRに対する保険償還が拡大するにつれ、施術件数は増加しており、心臓補綴デバイス市場におけるCAGRへのプラスの影響がさらに強まっています。
複数の地域における厳格な規制承認
欧州医療機器規則(MDR)は、臨床エビデンスの要件を課しており、これにより、従来のCEマーク取得プロセスに比べて文書作成の負担が約3倍に増大しています。企業の提出資料によると、これにより通常の承認までの期間が18~24ヶ月延長され、高リスクの医療機器1台あたり1,200万米ドルの市場投入前コストが増加しています。同時に、米国FDAによる承認後の長期追跡調査の要件も、メーカーに継続的なリソースの負担を強いています。小規模な革新企業は、こうした義務の資金調達に苦慮しており、その結果、有望な技術を他社にライセンシングしたり、この分野から完全に撤退したりする企業もいくつか見られます。多国籍企業はこれらの費用を吸収できますが、収益化までの道のりが長くなることで研究開発費の回収が遅れ、予測期間中の心臓補綴デバイス市場のCAGRをわずかに押し下げる要因となります。
セグメント分析
2031年までの年間平均成長率(CAGR)において、心臓弁は9.12%を記録し、2025年にペースメーカーが心臓補綴デバイス市場の59.85%のシェアを維持したにもかかわらず、他のすべてのカテゴリーを上回りました。TAVR、TMVR、および新興の経カテーテル三尖弁システムは、治療可能な患者層を拡大すると同時に、高い平均販売価格を維持しており、これが全体的な収益を押し上げています。病院側はこれらのインプラントによる迅速な回復を高く評価しており、患者側も胸骨切開を回避できる点を重視しているため、年間施術件数は持続的に2桁の成長を続けています。ペースメーカーの売上は、徐脈性不整脈患者の膨大な数により堅調を維持していますが、市場の成熟と価格圧迫により、セグメントの拡大は抑制されています。心室補助装置を含むその他セグメントは、引き続き画期的な医療機器としての指定を受けており、中核となる不整脈管理分野を超えた収益の多様化につながる長期的な上昇傾向が示唆されていますが、短期的な貢献度は依然として控えめです。
石灰化防止技術を組み込んだ第2世代の生体弁は、特に生涯にわたる抗凝固療法を避けたいと考える50~65歳の患者層において、機械弁からシェアを奪いつつあります。同時に、AIを活用した分析機能を備えたリードレスペースメーカーは、成長が頭打ちとなっているカテゴリー内においても、プレミアムなサブセグメントを切り拓いています。これらの相乗効果により、製品構成は利益率が高く、高度な技術を駆使したソリューションへと徐々にシフトしており、これが市場全体の成長軌道を支えています。
地域別分析
北米は世界の売上高を牽引しており、2025年には40.92%を占める見込みです。これは、メディケアがTAVRの適用範囲を低リスク群に拡大し、外来診療の請求コードを承認したためです。広範な臨床試験ネットワークの存在により、ヒトを対象とした初期試験が容易に行えるため、新技術の導入において、米国の医療機関は海外の同業者よりも12~18ヶ月の先行期間を確保できることがよくあります。FDAのブレークスルー・デバイス制度などの規制プログラムは、革新的なプラットフォームの市場投入までの期間を短縮し、同地域の主導的地位をさらに強固なものにしています。しかし、価値に基づく購入契約や一括支払いの拡大に伴い、利益率の圧縮は避けられません。主要メーカーは、平均販売価格(ASP)を維持するため、デジタルサービスや延長保証を価格提案に組み込むことでリスクをヘッジしています。
アジア太平洋地域は、CAGR 9.39%という最も高い成長率を示しており、これは三次医療の近代化に向けた政府の推進と、高度な医療処置を自己負担できる急成長中の中産階級の存在に支えられています。中国のCenters for Excellence助成金は、ハイブリッド手術室の設備投資を補助し、潜在的な需要を喚起しています。日本では、改定された診療報酬基準により、AIを活用した遠隔モニタリングの診療コードが認定され、ベンダーのキャッシュフローを安定させる継続的な収益源が生まれています。患者1人あたりの支出は北米より低いものの、人口規模によって相殺されており、現地メーカーとの提携により輸入関税が削減され、手頃な価格での提供が可能になっています。
欧州では、国民皆保険モデルが経済変動から手術件数を保護しているため、安定した1桁台半ばの成長が見られます。ドイツのDRG(診断関連群)制度は在院日数の短縮を奨励しており、経カテーテル治療に直接的なメリットをもたらしています。MDR(医療機器規則)は初期コストを課しますが、医療機器の安全性に対する患者の信頼を高め、間接的に導入を後押ししています。一方、英国の医薬品・医療製品規制庁(MHRA)は、ブレグジット後の埋め込み型医療機器を対象とした迅速審査の試験運用を行っており、現地でのエビデンス構築に投資する意思のある企業に対して、市場参入に向けた別のファストトラックを提供しています。これらの地域ごとの動向が相まって、心臓補綴デバイス市場の成長軌道を支える、バランスの取れた成長のモザイクを形成しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心臓疾患の有病率の上昇と高齢化
- 低侵襲TAVR術式の急速な普及
- リードレス型およびMRI対応型ペースメーカーにおける継続的な技術革新
- 米国、EU、日本における有利な償還プロセス
- AIを活用したペースメーカーの遠隔プログラミングおよびモニタリング
- 25年以上の耐久性があるRESILIA型高分子製弁
- 市場抑制要因
- 複数の地域における厳しい規制当局の承認手続き
- 高額な治療費および医療機器費、低・中所得国における利用機会の制限
- 牛および豚の組織供給チェーンへの依存
- カテーテルを用いたアブレーション療法により、インプラントの必要性が先送りされている
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 心臓弁
- 機械弁
- 生体弁
- 経カテーテル弁
- ペースメーカー
- リード付き
- リードレス
- その他
- 心臓弁
- 素材別
- 金属合金
- 生体組織
- 高分子およびハイブリッド
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Medtronic plc
- Edwards Lifesciences Corporation
- Boston Scientific Corporation
- LivaNova PLC
- Biotronik SE & Co. KG
- Lepu Medical Technology
- Meril Life Sciences
- Colibri Heart Valve
- Siemens Healthineers
- Venus Medtech
- On-X Life Technologies
- SynCardia Systems
- Foldax Inc.
- CryoLife(Artivion)
- Terumo Corporation
- Getinge AB
- W. L. Gore & Associates
- MicroPort Scientific
- Shockwave Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


