


オピオイド誘発性便秘:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Opioid Induced Constipation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114574
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、オピオイド誘発性便秘の市場規模は2025年に30億6,000万米ドルと評価され、2026年の32億6,000万米ドルから2031年までに44億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.61%となる見込みです。
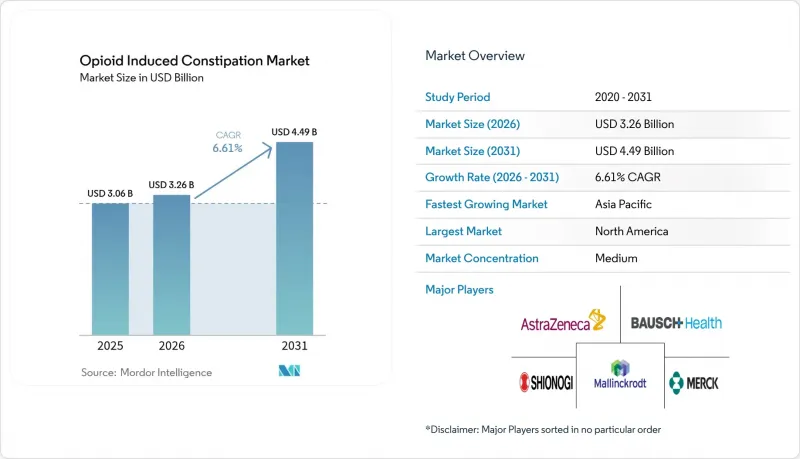
本レポートは、薬剤クラス別(塩化物チャネル2活性化剤など)、処方形態(処方箋薬など)、投与経路(経口投与など)、患者層(がん性疼痛患者など)、流通チャネル(病院薬局、小売薬局など)、および地域(北米、欧州など)ごとにセグメント分けされています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界のオピオイド誘発性便秘市場の動向と洞察
慢性疼痛管理におけるオピオイド処方の増加
正当な疼痛管理におけるオピオイドへの継続的な依存は、乱用を抑制するための広範な取り組みにもかかわらず、製品の需要を支えています。2025年に日本で行われたコホート研究によると、低用量のオピオイドを使用している非がん患者におけるオピオイド誘発性便秘(OIC)の発生率は30%であり、治療開始から14日目には49.2%にまで上昇しました。がん患者のコホートでは、オピオイド投与開始から2週間以内に56%の累積発生率が報告されており、鎮痛がオピオイドベースである場合、腸機能障害が不可避であることを浮き彫りにしています。現在、米国の多くの病院では、オピオイドの初回投与から24時間以内に予防的な下剤の投与を義務付けており、この治療法を疼痛管理の標準的な構成要素として定着させています。
適応拡大と新規PAMORA製剤の発売
規制当局は、十分な治療を受けられていない患者層への適応拡大を進めています。2024年5月、FDAが6~17歳の小児に対するリナクロチドの使用を承認したことで、米国で初の小児用治療選択肢が確立されました。欧州医薬品庁(EMA)は2024年6月、アストラゼネカ社のナロクセゴルの申請書類を受理し、米国基準との整合性を示しました。一方、FDAは2024年8月にENTEREG(アルビモパン)の承認を取り下げ、厳格な審査が行われていることを浮き彫りにしました。オピオイド鎮痛作用と過剰摂取防止機能を兼ね備えたPF614-MPARなどの開発中の薬剤が、競合の舞台を広げつつあります。
次世代の非オピオイド鎮痛薬
FDAは2025年1月、スゼトリギンを承認しました。この薬剤は、オピオイド受容体への作用を伴わずに強力な急性鎮痛効果を発揮し、便秘のリスクを排除します。1錠あたり15.50米ドルと高価ですが、術後疼痛の治療薬として病院の処方リストに採用されれば、将来のオピオイド誘発性便秘(OIC)の症例を削減できる可能性があります。また、学術研究チームは、全身への吸収を伴わずに内臓痛を鎮める、腸管選択的なオキシトシン模倣薬の開発も進めています。
セグメント分析
PAMORA系薬剤は、腸管限定的な受容体遮断作用により中枢性鎮痛効果を維持できるため、2025年には22億3,000万米ドルの市場規模を記録し、オピオイド誘発性便秘(OIC)市場全体の72.88%を占めました。アルビモパンがFDAにより承認取り消しとなったにもかかわらず、この薬剤群に対する医師の信頼は維持されています。これは、ナルデメジンなどの代替薬が、日本での臨床試験において81~90%の自発的排便反応を示していることによるものです。今後、グアニレートシクラーゼCアゴニストは、小児適応の拡大を背景に、11.02%という最も高いCAGRで推移すると予測されています。オピオイドとPAMORAの配合錠への継続的な投資により、同クラス間の競合が激化する中でも、末梢作用型薬剤のオピオイド誘発性便秘市場におけるシェアを守り続けることが期待されます。
各メーカーは、作用機序の多様化を通じてリスクをヘッジしています。心臓への安全性が向上した5-HT4受容体アゴニスト、大麻由来の運動性増強剤、および腸選択性ペプチドは、現在第II相臨床試験段階にあります。これらの新規参入薬は、下痢や腹部痙攣に耐えられないニッチな患者層を取り込む可能性があります。とはいえ、直接比較試験によって同等性が確認されるまでは、処方医は定評のあるPAMORAを好む可能性があり、その結果、オピオイド誘発性便秘市場は、見通し期間の大部分において既存製品が支配し続けるものと見込まれます。
2025年の売上高のうち、処方薬が90.80%を占めており、μーオピオイド受容体を標的とする薬剤の取り扱いにおいて、臨床医による監督が依然として不可欠であることが裏付けられています。オピオイド誘発性便秘市場におけるOTC製剤の規模は小規模でしたが、消費者の認知度が高まるにつれて成長すると予測されています。規制当局は、市販後調査により誤用のリスクが低いことが実証され次第、特定のPAMORAを薬剤師指導下での販売に切り替えることについて、引き続き議論を続けています。
支持者たちは、処方薬からOTCへの切り替えが成功すれば、慢性的な下剤の誤用による救急受診を減らすことができると考えています。しかし、オピオイド拮抗作用のメカニズムの複雑さや、急激な離脱症状を引き起こす可能性のため、現時点ではほとんどの分子が処方薬の枠組みにとどまっています。デジタル処方プラットフォームは、その境界線を曖昧にする可能性があります。検証済みの排便追跡アプリと医薬品クーポンを組み合わせることで、半自動的なフォローアップが可能となり、オピオイド誘発性便秘業界の一部が徐々に自己管理のパラダイムへと移行していくでしょう。
地域別分析
2025年、北米は世界売上高の44.10%を占め、その中心となっているのは、世界のオピオイド消費量の80%近くを占める米国です。保険者による広範な給付、定着した疼痛管理ガイドライン、そして革新的な薬剤クラスの承認におけるFDAの主導的役割により、この地域は最前線に位置し続けています。シーダーズ・サイナイからメイヨー・クリニックに至る病院ネットワークでは、24時間以内に排便が記録されない場合に直ちに下剤の増量を促すデジタル排便モニターが導入されており、予防的なケアに対する医療機関の取り組みが強調されています。カナダも、規模は小さいもの、米国と同様の動向を示しており、全国的なオピオイド適正使用枠組みの一環として、三次医療機関において固定された排便管理プロトコルが採用されています。オピオイドの乱用を抑制するための政策改革により、オピオイドの新規処方数は着実に減少していますが、慢性使用者の有病率が高いため、便秘治療を必要とする患者層は依然として相当な規模を維持しています。その結果、北米におけるオピオイド誘発性便秘市場は、成熟期に入っているとはいえ、堅調な成長見通しを維持しています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が7.28%と最も高くなっています。日本では、第III相試験において、有害事象の発生率が88~90%であったにもかかわらず、81~90%の奏効率が報告されたナルデメディンの急速な普及が見られ、臨床的な信頼の高さが示されています。中国では、PAMORAが各省の保険適用リストに組み込まれたことで、治療費の負担軽減が図られています。また、2024年の変形性関節症に関するメタ分析で、オピオイド使用による便秘リスクが3.57倍であることが確認されたことは、より広範な導入を検討している政策立案者にとって重要な情報となっています。インドでは、ジェネリック医薬品の製造基盤が急速に拡大しており、国際特許が失効次第、国内企業が費用対効果の高い後発品を市場に投入できる体制が整っており、低所得層における治療の普及が促進される見込みです。
欧州では、支払機関による厳しい監視下においても、着実な普及が進んでいます。2024年6月に欧州医薬品庁(EMA)がナロクセゴールを承認したこと、およびドイツが消化器系デジタル治療薬を恒久的に保険適用対象としたことは、イノベーションとコスト抑制のバランスが取れていることを示しています。各国の医療技術評価機関は、薬剤価格だけでなく医療費総額を評価しており、これにより製薬企業はPAMORA(オピオイド誘発性便秘治療薬)に服薬遵守支援プラットフォームを組み合わせるよう促されています。フランスなどの市場における償還額の遡及調整により定価は抑制されていますが、高齢化や腫瘍学分野でのオピオイド使用により、販売量は堅調に推移しています。したがって、オピオイド誘発性便秘治療薬市場は、欧州全域で緩やかではありますが確実な拡大を見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疼痛管理におけるオピオイド処方箋の増加
- ラベルの拡大および新規PAMORA製品の発売
- 慢性的な非がん性およびがん性の疼痛の有病率が高いこと
- デジタル治療薬の併用処方により服薬遵守率が向上
- 開発中のオピオイド・PAMORA配合製剤
- 腸管管理における病院のオピオイド適正使用に関する義務付け
- 市場抑制要因
- 次世代の非オピオイド系鎮痛薬
- 有害事象への認識による患者の消極的姿勢
- PAMORAの価格設定をめぐる欧州における償還金の返還請求
- 医療用大麻による代替により、オピオイドの投与量が減少しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- PAMORAs
- 塩化物チャネル-2活性化剤
- グアニレートシクラーゼC作動薬
- その他
- 処方タイプ別
- 処方
- 一般用医薬品(OTC)
- 投与経路別
- 経口
- 非経口
- 患者層別
- がん性疼痛患者
- がん以外の慢性疼痛患者
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca plc
- Mallinckrodt Pharmaceuticals
- Bausch Health
- Merck & Co Inc
- Shionogi & Co Ltd
- GSK plc/Theravance Biopharma
- Takeda Pharmaceutical Co Ltd
- Novartis AG(Sandoz)
- RedHill Biopharma
- BioDelivery Sciences Intl(Collegium)
- Nektar Therapeutics
- Daiichi Sankyo Co Ltd
- Kyowa Kirin Co Ltd
- Purdue Pharma L.P.
- Ferring Pharmaceuticals
- Lupin Ltd
- Hikma Pharmaceuticals plc
- Viatris Inc
- Sun Pharma
- AbbVie Inc
第7章 市場機会と将来の展望



