


短腸症候群:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Short Bowel Syndrome - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114553
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、短腸症候群市場の規模は、2025年の15億3,000万米ドルから2026年には16億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.32%で推移し、2031年までに23億4,000万米ドルに達すると予測されています。
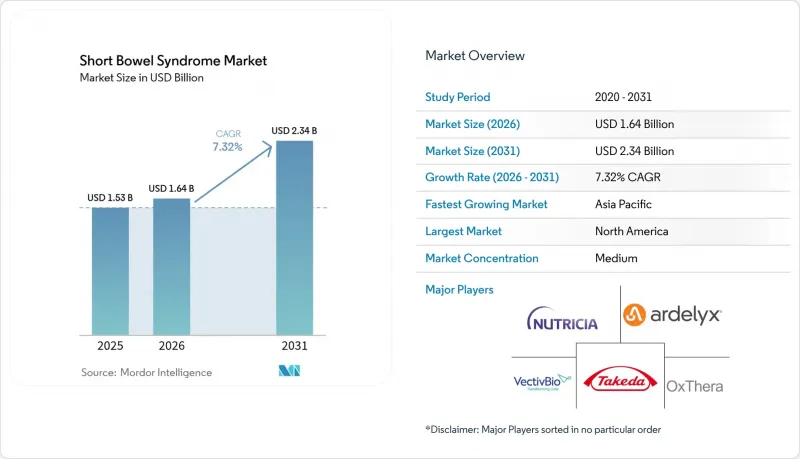
本レポートは、薬剤クラス別(GLP-2アナログ、成長ホルモン、グルタミン、その他)、流通チャネル(病院薬局、小売薬局、オンラインおよびその他)、患者の年齢層(成人、小児)、および地域別に分類されています。本レポートでは、上記の各セグメントの市場規模を提示しています。
世界の短腸症候群市場の動向と洞察
SBSの有病率の上昇と複雑な消化器外科手術
新生児外科医療の進歩により、極低出生体重児の生存率は向上しましたが、その一方で、最近のコホートでは、NICU(新生児集中治療室)入院1,000件あたり22.1件という新生児SBSの発生率をもたらしています。成人における発生率も同様の理由で上昇しています。がんや炎症性腸疾患に対する切除術は現在、より根治的なものとなっており、生命は救われるものの、腸の長さが短縮されています。2023年のCMS(米国医療保険サービスセンター)によるコーディングの変更により、こうした追加症例が可視化され、早期の紹介が促進され、新規治療薬への需要が刺激されています。
GLP-2アナログの迅速承認と普及
FDAはテデュグルチドの適応を1歳以上の小児に拡大し、アプラグルチドやソネフペグルチドといった新規分子にファストトラック指定を付与したことで、イノベーションとアクセスが好循環を生み出しています。Takedaのガテックス/レベスティブは、2024年度に前年比28.1%増の1,193億円の売上高を記録しました。一方、Zealand Pharma社のグレパグルチドは2024年12月に完全回答書(CRL)を受領しており、市場の規制面における変動の激しさが浮き彫りとなりました。
低・中所得国(LMIC)における高額な治療費と限られたアクセス
経静脈栄養(PN)、モニタリング、合併症管理を考慮すると、患者1人あたりの年間治療費総額は4万3,000米ドルを超えます。多くの低・中所得国(LMIC)の医療制度では、GLP-2アナログに対する償還枠組みやコールドチェーン物流が整備されていません。製薬各社は段階的価格設定を試みていますが、インフラ面の制約は依然として存在しており、低コストのペプチド製剤や簡素化された経静脈栄養(PN)療法への関心を高めています。
セグメント分析
2025年、GLP-2アナログは短腸症候群市場の95.72%を占め、これはテデュグルチドの堅固なエビデンス基盤に後押しされたものです。成長ホルモン療法は、絶対売上高では小規模ですが、小児科専門医が粘膜適応を促進するためにこれらを採用しているため、2031年までCAGR7.94%で成長する見込みです。アプラグルチドやソネフペグルチドのような週1回または月1回の投与が可能なGLP-2候補薬は、注射の負担軽減を目指しています。一方、OPKO HealthとEntera Bioは、初の経口GLP-2ペプチドを開発しており、この変化により、維持療法における短腸症候群市場の規模が再構築される可能性があります。現在、競合他社との差別化は、投与の利便性、安全性、および経腸栄養(PN)の段階的削減に関するデータに焦点が当てられており、これらは支払者側の受け入れを確保し、高価格設定を正当化するために不可欠です。
今後の普及は、持続的なPNの減少と管理可能な大腸内視鏡検査による経過観察を示す実世界データにかかっています。次世代の分子が、同様の有効性を示しつつポリープの発生を減少させることが確認されれば、短腸症候群市場は急速に変化し、現在のGLP-2による寡占状態が崩れる可能性があります。逆に、このクラス全体にわたる安全性の懸念が生じた場合、投資は再生医療や遺伝子編集療法へとシフトする可能性があります。
地域別分析
北米は2025年、短腸症候群市場の42.05%を占めました。これは、専門的な腸機能不全センター、メディケアによるPNの償還、およびGLP-2アナログへの早期アクセスに支えられたものです。CMSのコーディング更新や民間保険の適用範囲拡大により、治療の可視性と財政的実行可能性は確保されていますが、支払機関の基準は依然として厳格であり、一部の保険プランでは12ヶ月間のPN依存の証明が求められています。
欧州では、一元化されたケアネットワークと調和されたガイドラインにより、一定の規模が維持されています。NICEによるテデュグルチドの商業的取り決めや、ESPENの多職種連携基準が枠組みを提供し、治療のばらつきを軽減しています。また、EUの臨床コンソーシアムは、ヒトを対象とした初の組織工学試験を推進しており、同地域のイノベーションへの貢献度を高めています。
アジア太平洋地域は、中国の規制の近代化と、大腸がんの発生率上昇に伴う切除手術件数の増加に牽引され、2031年までのCAGR8.96%で最も急速に成長している地域です。2023年に中国で施行された特殊医療用調製乳に関する規制により、栄養バランスに優れた経腸栄養剤へのアクセスが拡大し、静脈栄養(PN)や薬物療法を補完する形となっています。日本がアプラグルチドの世界の臨床試験に参加していることは、同地域が主要な臨床試験に組み込まれていることを示す好例であり、新薬の承認までの期間を短縮しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- SBSおよび複雑な消化器外科手術の有病率の上昇
- GLP-2アナログの承認および普及の加速
- 希少疾病用医薬品に対する優遇措置および有利な保険償還
- 世界の患者登録制度およびNGOによる啓発活動
- 組織工学による腸の研究開発における画期的な進展
- 遠隔PNモニタリング用デジタルプラットフォーム
- 市場抑制要因
- 低・中所得国における治療費の高騰とアクセス制限
- 深刻な長期的な安全性上の懸念(腫瘍形成など)
- ペプチド製造におけるサプライチェーンのボトルネック
- マイクロバイオームおよび外科分野の革新による破壊的競合
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- GLP-2アナログ
- 成長ホルモン
- グルタミン
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンラインおよびその他
- 患者の年齢層別
- 成人(18歳以上)
- 小児(18歳未満 )
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Takeda Pharmaceutical Co. Ltd.
- Zealand Pharma
- VectivBio AG
- Ironwood Pharmaceuticals
- OxThera AB
- Nutrinia Ltd.
- Merck KGaA
- Ardelyx Inc.
- Nestle Health Science
- Hanmi Pharmaceutical
- 9 Meters Biopharma
- OPKO Health Inc.
- Jaguar Health
- Pfizer Inc.
- AbbVie Inc.
- Kyowa Kirin
- Johnson & Johnson(Janssen)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


