


アロエベラベース飲料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aloe Vera-Based Drinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114526
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアロエベラベース飲料市場規模は1億9,051万米ドルと推計されており、2025年の1億7,207万米ドルから成長し、2031年には3億1,702万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは10.72%となる見込みです。
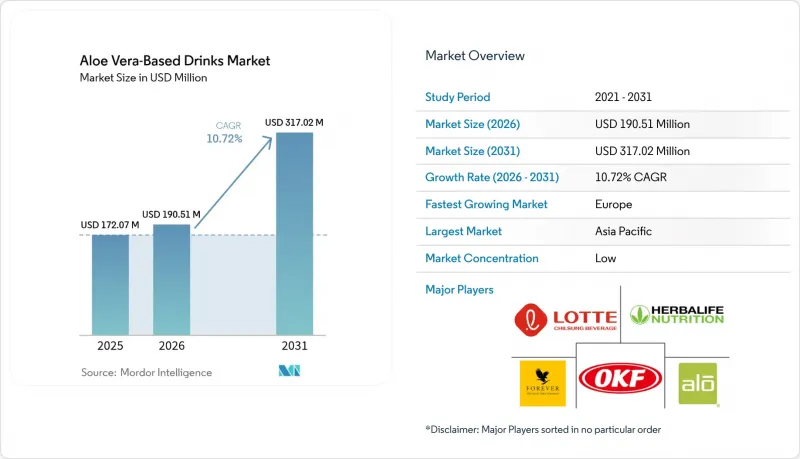
本レポートは、製品タイプ(アロエベラジュース/ドリンク、アロエベラ濃縮液、その他)、フレーバータイプ(フレーバー付き、無香料/ナチュラル)、包装素材(PETボトル、缶、その他)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、その他)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアロエベラベース飲料市場の動向と洞察
機能性飲料に対する消費者の嗜好の高まり
現在、消費者は飲料への支出のうち、測定可能な健康効果をもたらす飲料により大きな割合を割くようになっています。アロエに含まれるアセマンナンは、自然な腸内環境の健康維持に役立つとされており、この点はミレニアル世代やZ世代の買い物客に強く共感を呼んでいます。これに対し、スーパーマーケットは機能性飲料専用のコーナーを設けるなどして対応しており、アロエ製品はニッチな棚から人通りの多い売り場へと移動しています。新しいブレンド製品におけるアダプトゲンやプロバイオティクスの普及は、健康効果に対する認識をさらに深め、価格弾力性を維持しています。これらの要因が相まって、先進国の小売市場全体において、このカテゴリーの棚占有率が構造的に上昇する基盤となっています。
天然由来の消化器系健康製品の人気の高まり
合成添加物に対する懐疑的な見方が、消費者を長い薬用歴史を持つ植物由来の成分へと導いています。アロエの葉肉ゲルは認知度の高い解決策を提供していますが、アセマンナンの含有量を標準化することは、依然として業界全体の課題となっています。国際アロエ科学評議会(IASC)は、プレミアムブランドが消費者の信頼を確立・維持できるようにするための自主的な基準を定めています。米国「21 CFR Part 170」などの規制枠組みは、食品グレードの製剤に対してさらなる安全基準を提供しています。したがって、国際アロエ科学評議会(IASC)によると、各社は安全性と有効性の両方の期待に応えるため、葉肉抽出および低アロイン化プロセスを重視しています。
機能性効果に対する認知度の低さ
主要都市圏以外では、アロエは飲料というよりは、外用化粧品成分としての方がよく知られています。啓発キャンペーンには多額の費用がかかり、健康強調表示に関する規制では確固たる臨床的証拠が求められますが、中小企業にとってはその資金調達が困難な場合があります。認証ロゴは有用ですが、発展途上地域ではその認知度は依然として低いままです。長期的には、業界が連携して研究開発を行うことで理解が広がる可能性がありますが、生産者間の分断が共同での啓発活動を複雑にしています。
セグメント分析
2025年には、ジュースやドリンク形式の製品がアロエベラベース飲料市場の72.15%を占め、消費者が手軽に持ち帰れる利便性を好んでいることが浮き彫りになりました。濃縮液はシェアは小さいもの、輸送重量が軽く、目的地近くで共同包装(コパック)が行えるため、単位当たりの物流コストが削減され、12.05%のCAGRで拡大しています。このコスト削減効果は、北米や欧州の消費者に近い場所で希釈・瓶詰めを行うアジア太平洋地域の輸出業者にとって特に重要です。加工方法の選択も重要です。手作業で果肉を取り出したゲルは多糖類の保持率を最大化しますが、葉全体を粉砕する方法は収量を向上させる一方で、アロインのより厳格な管理が求められます。濃縮液の場合、噴霧乾燥や凍結乾燥により保存期間を24ヶ月まで延長できますが、これらは多量のエネルギーを必要とするため、熱帯地域での運用コストを削減できる太陽乾燥のパイロットプロジェクトへの関心が高まっています。
商業事業者も、利用シーンごとに市場を細分化しています。即飲用ボトルは、外出先での水分補給や消化促進を目的としており、一方、濃縮液の小袋は、スムージーバーや機能性ショット飲料のメーカー向けに提供されています。濃縮液の柔軟性により、プライベートブランドや外食産業との契約が可能となり、小売店以外の収益源も拡大しています。こうした動向により、アロエベラベースの濃縮液は、予測期間を通じて、アロエベラベース飲料市場全体の成長率を上回り続ける見込みです。
2025年には、フレーバー付き製品が56.70%のシェアを占め、フルーツやハーブのブレンドを活用してアロエ特有の自然な苦味を和らげています。パイナップルやマンゴーといったトロピカルな組み合わせは新鮮さを伝え、一方、生姜やターメリックを配合することで、免疫力を高める効果や抗炎症作用をアピールしています。重要な制約となるのは希釈です。風味ベースを過剰に添加すると、アセマンナンの濃度が機能的な閾値を下回る可能性があるため、処方開発者は健康効能の主張を維持するために配合比率を微調整しています。小売バイヤーはリピート販売のために味を重視しており、風味面での優位性は、幅広いチャネルを持つスーパーマーケットでの好位置の陳列枠を獲得する道筋となっています。
無香料の製品は、従来はニッチな存在でしたが、クリーンラベルを求める消費者がアロエ本来の風味を受け入れ、時にはそれを求めるようになったことで、CAGR 11.58%でシェアを拡大しています。このセグメントは、長文の製品ページで純度の証明を説明できるEコマースや、試飲が可能な専門店チャネルの恩恵を受けています。成分リストが簡潔で、多くの場合アロエジェル、水、アスコルビン酸のみであることは、信頼感を高めます。このミニマリズムは有機認証と密接に関連しており、1回あたりの購入金額を引き上げますが、信頼性の高い高品質な供給源が求められます。透明性への期待が高まるにつれ、アロエベラをベースとした飲料市場では、風味と純度の提案が融合し、消費者の選択肢が広がるものと予想されます。
地域別分析
アジア太平洋地域は、伝統的な民間療法におけるアロエの定着した文化的受容と、中国、インド、韓国における大規模な栽培基盤に牽引され、2025年の市場規模の38.25%を占めました。急速な都市化とRTD飲料のプレミアム化により、ブランドは受け入れやすい顧客層を獲得しており、サントリーのカーボンニュートラルなクイーンズランド工場への投資などは、機能性飲料への継続的な需要に対する自信を示しています。課題としては、農家の構造が細分化されていることや品質管理体制にばらつきがあることが挙げられ、これらは不正混入のリスクを高め、国境を越えたトレーサビリティを複雑にしています。インドでは薬用植物の作付面積を拡大するための国家的な取り組みが進められており、供給拡大につながる可能性がありますが、高いマーケティングコストと限られた価格支援により、依然として農家の収益性は制約されています。
2024年末に従来の食品用途禁止措置が解除された欧州は、現在、CAGR12.37%で最も急速に成長している地域となっています。ドイツ、スペイン、イタリアでは、定着したオーガニック食品文化のおかげで早期導入が進んでおり、一方、英国では健康・ウェルネス関連の小売エコシステムが製品の試用を加速させています。EFSA(欧州食品安全機関)の監督により、アロインの厳格な上限値が設定されており、コンプライアンスコストは上昇しているもの、消費者に安全性が保証されています。デポジット・リターン制度により、アルミ缶のリサイクル率は90%を超え、環境に優しいと位置付けられているアロエ飲料を後押しする、持続可能な包装への期待に沿った形となっています。有機栽培面積が需要に追いついていないため供給は依然として逼迫しており、欧州の充填業者とメキシコやケニアの生産者との間で、より緊密な調達関係が築かれています。
北米市場は、機能性飲料に対する高い認知度と堅調なEコマースの普及を基盤として、成熟しつつも依然として拡大を続ける機会を提供しています。インフレ圧力にもかかわらず、2023年の米国の有機食品売上高は638億米ドルに達しました。米国農務省(USDA)の「有機移行イニシアチブ」は作付面積の拡大を支援していますが、導入の勢いは期待ほど速くなく、各ブランドは輸入ジェルに依存せざるを得ない状況です。カナダは米国と同様の嗜好を示していますが、規模は小さく、国境を越えた流通を簡素化する調和された表示規則の恩恵を受けています。アロエ栽培に適した乾燥地域を有するメキシコは重要な供給源ですが、生産者は北米のバイヤーが求める品質基準を満たすために、認証監査に対応しなければなりません。
南米、中東・アフリカの3地域を合わせると、アロエベラベース飲料市場におけるシェアは控えめながらも増加傾向にあります。ブラジルの大手飲料メーカーはアロエ製品の試験的販売を開始していますが、大都市圏以外でのコールドチェーンの制約により、本格的な展開が遅れています。アルゼンチンは栽培地域への近接性を活かしており、一方、コロンビアでは、小規模農家に対し年間を通じた収入源をもたらす可能性のある天日乾燥技術の研究が進められています。湾岸協力理事会(GCC)諸国では、富裕層の外国人居住者がプレミアムな健康飲料を求めていますが、酷暑や物流コストの高さにより、価格は高止まりしています。南アフリカの組織化された小売ネットワークは、地域的な成長の足掛かりとなっていますが、停電が頻発するため、冷蔵に依存するセグメントでは時折供給が途絶えることがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 機能性飲料に対する消費者の嗜好の高まり
- 天然由来の消化器系健康製品の人気の高まり
- 即飲型(RTD)製品の拡大
- フルーツおよびハーブのフレーバーにおける革新
- プレミアムおよびオーガニック製品ライン
- 低カロリーおよび糖分控えめのバリエーション
- 市場抑制要因
- 機能的なメリットに対する認識の低さ
- 生鮮または最小限の加工しか施されていない飲料の賞味期限が短いこと
- 高い生産コストおよび原材料費
- 偽和や品質のばらつきのリスク
- 消費者行動の分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- アロエベラジュース/ドリンク
- アロエベラ濃縮液
- その他(アロエベラ入り水、アロエベラ混合ジュース、アロエベラジェルなど)
- フレーバータイプ別
- 香料入り
- 無香料/天然
- 包装材料別
- PETボトル
- カン
- テトラパックおよびカートン
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- OKF Corporation
- ALO Drink(SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods/Grace Kennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink
- Herbalife Nutrition
- Nature's Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B(VINUT)