


歯科用手術器具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Surgical Instruments - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114519
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の歯科用手術器具の市場規模は68億8,000万米ドルと推定されており、2025年の65億米ドルから拡大し、2031年には91億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.87%となる見込みです。
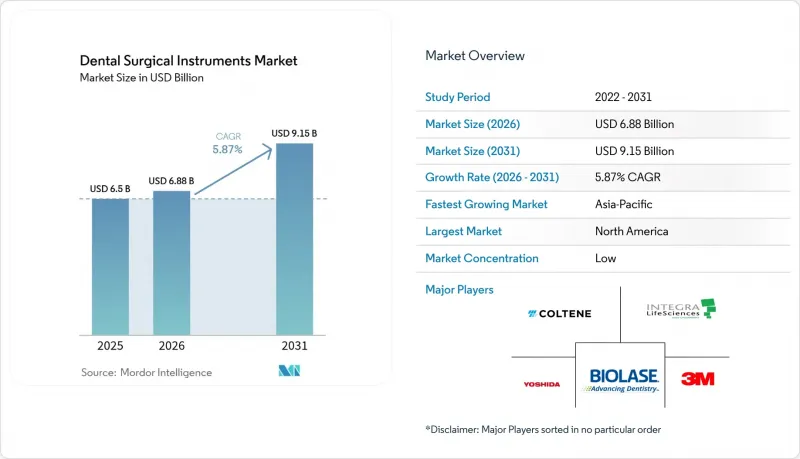
本レポートは、製品別(ハンドヘルド器具、レーザー、消耗品、その他製品)、用途別(修復歯科、矯正歯科、歯内療法、その他用途)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科用手術器具市場の動向と洞察
圧電式骨切開術の普及
選択的な微振動により、圧電デバイスは隣接する神経や血管を傷つけることなく石灰化した組織を切削することができ、第三大臼歯の抜歯やインプラント埋入部位の準備における術後の痛みや腫れを軽減します。神経損傷率が低いという臨床的証拠が増えていることから、専門診療所では従来のロータリードリルから圧電手術への切り替えが進んでいます。米国およびドイツの研修センターでは、現在、レジデントのカリキュラムに圧電手術のモジュールが組み込まれており、若手臨床医の技能向上が加速しています。サプライヤー各社は、アクセスが困難な下顎領域向けにチップの設計改良を進めており、販売代理店からは2024年に二桁の台数成長が見込まれています。ロータリーシステムとの保険償還の格差が縮小するにつれ、この要因は歯科外科用器具市場において中期的な好調な伸びを持続させるでしょう。
AI誘導型ロボット歯科手術の普及
ロボットプラットフォームは、術前のコーンビームCTデータとリアルタイムナビゲーションを統合することで、サブミリメートル単位のインプラント埋入精度を実現し、使い捨ての外科用ガイドを不要にしています。2025年の臨床試験では、手技による平均真直度偏差が2.0mmであるのに対し、本技術では1.2mmであることが実証され、術中の調整回数が減少しました。早期導入者からは、診療時間の短縮や、患者にとって魅力的な予測可能なフラップレスプロトコルが報告されています。設備投資コストは依然として高いもの、リースモデルやサービス契約により参入障壁は低下しています。カナダおよび日本での規制当局の承認により、対象市場が拡大し、歯科用手術器具市場全体に長期的な勢いをもたらしています。
歯科用手術器具の高コスト
高級ダイオードレーザーは5万~7万米ドル、圧電式手術ユニットは5,000~1万5,000米ドルで販売されており、地方の歯科医院の設備投資予算を上回っています。サービス契約や義務付けられた校正により、年間所有コストは15~20%増加します。ノースカロライナ州のコミュニティカレッジは、高度な機器の操作をアシスタントに指導するために357万米ドルを確保しましたが、これは収益が実現するまでに多額の投資が必要であることを浮き彫りにしています。小規模な歯科医院は購入を先送りしており、これが歯科手術器具市場の価格に敏感なセグメントにおける普及を直接的に抑制しています。
セグメント分析
2025年、ハンドヘルド器具は歯科用手術器具市場シェアの39.12%を維持しており、これは日常的なスケーリング、抜歯、修復治療におけるその中心的な役割を反映しています。ステンレス製の探針、ニードルホルダー、骨用ファイルは引き続き購入の基準となっており、ハンドルのローレット加工やバランスの微調整といった改良が、臨床医の支持を維持しています。支配的な地位にあるにもかかわらず、製品構成は、限られた手術野でより繊細な操作を可能にするマイクロサージャリー用製品へと徐々に移行しつつあります。歯科用レーザーは、導入台数は少ないもの、2031年までのCAGRが6.86%と予測される最も急成長している製品ラインです。矯正歯科医院や歯周病専門医は、付随的な損傷を最小限に抑えて軟組織を切除できるエルビウムおよびダイオードシステムを好んでおり、これにより治療時間を短縮し、良好な口コミを促進しています。レーザーシステムにおける歯科用手術器具の市場規模は、単価の下落や、メーカーが購入契約にトレーニングをセットで提供する動きに伴い、着実に拡大すると予測されています。
インプラント埋入部位の形成や根管形成においては、電動ハンドピースや外科用モーターに対する需要が堅調に推移しています。ブラシレスマイクロモーターや内蔵LED照明は、トルクの安定性と視認性を向上させ、高級モデルの差別化をさらに進めています。電気外科ユニットは口腔顔面腫瘍学における凝固処置に活用される一方、超音波スケーラーは歯周病の維持管理における基盤であり続けています。パンデミックによるロックダウン期間中には選択的な審美歯科治療件数が減少しましたが、患者数の回復に伴い、電動器具の需要は急速に回復しました。モジュール式バッテリーパックやオートクレーブ対応の筐体を活用するベンダーがシェアを拡大すると予想され、歯科用手術器具市場は技術主導型のアップグレードの道を歩み続けるでしょう。
地域別分析
2025年、北米は歯科用手術器具市場の40.85%を占め続けました。ロボットによるインプラント埋入に対する早期の保険償還や、コーンビームCTの広範な導入が、機器の継続的な更新サイクルを支えています。米国歯科医師会(ADA)によると、現在、米国の歯科医院の67%が院内での3D画像診断を提供しており、この割合が互換性のあるサージカルガイドや精密バーへの需要を押し上げています。2024年にメディケア・メディケイドサービスセンター(CMS)によって確定された、診療場所を問わず一律の連邦給付金は、病院による高度な口腔外科用セットの購入意欲を後押ししています。
アジア太平洋地域は、2031年までのCAGRが7.18%と、最も力強い勢いを示しています。タイとトルコは、西欧よりも60%安い価格でフルアーチインプラント修復を求める海外からの患者を惹きつけており、インプラント用ドリル、トルクドライバー、移植用シリンジの十分な在庫確保が不可欠となっています。中国は、クラスIII医療機器に対する税制優遇措置を通じて国内生産量を増加させ、サプライチェーンの回復力を高めています。インドの「生産連動型インセンティブ制度」は、中規模の医療技術企業への補助金を指定しており、超音波スケーラーや充填システムの国内生産を押し上げています。日本は、国産ハプティックコントローラーと輸入ナビゲーションソフトウェアを組み合わせることでロボット技術の統合を推進し、地域における製品需要のさらなる多様化を図っています。
欧州では、歯周病を対象とした各国の予防プログラムに後押しされ、着実な普及が進んでいます。ドイツは、低侵襲性口唇小帯切除術に対する保険償還コードを通じてレーザー治療の普及を推進している一方、英国の国民保健サービス(NHS)は、医療サービスが行き届いていない地域にリーチするため、携帯型手術セットを装備した移動歯科診療車を展開しています。中東欧諸国は、大学附属病院の近代化や国境を越えた研修交流を促進するEUの構造基金の恩恵を受けています。中東およびアフリカでは、湾岸協力会議(GCC)加盟国が石油収入を専門のインプラントセンター建設に充てている一方、ブラジルなどの南米市場では、可処分所得の増加に伴い審美歯科への需要が急増しています。これらの動向が相まって、歯科用手術器具市場全体における長期的な成長機会の基盤となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 圧電式補助骨切り術の導入
- 北米のインプラントセンターにおけるAI支援型ロボット微小手術の導入状況
- トルコおよびGCC諸国における観光を牽引役とする複合インプラント手術への需要が、キットの売上を押し上げています
- 日本および北欧諸国では、高齢者向け口腔保健プログラムが低侵襲キットの普及を後押ししています
- 米国およびカナダにおける急成長中のDSOチェーンによる一括調達
- 南米におけるクリアアライナーの隣接面削合(IPR)ブームが、精密バーの需要を牽引しています
- 市場抑制要因
- カリブ海地域およびアフリカにおける先進的な電気外科用機器の償還ギャップ
- 北欧諸国におけるステンレス鋼の製錬能力の不足がコストを押し上げています
- 新しいレーザーハンドピースのEU MDR認証の遅延
- アジアからの偽造携帯端末の流入がオセアニアに影響を及ぼしています
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 携帯型計測器
- ハンドピースおよびモーター
- 電気手術・焼灼システム
- 超音波器具およびスケーラー
- 電動手術器具
- 歯科用レーザー
- 縫合糸および止血器具
- 用途別
- インプラント学
- 歯内療法手術
- 歯周外科
- 矯正・美容外科
- 口腔顎顔面外科
- 修復治療/補綴外科
- エンドユーザー別
- 病院
- 歯科医院
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Danaher Corporation(KaVo, Nobel Biocare)
- Dentsply Sirona Inc.
- Henry Schein Inc.(Hu-Friedy)
- 3M Company
- Institut Straumann AG
- Osstem Implant Co., Ltd.
- COLTENE Holding AG
- B. Braun Melsungen AG(Aesculap)
- ACTEON Group
- Brasseler USA
- BIOLASE Inc.
- Carl Zeiss Meditec AG
- A-dec Inc.
- NSK Nakanishi Inc.
- W&H Group
- Planmeca Oy
- Dentium Co., Ltd.
- Zimvie
- Yoshida Dental Mfg. Co., Ltd.
- Medesy Srl
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


