


歯科診断・外科:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Diagnostic And Surgical - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 133 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114476
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の歯科診断・外科市場の規模は98億1,000万米ドルと推定されており、2025年の91億3,000万米ドルから拡大し、2031年には140億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.41%で成長すると見込まれています。
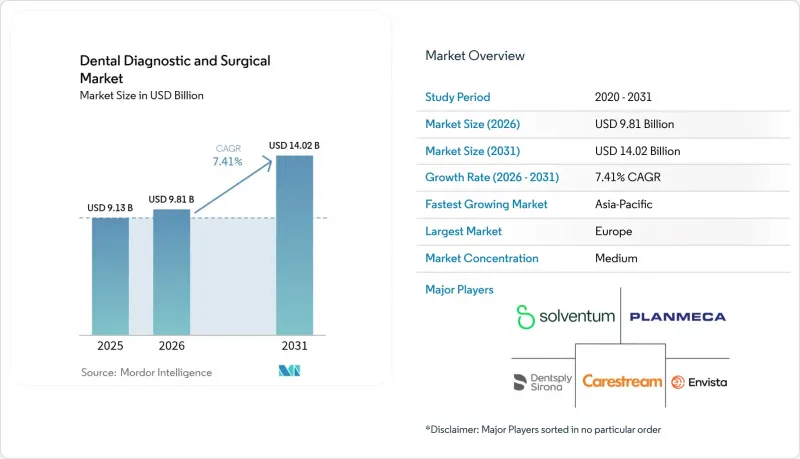
本レポートは、機器の種類(歯科システム・機器、歯科用レーザー、歯科用放射線機器など)、治療分野(矯正歯科、歯内療法、歯周病、補綴歯科)、エンドユーザー(病院、歯科医院など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科診断・外科市場の動向と洞察
世界的に未治療の虫歯が広く見られる
未治療の虫歯は依然として多くの成人人口に影響を及ぼしており、パノラマX線写真の分析によると、成人の約19%で歯周病の関与が確認されています。AIを活用した画像診断プラットフォームは現在、93%を超える診断精度と95.65%の特異度を達成しており、臨床医は脱灰を、より早期の可逆的な段階で特定できるようになっています。保険者が高額な修復治療よりも予防的介入を優先する中、歯科医院は高度な診断技術を収益を守るための投資と捉えています。新興経済国では、治療の遅れが歴史的に複雑な抜歯を招いてきたため、最大の成長余地が見込まれており、これがコーンビームCTやレーザー切開への需要を後押ししています。機器メーカー各社は、口腔内スキャナー、AIオーバーレイ、チェアサイドミリングを組み合わせたプラットフォームバンドルを提供することでこれに対応しており、治療サイクルの短縮、症例あたりのコスト削減、そして治療へのアクセス拡大を図っています。
チェアサイドCAD/CAMおよび3Dプリンティングの導入加速
チェアサイドCAD/CAMにより、フルアーチ修復の所要期間は5回からわずか2回にまで短縮されます。このワークフローの変革は、院内での修復物を歯科技工所の製品と同等かそれ以上と評価する、調査対象の歯科医師の81%に支持されています。統合型スキャナー、設計ステーション、ミリングユニットを導入した歯科医院では、患者1人あたりの収益増加と診療椅子の稼働率向上を報告しています。導入コストは依然として高く(1システムあたり60,000~8万米ドル)、しかし、即日クラウンの提供によって症例受諾率が向上し、仮歯材料費が半減すれば、ROI(投資対効果)は極めて魅力的です。積層造形技術は、サージカルガイド、アライナーの型、咬合スプリントを一晩で製作することでこれらの利点をさらに拡大し、大規模な個別化治療を可能にします。より多くのサプライヤーがエントリーレベルのプリンターを発売するにつれ、歯科診断・外科市場は、これまで価格面から技術導入のハードルが高かった小規模な診療所からの新たな需要を取り込んでいます。
高い設備投資コストと限られた保険償還
デジタルX線装置、コーンビームCT、CAD/CAMシステムは、それぞれ3万~8万米ドルの費用がかかるため、小規模な歯科医院にとっては資金調達の障壁となっています。料金表では、AIスクリーニングやレーザー歯周治療が対象外となる場合が多く、直接的な償還が制限され、損益分岐点に達するまでの期間が長期化しています。保険会社の統合により、診療報酬はさらに押し下げられています。支払者の集中度が10%上昇するごとに、歯科医師への総支払額は1.95%減少する傾向があります。購入の先送りは、歯科診断・外科市場のコストに敏感なセグメント、特にラテンアメリカ、東南アジア、および北米の地方地域において、販売台数を押し下げています。サプライヤー各社は現在、初期費用を抑えるため、リース、サブスクリプション、およびスキャンごとの課金モデルを推進していますが、収益認識の遅れにより、サプライチェーン全体で運転資金の逼迫が深刻化しています。
セグメント分析
歯科診断・外科市場は、依然として「歯科システム・機器」が中核を成しています。このカテゴリーには、診療用チェア、デリバリーユニット、コンプレッサー、サクションなどが含まれ、2025年には売上高の43.84%を占めました。更新サイクルは平均7~10年であり、診療所が診療能力を拡大したり、老朽化した機器を更新したりする際に、一定の需要が保証されています。デジタルレントゲン分野がこれに僅差で続き、インプラント計画や矯正歯科評価のためのCBCT導入の増加が牽引しています。付帯製品(エアアブレーションハンドピース、口腔内カメラ、コンポジット用光重合器)は、診療所のワークフローのデジタル化や診療室の近代化が進むにつれ、引き続き緩やかな伸びを見せています。
歯科用レーザーは、患者が低侵襲な歯周デブリードマン、歯内療法の消毒、軟組織の整形を求めることから、2031年までにCAGR8.88%と予測される、最も成長の速いサブセグメントです。歯科医師の関心は高まっています。現在、臨床でレーザーを導入しているのは歯科医師のわずか10%ですが、半数以上がこの治療法に関する理論的な知識を持っています。メーカー各社は、習熟期間を短縮するため、デュアル波長装置、タッチスクリーンによるプリセット機能、およびトレーニングパッケージの提供などで対応しています。価格面は依然として参入障壁となっています。ダイオード式システムの価格は1万2,000米ドル前後からですが、全組織対応のエルビウムレーザーは6万米ドルを超えます。しかし、歯科医院グループ(DSO)は、複数の診療所にわたってコストを分散させるグループ契約を締結するケースが増えています。高度な適応症に対する規制当局の承認が得られるにつれ、レーザーは修復、インプラント、小児歯科のニッチ市場を攻略し、市場全体の収益への貢献度をさらに広げていく見込みです。
地域別分析
欧州は、普遍的または対象を絞った歯科医療保険、予防的画像診断に対する一貫した保険償還、そして技術実証拠点として機能する資金力のある大学附属クリニックのおかげで、2025年の売上高の31.85%を占め、リーダーシップを維持しました。地域別では、ドイツがCAD/CAMの普及率でトップを占め、スカンジナビア諸国はデジタルレントゲン撮影率が最も高くなっています。2031年までの成長は、規制当局が成果に基づく償還やeヘルスの相互運用性を奨励していることから、AIオーバーレイの統合が中心となるでしょう。対象を絞った保険適用が主流である南欧では、歯科ツーリズムの増加に伴い、低コストのデジタルスキャナーや卓上型ミリング装置に対する民間セクターのビジネスチャンスが広がっています。
アジア太平洋地域は、歯科診断・外科市場の成長エンジンであり、CAGR8.38%が見込まれています。中国の「健康中国2030」イニシアチブにより公的保険の適用範囲が拡大し、各省の病院がマルチチェアクリニック、CBCTスイート、滅菌センターを導入する動きが進んでいます。インドの民間チェーンはインプラント治療や審美歯科を拡大しており、レーザーやチェアサイドプリンターの輸入を促進しています。ロボット工学やAI分析をいち早く導入した日本と韓国は、現在、歯科教育プログラムを通じて東南アジアへベストプラクティスを輸出しています。人材不足は依然として続いていますが、政府の奨学金制度やベンダー主導の研修センターにより、そのギャップを埋めつつあります。
北米は技術的に成熟しているもの、飽和状態にはほど遠い状況です。「メディケア・アドバンテージ」による歯科給付の限定的な拡大により、高齢者ケアの被保険者基盤が広がり、インプラント計画のためのCBCT需要が牽引されています。DSO(歯科サービス組織)による積極的な事業統合により、患者数の伸びが横ばいであるにもかかわらず、設備の導入量は高い水準を維持しています。これは、プラットフォームの買収が設備投資の統合や機器の更新を促しているためです。カナダでは、公的・民間の混合体制により、着実ながらも穏やかな購入が支えられています。一方、メキシコでは、保険償還の格差により導入状況にばらつきが見られますが、民間クリニックへの投資資金源となる国境を越えた医療観光の恩恵を受けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に未治療の虫歯の有病率が高め
- チェアサイドCAD/CAMおよび3Dプリンティングの導入加速
- 歯科サービス組織(DSO)ネットワークの拡大
- AIを活用した口腔内画像診断および診断技術
- アジア太平洋地域(APAC)における低侵襲レーザー歯科治療への需要が急増しています
- 政府資金による予防歯科保健プログラム(EU)
- 市場抑制要因
- 設備に対する高い資本コストと限られた償還
- 新興市場における熟練歯科技工士の不足
- ネットワーク化された画像処理システムにおけるサイバーセキュリティリスク
- 公立病院における調達サイクルの長期化(LATAM/MEA)
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- 歯科用システムおよび機器
- 歯科用レーザー
- 歯科用放射線機器
- その他のタイプ(口腔内カメラ、CAD/CAM用材料など)
- 治療別
- 矯正歯科
- 歯内療法
- 歯周病
- 補綴歯科
- エンドユーザー別
- 病院
- 歯科医院
- 歯科技工所
- 歯科サービス組織
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Dentsply Sirona
- Envista holdings Corporations
- Carestream Health
- Planmeca Oy
- Solventum Corporation
- A-dec Inc.
- Biolase Inc.
- GC Corporation
- Patterson Companies Inc.
- Midmark Corp.
- ACTEON Group
- Ivoclar Vivadent AG
- Henry Schein Inc.
- Align Technology
- Straumann Group
- Fotona d.o.o
- LED Dental(Kavo Kerr)
- VATECH Co. Ltd.
- FONA Dental
- SDI Limited
- DMG Chemisch-Pharmazeutische Fabrik
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 133 Pages
- 納期
- 2~3営業日


