


セルロース誘導体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cellulose Derivatives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114508
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、セルロース誘導体の市場規模は、2025年の74億5,000万米ドル、2026年の78億5,000万米ドルから、2031年までに101億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.32%となる見込みです。
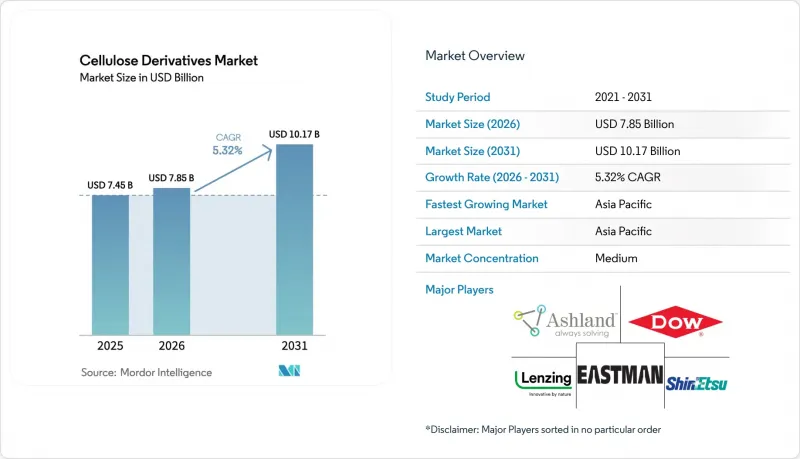
本レポートは、化学種類別(セルロースエステル、セルロースエーテル、再生セルロース)、エンドユーザー産業別(建設、化粧品・医薬品、食品・飲料、塗料・コーティング、プラスチック、繊維、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)で示されています。
世界のセルロース誘導体市場の動向と洞察
医薬品グレードの賦形剤需要の高まり
米国薬局方(USP)のヒプロメロースおよびフタル酸酢酸セルロースに関する規格では、粘度グレードが標準化されており、これにより製造業者は徐放性錠剤の設計を合理化し、バッチ間の一貫性を向上させることができます。インドのPLI(生産連動型インセンティブ)制度は、HPMCおよびカルボキシメチルセルロース(CMC-Na)の現地生産を促進しており、これにより輸入リードタイムが短縮され、国際調和会議(ICH)のQ3D規定に基づく元素不純物限度値への適合が図られています。ジェネリック医薬品の製剤開発企業は、競争力のあるコストで迅速な溶解を実現するため、合成崩壊剤をCMC-Naに置き換え続けています。米国食品医薬品局(FDA)の21 CFR 182.1745に規定されるメチルセルロースのリスト掲載により、栄養補助食品用のグミや小児用懸濁液におけるデュアルユースの道が開かれています。バイオシミラーのパイプライン拡大により、賦形剤の出荷量は二桁の成長を維持しており、セルロース誘導体市場は経口固形製剤の革新においてシェアを拡大しています。
建設用モルタルおよびドライミックス製品の成長
HPMCグレードは、その優れた保水性と作業時間の延長により、タイル接着剤、レンダリング材、および外断熱仕上げシステム(EIFS)の混合物において主流となっています。ダウ社の「WALOCEL」および信越化学工業の「METOLOSE」の製品群により、施工業者は垂直面への施工や高温環境下での硬化に際して、粘度を微調整することが可能となります。中国における大規模インフラプロジェクトの計画は、住宅建設が鈍化している中でもエーテル需要の基盤となっており、一方、サウジアラビアの巨大プロジェクトでは、40°Cを超える現場条件下での早期の水分損失を防ぐため、特殊HPMCが指定されています。価格に敏感なサブセグメントでは、ポリビニルアルコールがコスト面で競合していますが、接着強度が重要な分野では、HPMCがプレミアムなニッチ市場を維持しています。プレハブ住宅の短い納期により、セルロースエーテルで安定化された速硬性モルタルの需要がさらに高まっており、セルロース誘導体市場の短期的な勢いを裏付けています。
合成繊維およびタンパク質系繊維との競合
PVDFは高エネルギー電池の負極において90%以上のシェアを維持しており、持続可能性に関する規制があるにもかかわらず、CMCの影響はコスト重視のEVセグメントに限定されています。モルタル分野では、ポリビニルアルコールが同等の保水性を15~20%低い価格で提供しており、請負業者の利益率が低い東南アジア地域でシェアを奪っています。大豆や小麦グルテンなどのタンパク質分離物は、クリーンラベルを志向する配合業者を惹きつけていますが、アレルゲンの表示が必要であり、供給の変動にも直面しているため、その普及は鈍化しています。合成ポリマーメーカーは、新たなREACH登録要件を回避することで、セルロースエーテル市場に新規参入する企業に課されるコンプライアンス費用を免れ、3~5%のコスト優位性を確保しています。連続エーテル化技術における技術的ブレークスルーにより、セルロースエーテルの転換コストが8~12%削減され、セルロース誘導体市場が合成素材に対して競争力を取り戻す可能性があります。
セグメント分析
2025年、セルロースエーテルはセルロース誘導体市場シェアの47.38%を占め、その主因は、建設用モルタル、医薬品、食品安定剤におけるHPMCおよびCMCの使用にあります。再生セルロースは、菓子やタバコ包装向けに堆肥化可能なフィルムが好まれるようになった使い捨てプラスチック禁止措置に後押しされ、6.21%という最も高いCAGRで推移すると予測されています。セルロース誘導体市場の規模において、酢酸セルロースなどのエステル類は、たばこフィルターや光学フィルムに使用されていますが、溶剤規制の強化によるコスト圧力に直面しています。レンツィング社の「Ioncell」プロセスは、イオン液体中でパルプを溶解させるもので、二硫化炭素の排出を排除し、ISO 14001に準拠したクローズドループ回収を可能にしています。
ヒドロキシプロピルメチルセルロースは、タイル用接着剤の配合者や徐放性錠剤の開発者が重視する、保水性と皮膜形成性の両方の特性により、エーテル系製品の需要を牽引しています。CMCの水性加工技術は、電池用バインダーやアイスクリームの安定化剤としての採用を確固たるものとしており、一方、メチルセルロースは植物由来の肉製品などの熱ゲル食品システムを支えています。エチルセルロースは、依然としてニッチなバリアコーティング用ポリマーとして位置づけられています。フタムラ社の「NatureFlex」やサッピ社の「Ultracast」などの再生セルロースフィルムは、EN 13432に基づく堆肥化可能性認証を取得しており、フランスやドイツにおける拡大生産者責任(EPR)規制に直面しているブランドオーナーにとって魅力的な選択肢となっています。
地域別分析
アジア太平洋地域は2025年にセルロース誘導体市場の48.27%のシェアを占めており、2031年までCAGR5.92%で拡大する見込みです。中国の追加HPMC反応装置は、国内の建設需要と輸出チャネルの両方を支えており、一方、インドのPLI(生産連動型インセンティブ)制度により、医薬品グレードのエーテルプラントに2億米ドルが投入され、欧州からの輸入への依存度が低下しています。日本および韓国の大手バッテリーメーカーは、バッテリー用途において、EV用セルラインにCMCバインダーを採用しています。東南アジアのインフラブームやインドネシアのニッケルバッテリーエコシステムが、長期的な需要拡大をさらに後押ししています。
北米では、FDAのGRAS(一般に安全と認められる)リストへの登録により、機能性食品の市場投入が容易になっており、一方で米国の住宅改修サイクルが、EIFS(外断熱複合システム)や目地材におけるHPMCの需要を支えています。カナダでは、寒冷地での建設向けにセルロースエーテルモルタルが採用されており、メキシコの自動車産業拠点では、バッテリーやコーティング用途向けにCMCが需要を集めています。
欧州のシェアは、建設市場の成熟により抑制されましたが、ドイツ、フランス、イタリアにおける医薬品生産によって支えられています。REACH附属書XVIIによるN-メチル-2-ピロリドンの規制により、酢酸エステル工場は閉ループアセチル化への改修を余儀なくされており、これは特殊グレードのコストを押し上げている一方で、より環境に優しい溶剤の調査を促進しています。東欧の建設現場では、エネルギー効率の高い外壁のためにHPMCを配合したレンガが採用されており、需要をわずかに押し上げています。
南米および中東・アフリカ地域では、ブラジルの建設計画やパルプ統合がセルロースエーテルの消費を後押ししている一方、サウジアラビアの巨大プロジェクトでは高温用HPMC配合が指定されています。アフリカのレディーミクストコンクリート市場は依然として初期段階にありますが、品質基準が国際規格に近づくにつれて有望視されており、セルロース誘導体市場にとって新たな成長領域となり得ます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医薬品グレードの添加剤の需要の増加
- 建設用モルタルおよびドライミックス製品の成長
- 食品・飲料用安定剤の使用拡大
- 生分解性代替品へのサステナビリティ推進
- リチウムイオン電池の負極バインダーの採用
- 市場抑制要因
- 合成繊維およびタンパク質系繊維との競合
- 木材パルプおよびコットンリンターの価格変動
- 酢酸エステルグレードに関する溶剤毒性規制
- バリューチェーン分析
- 技術展望
- 原料分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 化学物質タイプ別
- セルロースエステル
- セルロースエーテル
- 再生セルロース
- エンドユーザー産業別
- 建設
- 化粧品・医薬品
- 食品・飲料
- 塗料・コーティング
- プラスチック
- テキスタイル
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Ashland
- Eastman Chemical Company
- Dow Inc.
- Shin-Etsu Chemical Co.
- Lenzing AG
- Celanese Corporation
- Daicel Corporation
- Mitsubishi Chemical
- Nouryon
- Grasim(Aditya Birla)
- Rayonier Advanced Materials
- Sappi Limited
- Cerdia International
- Futamura Chemical
- FKuR
- CP Kelco(JM Huber)
- Xinjiang Zhongtai Chemical
- Shandong Heda Yaguang
- Hubei Golden Ring
- Sichuan Vinylon Works
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日