


酒さ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Rosacea - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114383
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、酒さ市場の規模は2025年に22億7,000万米ドルと評価され、2026年の24億6,000万米ドルから2031年までに36億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.22%となる見込みです。
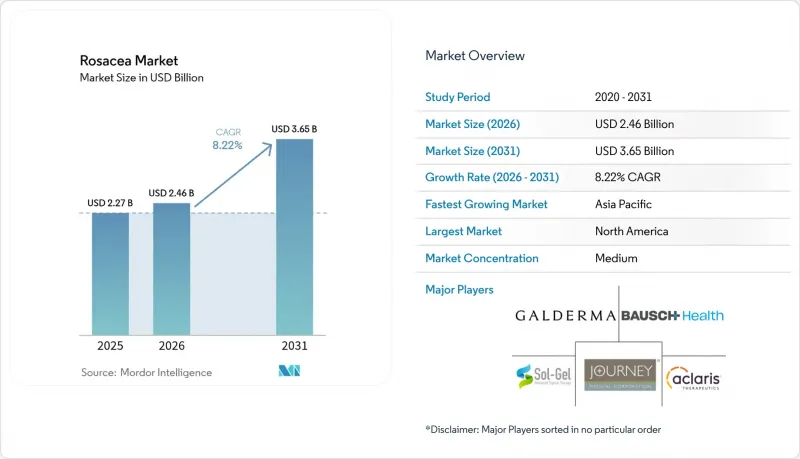
本レポートは、薬剤クラス別(抗生物質、α-アドレナリン作動薬、レチノイド、コルチコステロイド、免疫抑制剤、その他の薬剤クラス)、投与経路(外用と経口)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとにセグメント化されています。本レポートでは、上記の各セグメントの市場規模(100万米ドル)を提示しています。
世界の酒さ市場の動向と洞察
30~60歳の成人における有病率の上昇が需要を牽引
30~60歳の年齢層における発症率が上昇しており、治療ニーズが、収入が最も高い時期やヘルスケアに関する意思決定における自律性が高まる時期と重なっています。先進国におけるストレス、食生活、環境要因への曝露が症状の発現を助長し、受診者数や処方量が増加しています。患者は、酒さを単なる美容上の悩みではなく医療的疾患として認識する傾向が強まっており、慢性的な薬剤療法を継続する意欲が高まっています。この人口層の拡大は、治療対象者の安定した基盤を確保し、酒さ市場の長期的な拡大を支えています。
FDAによる新規外用剤の承認がイノベーションを加速
最近の規制面での進展により、治療の基準が再定義されました。EPSOLAYのマイクロカプセル化された過酸化ベンゾイルは、12週間で病変を70%近く減少させ、有効性と忍容性を両立させる手段として徐放性製剤の有効性を実証しました。Emrosiは、紅斑と炎症性病変の同時制御が承認された初の経口治療となり、Oraceaに対する優位性を示しつつ、同等の安全性を維持しています。これらの承認により、次世代薬剤の開発期間が短縮され、パイプラインへの投資が活発化することで、酒さ産業全体のイノベーションの水準が引き上げられています。
高価なブランド医薬品の処方によりアクセスが制限されます
高級ブランドジェルの小売価格は、1日分の治療につき60.90米ドルから152.25米ドルにも達することがあり、患者と保険会社の双方に負担を強いています。事前承認のハードルや階層化された処方薬リストにより、多くのユーザーが旧式のジェネリック医薬品を選択せざるを得ず、臨床的優位性があるにもかかわらず、革新的な薬剤の普及が制限されています。この経済的障壁は新興国で特に顕著であり、コスト抑制策や差別化価格モデルが定着するまでは、酒さ市場の拡大の可能性を阻害することになります。
セグメント分析
α-アドレナリン作動薬は、血管収縮作用により顔面の紅斑を急速に軽減することで、2025年においても酒さ市場シェアの38.12%を維持しました。JAK阻害剤は、ベースは小さいながらも、難治性の患者における炎症性病変と紅斑の両方を抑制する能力が臨床的エビデンスによって裏付けられていることから、CAGR9.05%を記録しています。抗生物質、特にドキシサイクリン誘導体は、丘疹膿疱型亜型に対する有用性を維持している一方、アゼライン酸は軽症例用の二重作用を持つ外用薬として定着しています。イベルメクチンは堅調さを維持していますが、特定の有効成分(API)の供給網に依存しているため、このセグメントは価格変動のリスクにさらされる可能性があります。過酸化ベンゾイルは、従来型の耐容性の課題を克服したマイクロカプセル化製剤として、臨床医の治療選択肢に再び加わっています。したがって、競合上の優位性は、作用機序の相補性と、患者の快適性を確保する高度な製剤形態との組み合わせにかかっています。
α-アドレナリン作動薬の酒さ市場規模は着実に拡大すると予測されていますが、JAK阻害剤の適応症が拡大すれば、その市場シェアは後退する可能性があります。パイプラインの多様性は、急速な血管収縮と免疫調節を組み合わせた複合製剤に有利に働き、寛解期間を延長するステップダウン戦略を期待させています。既存のブランド医薬品メーカーは、低濃度製剤や患者に使いやすいアプリケーターなど、製品ライフサイクルの延長に向けた投資を行うことで、この脅威に対抗しています。総じて、薬剤クラスによる競合は、画一的な抗炎症作用から精密な標的治療への転換を示しており、この傾向は治療アルゴリズムを再定義し、新規参入業者を呼び込むものとなっています。
地域別分析
北米は、保険適用範囲の広さと医師密度の高さを背景に、2025年には酒さ市場シェアの41.85%を占めました。EPSOLAYやEmrosiといった新規薬剤の承認においてFDAが迅速な対応を見せたことで、同地域は世界展開の足掛かりとしての地位をさらに強固なものとしています。欧州は、厳格ながらも調和のとれた規制の下で着実な成長を見せていますが、新たなEUマイクロプラスチック指令により、一部の洗い流さないタイプのジェル製剤において、製剤変更に伴うコストが発生する可能性があります。アジア太平洋では、都市部の消費者が皮膚科サービスを利用するようになり、遠隔医療が地方のアクセス格差を埋めることで、2031年までCAGR10.01%を示しています。南米と中東・アフリカは、まだ発展の初期段階にありますが、専門医養成プログラムの増加や公衆啓発活動の推進に伴い、同様の動きを見せています。
酒さ市場の規模の差は、保険償還の支援がある地域に有利に働きますが、人口規模の大きさから、アジア太平洋が長期的には数量の主要な原動力となると考えられます。欧米企業は、新規分子と現地の流通力を組み合わせた戦略的なライセンシングを通じて、同地域への進出を図っています。一方、現地のジェネリック医薬品メーカーは、価格に敏感なセグメントを獲得しており、価格競争を激化させています。為替レートの動向、規制審査のペース、デジタルインフラの成熟度が、予測期間における地域による軌道の相互作用を決定づけると考えられます。
欧州では、各国の医療技術評価が市場投入時期に影響を及ぼしており、メーカーは主要な臨床試験に加え、確固たる実世界エビデンス(RWE)を収集することが求められています。この要件により市場浸透が遅れる可能性がありますが、最終的には実証された費用対効果を通じて市場定着を強固なものにすると考えられます。ラテンアメリカ市場では、官民パートナーシップを活用して皮膚科医療体制の基盤整備が進められており、多国籍企業にとっては、サブスクリプション型ケアモデルの試験的導入の場となっています。このように、地域による状況は多様化しており、北米の成熟した収益性と新興市場の規模による成長余地が融合し、全体として堅調な酒さ市場を牽引しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 30~60歳の成人における有病率の上昇
- FDAによる新規外用剤の承認
- 遠隔皮膚科診療とオンライン薬局の利用拡大
- マイクロカプセル化ドラッグデリバリー技術の進展
- 免疫経路を標的とするJAK阻害剤のパイプライン
- AIを活用した診断アプリによる早期発見の促進
- 市場抑制要因
- ブランド医薬品の処方箋にかかる費用の高さ
- 治療に伴う刺激と服薬遵守の低さ
- EUのマイクロプラスチック規制が、塗布後放置型ジェル製品に及ぼすリスク
- イベルメクチンのAPIサプライチェーンにおける集中化
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測(金額、2023~2030年)
- 薬剤クラス別
- α-アドレナリン作動薬
- 抗生物質(テトラサイクリン系、マクロライド系)
- アゼライン酸とその誘導体
- イベルメクチン
- 過酸化ベンゾイルとその他
- 投与経路別
- 外用
- 経口
- その他(注射剤、医療機器を併用する投与法)
- エンドユーザー施設別
- 病院と皮膚科クリニック
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Galderma S.A.
- Bausch Health Companies Inc.
- AbbVie Inc.
- Leo Pharma A/S
- Foamix Pharmaceuticals Ltd.(Sol-Gel)
- Journey Medical Corporation
- Sol-Gel Technologies Ltd.
- Almirall S.A.
- Novan, Inc.
- Pfizer Inc.
- Johnson & Johnson(Janssen)
- Sun Pharmaceutical Industries Ltd.
- Lupin Limited
- Taro Pharmaceutical Industries Ltd.
- Sato Pharmaceutical Co., Ltd.
- Menlo Therapeutics Inc.
- Tarsus Pharmaceuticals, Inc.
- Mylan N.V.
- Perrigo Company plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日