


一般産業用オイル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
General Industrial Oils - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114367
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、一般産業用オイル市場規模は2026年に190億3,000万リットルと推定されており、予測期間(2026~2031年)においてCAGR2.72%で推移し、2031年には217億6,000万リットルに達すると見込まれています。
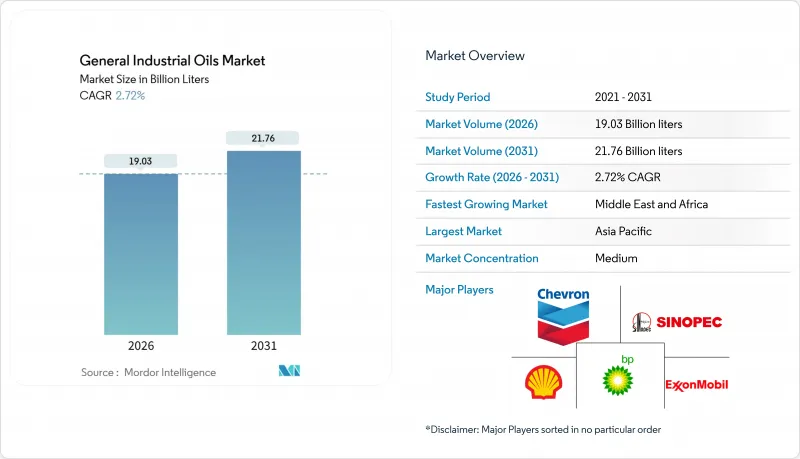
本レポートは、製品タイプ(タービン油、冷凍機油、コンプレッサー油、電気絶縁油、その他)、エンドユーザー産業(発電、自動車・その他の輸送機器、飲食品、冶金・金属加工、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(リットル)ベースで提示されています。
世界の一般産業用オイル市場の動向と洞察
新興市場におけるガス・蒸気タービン設備の拡大
2025年3月、Saudi AramcoがジャフラでHA級ガスタービン14基を12億米ドルで発注したことは、1基あたり4,500~5,000リットルのISO VG 32オイルを消費する複合サイクル発電所の建設ブームを裏付けるものです。インドのNTPCは2025会計年度に6.4GWの発電容量を増強し、タービン油の需要を2,200万リットル押し上げました。Siemens EnergyのTLV 9013 04が定めるバーニッシュ限界値により、配合メーカーはグループI基油より50~70%高価なグループIII基油の使用を余儀なくされています。2026~2028年にかけて稼働開始予定、総計18GWに及ぶ東南アジアのガス発電プロジェクトは、高品質タービン油に対する持続的な需要を示唆しています。三菱の高砂工場における水素混焼試験では、30%以下の水素濃度環境下での硝化に耐えられるのは合成エステル混合のみであることが明らかになりました。
世界のコールドチェーン整備に伴う冷凍需要の急増
インドは2025年、冷蔵倉庫の拡大に4億8,000万米ドルを計上しました。現在、新規のR-32システムの42%でポリオールエステル系オイルが使用されています。中国における生鮮食品のEC推進により、2025年にはコールドチェーン物流が14%拡大し、潤滑油の需要は内陸部では鉱物系R-22オイル、沿岸部では合成R-32オイルへと分かれました。キガリ議定書のスケジュールにより、市場は低GWP冷媒への移行を迫られていますが、R-32のA2L分類による可燃性によりコンプライアンスコストが増加し、価格に敏感な地域では導入が遅れています。自然冷媒への移行は着実に進んでおり、コカ・コーラHBCは2025年に8,500台のCO2トランスクリティカルクーラーを導入しました。各機器には、亜臨界圧力下での混和性に最適化されたアルキルベンゼンまたはPAG系流体が必要です。日本のファミリーマートは2025年に1,200台のCO2ユニットを導入し、ケースあたりのオイル充填量を40%削減しました。
ダイレクトドライブ式電気モーターの導入加速
ABBのAMIシリーズは、2025年に欧州のコンプレッサー設置台数の29%を占め、ギアボックスを排除することで潤滑油の消費量を65~75%削減しました。ダンフォスのVLTシステムと永久磁石モーターを組み合わせたことで、2025年に稼働を開始した4,200台の成形機において、作動油の使用量を70%削減しました。アトラスコプコのオイルフリー型ZR VSD+コンプレッサーは、食品用途において22%のシェアを獲得し、潤滑を完全に排除しました。Bosch Rexrothの試算によると、電気油圧アクチュエータの導入により、2025年の欧州における作動油の数量は4,500万リットル削減されました。一般産業用オイル市場では、ギアと油圧のカテゴリーにおいて、数量の減少が最も顕著に表れています。
セグメント分析
2025年、作動油は一般産業用オイル市場で51.77%のシェアを維持しましたが、2031年のCAGRが2.91%と控えめである裏には、資産1台あたりの充填量を削減しつつ、1リットルあたりの収益を向上させるバイオベースと合成オイルへの転換が隠されています。移動式油圧機器ではISO VG 46とVG 68が主流ですが、キャタピラー社の生分解性作動油により、掘削機1台あたりのオイル容量は380リットルに削減され、一方でオイル交換間隔は3,500時間に延長されています。タービン油とコンプレッサー油は、5ΔE以下というASTM D7843のワニス基準に収束しつつあり、これによりグループIII基油の普及が加速しています。冷凍機油は冷媒の移行を反映しています。R-32とR-454B用のポリオールエステル系オイルは、2025年の欧州と北米のHVAC(冷暖房・換気・空調)設備の設置件数の38%を占める一方、日本の小売ネットワークでは、CO2トランスクリティカルシステムにアルキルベンゼン系オイルが使用されています。
熱媒体油は依然としてニッチなセグメントにとどまっており、価格は鉱物油の1リットルあたり2~3米ドルに対し、8~12米ドルとなっていますが、集光型太陽熱発電や特殊反応器での採用は着実に進んでいます。電気絶縁油は、鉱物油(シェア72%)と天然エステルに分かれており、後者は都市部変電所の安全基準により、2025年には18%の伸びを見せました。コンプレッサー油は、石油化学用の高回転用PAO混合と、極端な温度環境用のダイエステル系製品に二分されています。ISO 6743-4 HMとDIN 51524-2の認証を取得したシェルの「Omala S5 W」のような多機能SKUは、製品間の境界を曖昧にし、一般産業用オイル市場の潜在需要を拡大させています。
地域別分析
2025年、アジア太平洋は一般産業用オイル市場の46.12%を占め、中国の盛宏(Shenghong)と恒利(Hengli)による基油生産拠点の拡大により、グループII/IIIの生産能力が合わせて年間33万トン増加したことが追い風となりました。インドの精製業者は、建設とモビリティの急成長に対応するため、2024~2025年にかけて年間10万トンの混合能力を拡大しました。しかし、この地域の成長は、原料価格の変動やPFAS規制の強化という課題に直面しており、日本ではすでにISO 14001に準拠した合成・バイオ由来の作動油が好まれています。ニアショアリングの恩恵を受けているベトナムとタイでは、半導体ファブが年間8,000トンの超高純度潤滑油を消費しています。
北米では、LNG輸出の拡大やリショアリングの優遇措置が追い風となっていますが、ダイレクトドライブモーターの急速な普及や連邦政府によるPFAS規制の厳格化により、需要量は抑制されています。ゴールデン・パスLNGプロジェクトだけで年間1万8,000リットルの合成コンプレッサー油が追加されていますが、インフレ抑制法に基づいて建設された米国の製造施設では、オイルフリーの機械が採用されるケースが多くなっています。欧州は最も厳しい規制上の摩擦に直面しています。REACH附属書XVIIにより、配合変更の波が押し寄せ、原料コストが1リットルあたり0.10米ドル増加しました。ドイツの油圧機器市場では、2025年までに34%の機械タイプで生分解性流体の使用が指定される見込みです。
中東・アフリカでは、Saudi Aramcoのジャフラ油田やSABICのジュベイル石油化学プラントの拡大を契機として、一般産業用オイル市場において最も高いCAGR2.93%を記録しています。南アフリカの鉱山では、電力供給制限(ロードシェディング)下でオイル交換間隔を延長するため合成油が採用されており、一方、アラブ首長国連邦では製造業の多角化を推進しており、これにより高級潤滑油の採用が拡大しています。南米は、ブラジルの農業機械フリートやアルゼンチンのシェールガス開発を牽引役として、依然として販売数量重視の傾向が続いていますが、ロシアでは輸入の選択肢が限られているため、引き続き国内産のグループI/II潤滑油に依存しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興市場におけるガス・蒸気タービン設備の拡大
- 世界のコールドチェーン整備に伴う冷凍需要の急増
- 石油化学・LNGセグメントにおける高速コンプレッサーの成長
- OEM主導による状態モニタリング型潤滑油への切り替え
- データセンターの浸漬冷却用オイルによる新たなニッチ市場の創出
- 市場抑制要因
- ダイレクトドライブ式電気モーターの導入加速
- グループI/IIの基油原料価格の変動
- PFAS規制の強化による従来型添加剤の選択肢の減少
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- タービン油
- 冷凍機油
- コンプレッサー油
- 電気絶縁油
- 熱媒体油
- 作動油
- エンドユーザー産業別
- 発電
- 自動車・その他の輸送機器
- 重機
- 飲食品
- 冶金・金属加工
- 化学品製造
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aarna Lube Pvt Ltd
- Apar Industries Ltd
- Arabian Petroleum Ltd
- Arabol Lubricants
- BP p.l.c.
- Castrol Limited
- Chevron Corporation
- China Petrochemical Corporation(Sinopec)
- Eastern Petroleum
- Exxon Mobil Corporation
- FUCHS SE
- HP Lubricants
- HP Lubricants
- Lubrita
- Paras Lubricants Ltd
- PETRONAS Lubricants International
- Repsol
- Shell plc
- Tashoil Company Pvt Ltd
- TotalEnergies SE
- Valvoline Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日