


アジア太平洋の遺伝子検査:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Asia-Pacific Genetic Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 75 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114359
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋の遺伝子検査市場規模は、2025年の18億2,000万米ドルから2026年には19億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR8.78%で推移し、2031年までに30億1,000万米ドルに達すると予測されています。
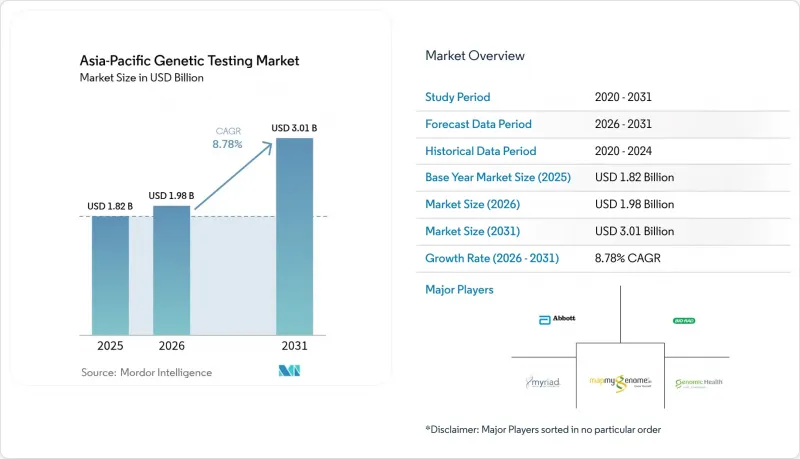
本レポートは、技術別(次世代シーケンス(NGS)、ポリメラーゼ連鎖反応(PCR)、その他)、用途別(がんの診断・予後、心血管疾患の診断、その他)、エンドユーザー別(病院・クリニック、診断ラボ、その他)、国別(中国、インド、日本、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アジア太平洋の遺伝子検査市場の動向と洞察
NGS(次世代シーケンス)を活用した腫瘍学・希少疾患診断の拡大
CIRCULATE-Japan GALAXY試験などの臨床試験で有効性が実証された液体生検プラットフォームにより、術後の大腸がん監視は、従来型マーカーよりも12倍高い精度で再発リスクを予測できる循環腫瘍DNA検査へと移行しました。日本では現在、包括的なゲノムプロファイリングが国民健康保険の対象となっており、近隣諸国の規制当局も保険適用基準の見直しを進めています。SCRUM-Japan GOZILAプロジェクトでは、液体生検による治療により全生存期間の中央値が2倍になったことがさらに実証され、ルーチンでのゲノム検査の臨床的・経済的根拠が強化されました。希少疾患プログラムでは、全ゲノムシーケンスの価格低下を活かし、新生児スクリーニングの計画にシーケンスを組み込んでいます。特にインドや東南アジアでは、変異解釈用AIツールが、訓練を受けた遺伝カウンセラーの不足を補っています。これらの変化が相まって、検査件数が増加し、プライマリケアネットワーク全体での検査機関への投資が促進されています。
国家ゲノムイニシアチブ(中国、インド、日本)
政府主導のプログラムは、輸出規制やサプライチェーンの混乱から地域のエコシステムを守るため、国家のデータ資産と国内の検査能力の構築を継続しています。インドの「ゲノムインディアプロジェクト」は、1万件の代表的なゲノムシーケンスを完了し、南アジアの人々の診断精度を向上させる参照対立遺伝子を供給しています。中国では、BGI Genomicsがハルビン市において大腸がん検診の対象者を約80万人に拡大しており、人口規模での介入に対する産業的基盤を実証しています。日本のがん患者を対象とした全国的な全ゲノムシーケンスでは、臨床データと保険償還が統合され、導入を促進するフィードバックループが生み出されています。こうした協調的な取り組みにより、共通のデータ基準が確立され、臨床医の教育が加速し、高度シーケンス機器への民間投資が促進されています。
アジア太平洋の分断された規制枠組み
承認プロセスが国ごとに異なるため、FDAやCEの認可を取得済みのプラットフォームであっても重複した検証が必要となり、日本では最大18ヶ月、韓国では最大12ヶ月、市場投入までの期間が延長されています。オーストラリアでは、シンガポールの医療製品規制グループ(Health Products Regulation Group)とは異なるTGAガイドラインに基づき、個別の検査機関認定が義務付けられており、多国籍検査機関のコンプライアンスコストが増大しています。小規模なプロバイダは、複数の申請書類の作成費用を賄うのに苦慮しており、その結果、国ごとの独占状態が生じ、検査価格の高騰を招いています。ASEANの閣僚らは規制の調和について協議していますが、具体的な進展は依然として限定的であり、2030年まで市場の分断が長期化する見込みです。
セグメント分析
次世代シーケンス(NGS)は、2025年にアジア太平洋の遺伝子検査市場シェアの37.84%を占め、臨床腫瘍学の基盤であり続けています。一方、検査機関が液体生検パネルにおける標的検出を重視する中、CRISPRベースエンリッチメントは、2031年までCAGR8.89%で成長する見込みです。2025年にGenexが49万8,000円(3,320米ドル)の消費者用PacBio Revioサービスを導入したことで、アジア太平洋の遺伝子検査市場におけるロングリードシーケンスの規模は拡大しており、一塩基多型(SNP)を超えた構造変異の発見に対する需要が示されています。ポリメラーゼ連鎖反応(PCR)は、特に機器の稼働時間や電力供給が依然として制約となっている東南アジアのクリニックにおいて、ポイントオブケア(PoC)病原体検査において依然として重要な役割を果たしています。マイクロアレイプラットフォームは、アンセストリー・ウェルネス検査で引き続き利用されていますが、臨床セグメントでの保険償還の動向により、投資はより高解像度の手法へとシフトしています。
検査機関では、GrandOmicsなどの企業が提供する人工知能(AI)パイプラインを導入し、バリアントアノテーションのサイクルを短縮することで、レポートの納期を10日から48時間に短縮しています。蛍光in situハイブリダイゼーション(FISH)は、日本の腫瘍学ガイドラインで義務付けられている通り、血液悪性腫瘍における染色体転座の確認手順として引き続き利用されています。サンガーシーケンスは、遺伝性心筋症パネルにおける低スループットの単一遺伝子確認、特に臨床医が直交検証を求める場合において、ニッチな地位を維持しています。総じて、こうした技術の組み合わせは、発見用包括的なNGS、監視用エンリッチメント、規制による確認用従来型手法という戦略的な層構造を示しており、それぞれがアジア太平洋の遺伝子検査市場を多次元的なエコシステムとして強化しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NGS(次世代シーケンス)を活用した腫瘍学・希少疾患診断の拡大
- 国家ゲノムイニシアチブ(中国、インド、日本)
- シーケンスコストの低下
- アジア太平洋の新興国におけるテレジェネティクスの導入
- CRO主導の精密腫瘍学臨床試験の需要
- 市場抑制要因
- アジア太平洋の分断された規制枠組み
- データプライバシー・社会的信頼に関する懸念
- アジアの参照ゲノムの不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 次世代シーケンス(NGS)
- ポリメラーゼ連鎖反応(PCR)
- マイクロアレイ
- 蛍光in situハイブリダイゼーション(FISH)
- サンガーシーケンス
- その他
- 用途別
- がんの診断・予後
- 心血管疾患の診断
- 神経疾患の診断
- アンセストリー・ウェルネス
- その他
- エンドユーザー別
- 病院・クリニック
- 診断ラボ
- 学術研究機関
- 消費者用直接販売企業
- その他
- 国別
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Agilent Technologies Inc.
- BGI Genomics Co. Ltd.
- Danaher Corporation(Cepheid)
- DNA Forensics Laboratory Pvt Ltd.
- Eurofins Scientific SE
- F. Hoffmann-La Roche AG
- Genetica DNA Laboratory Vietnam Co. Ltd.
- Illumina Biometrics Pty Ltd.
- Illumina Inc.
- Macrogen Inc.
- Mapmygenome India Ltd.
- Myriad Genetics Inc.
- Oxford Nanopore Technologies plc
- PerkinElmer Inc.
- Prenetics Global Ltd.
- QIAGEN N.V.
- Quest Diagnostics Inc.
- Strand Life Sciences Pvt Ltd.
- Telix Pharmaceuticals Ltd.
- Thermo Fisher Scientific Inc.



