


プロセスオイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Process Oils - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114183
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プロセスオイルの市場規模は2026年に533万トンと推計されており、予測期間(2026年~2031年)においてCAGR2.61%で推移し、2031年には606万トンに達すると見込まれています。
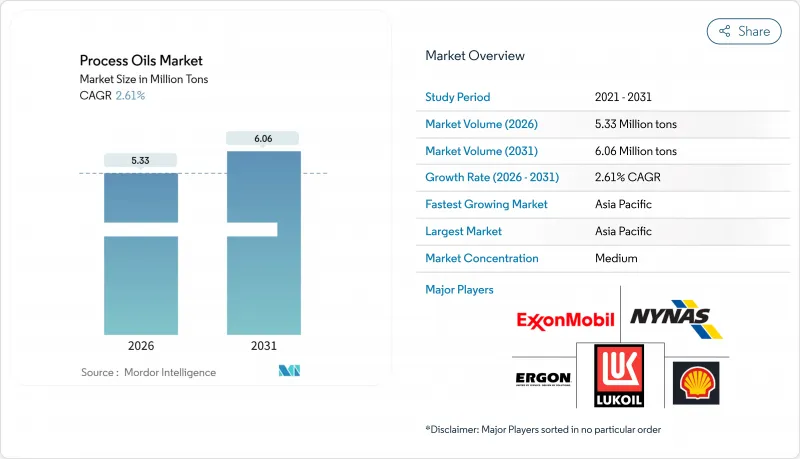
本レポートは、種類(芳香族、パラフィン系、ナフテン系)、用途(ゴム、ポリマー、パーソナルケア、繊維、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)ベースで提示されています。
世界のプロセスオイル市場の動向と洞察
ポリマーおよび合成ゴムの生産能力増強の進展
エボニックが上海に新設し、最近稼働を開始したポリブタジエン製造プラントは、低粘度プロセスオイルの自社需要を押し上げました。一方、ダウの稼働率は市場の逼迫を示しており、これにより、統合型精製業者との複数年にわたる供給契約に関連した生産能力拡大の取り組みが進められています。溶液重合ゴム配合には優れた溶解性が求められるため、ナフテン系グレードのシェアが拡大しており、アジアの生産者は、同一立地にある原料を活用して利益率を確保しています。こうした動向により、プロセスオイル市場の潜在顧客基盤が拡大し、中期的な成長が後押しされています。自社供給の基油ストリームを持たない一般精製業者は、スプレッドの縮小に直面しており、特殊ニッチ市場への参入や輸入戦略へと向かっています。
高性能タイヤ配合による需要の高まり
中国のタイヤ生産は著しい成長を遂げており、プレミアムラジアルタイヤのカテゴリーでは、コンパウンドごとにプロセスオイルが組み込まれており、需要の強さを示しています。プレミアムセグメントでは、シリカを利用して転がり抵抗を低減する「グリーン」タイヤが採用されていますが、こうした革新は、処理済み留分芳香族抽出物(TDAE)またはバイオベースの代替品に依存しています。これらの代替品は、PAHの上限値に準拠しなければなりません。これは現在、世界のOEM各社が採用している基準です。一方、南アジアやアフリカでは、バイアスプライタイヤやオフロードタイヤにおいて、より手頃な価格の芳香族抽出物が引き続き好まれています。この選択は、地理的な裁定取引を浮き彫りにするだけでなく、これらの地域における既存の生産能力を強化することにもつながっています。タイヤ配合が進化するにつれ、より幅広いグレード要件が導入され、プロセスオイル市場は自動車業界の動向と密接に結びついた状態を維持することになります。
EUおよび北米における芳香族抽出物に対する厳格なPAH規制
REACH付属書XVIIにおいて、ベンゾ[a]ピレンおよび総PAHが所定の閾値を超えるプロセスオイルの使用が禁止されたことを受け、タイヤメーカー各社は従来の抽出物からの転換を余儀なくされています。こうした措置に呼応し、北米の規制当局もカリフォルニア州の法令を通じて同様の閾値を設定しました。この規制の整合化に加え、シェル社が2025年にペルニスの芳香族部門を閉鎖すること、エクソンモービル社が2023年にボーモントから撤退することなどが重なり、規制に準拠したTDAEの供給が減少しました。その結果、TDAEのスポット価格が上昇し、コストに敏感なコンパウンダーに圧力をかけ、プロセスオイル市場の短期的な成長を阻害することとなりました。
セグメント分析
ナフテン系グレードは、2025年にプロセスオイル市場シェアの44.28%を占め、CAGR6.03%で成長しており、規模と成長速度を兼ね備えた稀有な存在です。そのシクロパラフィン構造により、低温流動性と高い溶解力を発揮するため、EV用金属加工液や超低PAHタイヤトレッドにおいて不可欠な存在となっています。パラフィン系オイルは、ゴムやポリマー分野における中級グレードの需要を満たしており、一方、芳香族系オイルは、規制が比較的緩やかなアジア太平洋地域において、バイアスプライタイヤやアスファルト分野で一定の地位を維持しています。
ナイナス、エルゴン、カルメット各社は、タイヤメーカーと共同でナフテン系ソリューションを開発するため、アプリケーションラボへの投資を進めており、原油価格の変動から身を守る長期契約を締結しています。豊富なグループIIおよびIIIのパラフィン系原料により、パラフィン系油の価格は競争力を維持していますが、コモディティ化が進み、利益率は低下しています。もし中国とインドが今decadeの後半にEUと同等のPAH基準を採用すれば、多量の芳香族需要が消滅し、韓国やタイの資産が遊休化する恐れがあります。こうした相反する動向により、プロセスオイル市場は流動的な状態が続き、柔軟性のある生産者に有利に働いています。
地域別分析
アジア太平洋地域は2025年にプロセスオイル市場規模の66.06%を占め、2031年までCAGR2.94%で成長する見込みです。茂名、大連、金陵にある統合複合施設では、基油とプロセスオイルを併産しており、中国石化(Sinopec)と中国石油(PetroChina)に納入コスト面での優位性をもたらしています。中国のタイヤ生産では、多量のオイルが消費されています。インドでは商用車両の大型化に伴い需要が増加している一方、韓国と日本は、電子機器や製薬分野向けのプレミアムホワイトオイルを輸出しています。同地域の原料の安定供給と規模の大きさを考慮すると、そのシェアはさらにわずかに上昇し、世界のプロセスオイル市場における主導的な地位を確固たるものにする可能性があります。
ボーモント、エルセグンド、サンフランシスコにおけるグループIプラントの閉鎖により年間生産能力が減少したため、北米では構造的な供給不足に直面しています。カルメット、HFシンクレア、エルゴンはほぼフル稼働していますが、スポット市場の供給不足によりTDAE価格は上昇しています。韓国からの輸入が供給不足を補う一助となっていますが、多額の運賃がかかるため、買い手の利益率を圧迫しています。カナダは基油の品揃えが限られているため、輸入への依存は今後も続く見通しであり、プロセスオイル市場の供給量の伸びを抑制することになります。
欧州でも同様の傾向が見られます。シェルのペルニス工場の操業停止やトタルのゴンフレヴィル工場の転換により、ミシュランやコンチネンタルからのタイヤ需要が堅調であるにもかかわらず、供給が逼迫しました。REACHのPAH規制への対応により、水素処理パラフィニックおよびナフテン系グレードへの移行が加速し、平均単価が上昇しています。南米、中東・アフリカは、中国のタイヤメーカーがブラジルや南アフリカに工場を設立したおかげで、依然として小規模ながら成長著しい市場となっています。輸送コストの観点から、現地での供給が魅力的となっており、ペトロブラスやサソルがプロセスオイル市場の地域シェアを獲得するために投資を行っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ポリマーおよび合成ゴムの生産能力の増加
- 高性能タイヤ用配合による需要の増加
- EV製造用切削油におけるナフテン系油の普及拡大
- ホワイトプロセスオイルを使用したパーソナルケア製品の急増
- 水素処理プロセスオイルを使用した超低VOC印刷インクへの移行
- 市場抑制要因
- 欧州連合および北米における芳香性抽出物に対するPAHの厳しい規制
- グループI基油精製所の操業停止により、原料供給が逼迫しています
- 原油および基油のクラックスプレッドに関連する価格変動
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- アロマティック
- パラフィン系
- ナフテン系
- 用途別
- ゴム
- ポリマー
- パーソナルケア
- テキスタイル
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Calumet, Inc.
- Chevron Corporation
- China Petroleum & Chemical Corporation.
- ENEOS Corporation
- Ergon Inc.
- Exxon Mobil Corporation
- H&R GROUP
- HF Sinclair Corporation
- Idemitsu Kosan Co. Ltd.
- LUKOIL
- Neste
- Nynas AB
- ORGKHIM Biochemical Holding
- Panama Petrochem Ltd.
- PetroChina
- PETRONAS Lubricants International
- Phillips 66 Company
- SEOJIN CHEMICAL CO.,LTD.
- Shell plc
- TotalEnergies SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


